18 octobre 20269 min de lecture
Alertes trésorerie : les règles à paramétrer pour voir venir la tension

Activez des alertes fondées sur votre plan de trésorerie et sur les écarts entre prévisionnel et réel : une alerte est une notification déclenchée dès qu'un indicateur franchit un seuil ou qu'un écart se creuse. Surveillée chaque jour, elle révèle un trou de trésorerie plusieurs semaines avant qu'il ne devienne critique, comme Bpifrance Création le recommande.
En bref:
- Surveillez le fonds de roulement et le besoin en fonds de roulement, car un BFR qui grimpe plus vite que le FR tend la trésorerie.
- Configurez des alertes pour un solde réel sous votre seuil, une prévision négative, des écarts répétés ou des factures impayées après le délai convenu.
- Réservez les notifications instantanées ou les SMS aux urgences, et limitez d’abord les règles au niveau critique afin que les alertes restent suivies.
- Commencez par relancer les clients et négocier les échéances fournisseurs, puis examinez l’affacturage, la cession Dailly ou un crédit de trésorerie.
- En 2024, les retards de paiement atteignaient 13,6 jours en moyenne et coûtaient environ 15 milliards d’euros aux PME, selon l’Observatoire des délais de paiement.
Table des matières
- Quels signaux d'alerte faut-il repérer avant que la tension n'éclate ?
- Quels indicateurs financiers surveiller en priorité ?
- Quelles alertes automatiser, et comment les paramétrer ?
- Que faire quand une alerte se déclenche ?
- Que disent les données et les institutions sur l'intérêt des alertes ?
- Qui doit recevoir les alertes et agir en premier ?
- Comment automatiser alertes et diagnostic de trésorerie avec notre copilote financier ?
- Questions fréquentes
- Sources
Quels signaux d'alerte faut-il repérer avant que la tension n'éclate ?
Un problème de trésorerie se manifeste rarement d'un seul coup. Il laisse des traces dans trois familles de signaux, qu'il vaut mieux surveiller ensemble.
Signaux financiers
- Un solde bancaire qui s'érode semaine après semaine, même s'il reste positif.
- Un découvert qui devient structurel : vous y entrez chaque mois, et plus seulement lors des pics de décaissement.
- Des rejets de prélèvements ou de chèques, souvent le premier symptôme visible côté banque.
Signaux opérationnels
- Des retards de commandes ou de livraisons qui décalent la facturation, donc l'encaissement.
- Une baisse des encaissements alors que l'activité semble stable : vos clients paient plus tard.
- Des stocks qui dorment, c'est-à-dire de l'argent immobilisé sur une étagère.
Signaux administratifs
- Un redressement fiscal ou social, qui crée un décaissement imprévu.
- Une interdiction bancaire ou un refus de crédit, qui ferme la porte des financements courants.
Les signaux faibles financiers, opérationnels ou politiques comptent autant que les chiffres bruts : le plan de trésorerie permet de les repérer et d'alerter dès que le solde cumulé devient négatif. Prenez un exemple concret : une PME dont plusieurs clients importants glissent sur leurs règlements ne voit rien dans son solde du jour. Elle le verra pourtant plus tard, au moment de payer les salaires.
Quels indicateurs financiers surveiller en priorité ?
Des repères clés permettent de transformer vos chiffres en alertes fiables.
- Le plan de trésorerie. C'est l'outil de pilotage central. Bpifrance recommande de le consulter et de le mettre à jour tous les jours pour confronter encaissements et décaissements réels aux prévisions. Un plan mis à jour trop rarement ne vous protège de rien.
- Le fonds de roulement (FR) et le besoin en fonds de roulement (BFR). Le FR mesure les ressources stables dont vous disposez après avoir financé vos investissements. Le BFR représente l'argent avancé par votre cycle d'exploitation : stocks et créances clients, moins les dettes fournisseurs. Quand le BFR grimpe plus vite que le FR, votre trésorerie se tend, d'où l'intérêt de suivre l'équilibre financier. Notre guide sur la trésorerie nette détaille ces calculs.
- Le solde prévisionnel et les écarts réel contre prévision. Un solde positif peut masquer une dérive. Un écart qui se répète d'un mois sur l'autre est un signal à part entière : il indique que vos hypothèses sont fausses, pas seulement qu'un client a payé en retard.
- Les délais de paiement. L'Observatoire des délais de paiement relève un retard moyen de 13,6 jours en 2024. Suivez le vôtre client par client : il vous dit où l'argent se bloque.
Pour construire la base de ces indicateurs, notre méthode de prévision de trésorerie propose un modèle réutilisable.
Quelles alertes automatiser, et comment les paramétrer ?
Une bonne alerte est actionnable : elle dit quoi regarder et laisse le temps de réagir. Voici les règles que nous recommandons de mettre en place d'abord.
- Solde réel passant sous un seuil que vous fixez, par exemple un seuil adapté à vos charges fixes.
- Solde prévisionnel négatif à un horizon proche, en alerte urgente, puis à un horizon plus lointain, en alerte d'anticipation.
- Écart cumulé entre prévisionnel et réel qui dépasse une tolérance définie, sur plusieurs périodes consécutives.
- Factures clients impayées au-delà d'un nombre de jours X, adapté à vos conditions de règlement.
- Rejet de prélèvement ou de paiement détecté sur un compte.
Côté paramétrage, plusieurs choix comptent. D'abord l'horizon : une alerte à court terme appelle une action immédiate, une alerte à plus long terme laisse le temps de négocier. Ensuite le niveau de priorité : réservez le niveau critique aux situations qui exigent une décision dans la journée. Enfin le canal : message instantané ou SMS pour le critique, e-mail ou synthèse hebdomadaire pour le reste.
Les alertes ne valent que par la qualité des données. Synchronisez vos comptes bancaires, votre comptabilité et votre outil de facturation, et calculez au minimum chaque jour. Notre explication des flux de trésorerie aide à cartographier ces sources, et le calendrier de trésorerie fixe les horizons.

Conseil de pro : limitez le nombre de règles au départ, avec un seul niveau « critique » ; si tout sonne, plus personne ne réagit, et chaque alerte ignorée affaiblit le dispositif.
Si les relances clients pèsent sur vos équipes, un renfort commercial peut aussi accélérer les encaissements : c'est le terrain de SalesOn et son closing B2B externalisé.
Que faire quand une alerte se déclenche ?
Hiérarchisez selon la gravité et le calendrier : une alerte à plus long terme appelle une négociation, une alerte à très court terme appelle une décision immédiate.
- Agir sur les encaissements. Relancez les clients en retard, par téléphone plutôt que par un courriel de plus, et proposez un échéancier aux plus gros comptes.
- Négocier les décaissements. Demandez à vos fournisseurs un décalage d'échéance et à votre banque un découvert autorisé, avec votre plan de trésorerie en main : un dirigeant qui anticipe obtient plus qu'un dirigeant pris de court.
- Mobiliser un financement court terme. La cession Dailly, l'affacturage ou un crédit de trésorerie transforment vos créances ou votre activité en liquidités.
- Activer les dispositifs d'appui. En cas de difficultés avérées, il existe la médiation du crédit, les mandats ad hoc et la conciliation, avec un recours possible via la Banque de France. Selon la taille de l'entreprise, le CIRI et les comités locaux CODEFI prennent le relais : le CIRI pour les entreprises de plus de 400 salariés, les CODEFI pour les structures plus petites.
Le bon réflexe consiste à épuiser les leviers internes en premier, puis à solliciter les dispositifs publics avant que la situation ne soit irrémédiable : ils sont d'autant plus efficaces qu'on les contacte tôt.
Que disent les données et les institutions sur l'intérêt des alertes ?
Les chiffres officiels confirment que la tension de trésorerie est un risque ordinaire, pas une exception. L'Observatoire des délais de paiement rappelle que les retards pèsent lourdement sur les TPE et PME.
Retard moyen de paiement de 13,6 jours en 2024, soit un coût estimé à environ 15 milliards d'euros pour les PME : un client qui paie en retard fragilise votre solde bien avant que vous ne le voyiez dans vos comptes.
Côté recommandations, Bpifrance insiste sur une gestion proactive : passer d'une posture réactive à l'usage d'un plan prévisionnel permet d'ajuster sa stratégie et d'engager le dialogue avec ses partenaires bancaires. Trois enseignements opérationnels en découlent.
- Mettez à jour votre plan chaque jour et comparez-le au réel.
- Traitez un écart récurrent comme une alerte, même quand le solde est positif.
- Connaissez dès maintenant les dispositifs publics de prévention, pour ne pas les découvrir en urgence.
Qui doit recevoir les alertes et agir en premier ?
Une alerte sans responsable est du bruit. Déléguez la première réaction au gestionnaire comptable ou au responsable financier, et réservez au dirigeant les décisions qui engagent l'entreprise. Revoyez les alertes critiques chaque jour et faites un point de suivi hebdomadaire sur le reste. Cette organisation fait gagner du temps et préserve la trésorerie, parce qu'on corrige tôt, quand cela coûte encore peu.
Safae
Comment automatiser alertes et diagnostic de trésorerie avec notre copilote financier ?
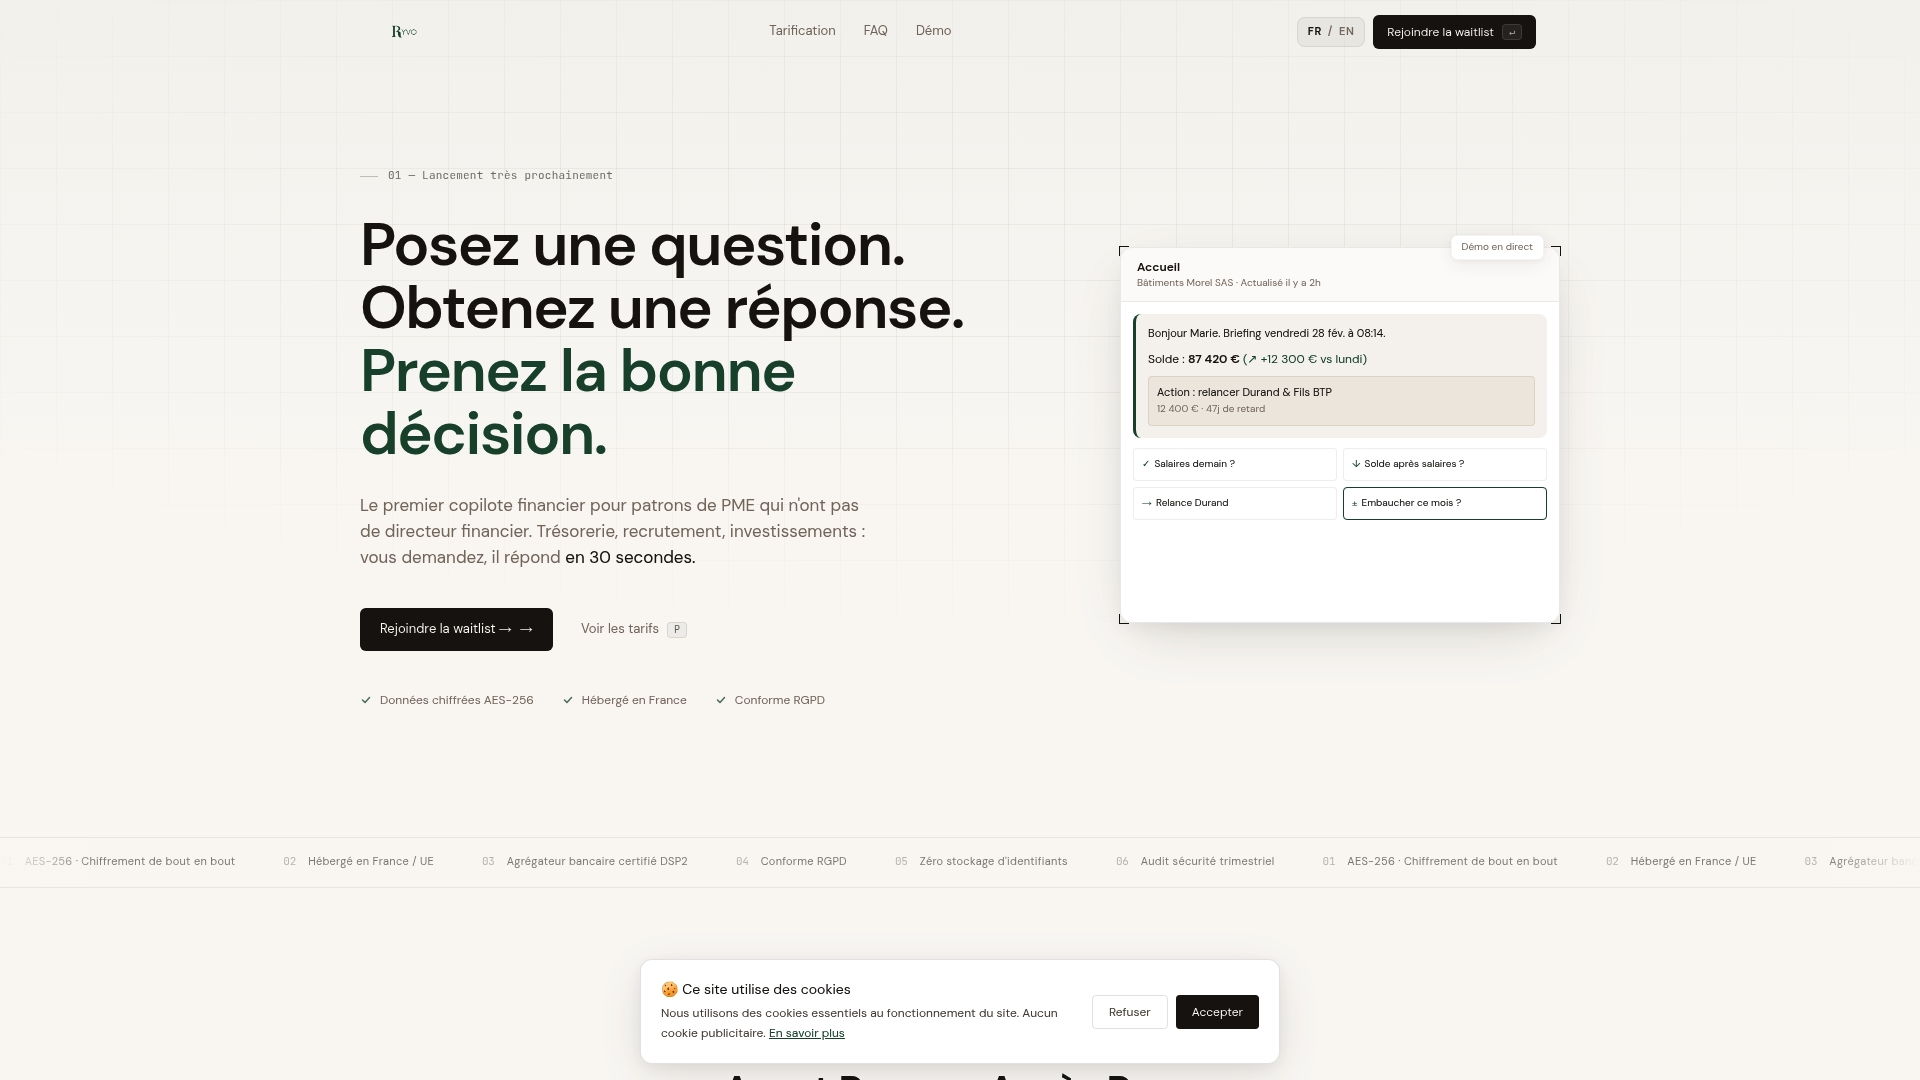
Nous avons conçu Ryvo pour les PME qui n'ont pas de directeur financier : vous posez vos questions sur la trésorerie et obtenez une réponse rapidement, avec des alertes proactives quand une tension se profile. Nous centralisons vos comptes bancaires dans un tableau de bord en temps réel.
- Le Diagnostic 13 semaines, à 290 € : nous identifions votre point bas.
- Le module Cash & Liquidité pour surveiller vos liquidités et recevoir vos alertes.
- Des formules mensuelles à partir de 199 € par mois avec l'Offre Fondateur.
Commandez votre diagnostic ou consultez nos tarifs pour comparer avant de vous lancer.
Questions fréquentes
Qu'est-ce que la procédure d'alerte ?
C'est un dispositif de prévention qui permet de signaler tôt les difficultés d'une entreprise, avant la cessation de paiements. Elle ouvre la voie à des solutions comme la médiation du crédit, le mandat ad hoc ou la conciliation.
Quelles sont les phases d'une procédure d'alerte ?
La procédure consiste généralement à repérer les signaux et à solliciter des explications, puis à envisager les suites adaptées si la situation persiste. Vérifiez les étapes applicables dans les textes officiels ou auprès d'un conseiller. Les textes détaillés figurent sur Légifrance.
Qui peut déclencher une procédure d'alerte ?
Vérifiez votre cas précis dans les textes ou auprès d'un conseiller.
Qu'est-ce qu'une alerte du commissaire aux comptes ?
C'est la démarche par laquelle il demande à la direction des explications sur des faits qui compromettent la continuité d'exploitation. Une trésorerie suivie avec des alertes internes vous permet d'y répondre sereinement.