17 septembre 202616 min de lecture
Cash pooling PME : centraliser sa trésorerie sans DAF
Adopter un copilote financier SaaS reste la solution la plus rapide pour une PME qui veut piloter sa trésorerie sans embaucher un directeur financier : il consolide les comptes, projette la position de cash sur 13 semaines et déclenche des alertes avant que la tension n'arrive. Lancez un diagnostic de trésorerie sous 72 heures plutôt que d'attendre le prochain découvert pour agir.
En bref:
- Un outil SaaS de pilotage de trésorerie permet à une PME d’anticiper les tensions plusieurs semaines à l’avance grâce à un prévisionnel sur 13 semaines, mis à jour chaque semaine.
- La centralisation en temps réel des comptes, synchronisée plusieurs fois par jour, est essentielle pour garantir la fiabilité des prévisions et la facilité de simulation de scénarios.
- La mise en place d’un calendrier structuré, avec un diagnostic initial, la construction du prévisionnel, puis l’automatisation des alertes, aide à instaurer des routines de contrôle efficaces.
- La maîtrise des indicateurs clés tels que la trésorerie projetée, le besoin en fonds de roulement, et le délai de paiement clients, permet de suivre la situation en permanence et d’agir rapidement.
- Ryvo propose une solution adaptée aux PME sans DAF, avec un diagnostic en 72 heures et des abonnements à partir de 199 € par mois, rendant le pilotage financier accessible et efficace.
Table des matières
- Pourquoi un copilote financier SaaS remplace utilement la logique de cash pooling bancaire
- Fonctionnalités clés à rechercher dans un outil de centralisation et pilotage
- Comment mettre en place un plan de trésorerie en 90 jours ?
- Quels indicateurs et rituels maintiennent la centralisation dans la durée ?
- Le cash pooling bancaire classique a-t-il un intérêt fiscal pour une PME ?
- Quels types de "cash pooling" existent, et lesquels concernent une PME ?
- Quels sont les avantages et les risques d'une centralisation de trésorerie en PME ?
- Comment choisir un outil ou un prestataire de gestion de trésorerie ?
- Quelles étapes de contrôle interne accompagnent la centralisation de trésorerie ?
- Perspective : pourquoi les PME sans DAF ont intérêt à changer de méthode
- Ryvo : le copilote financier pensé pour piloter sans DAF
- Sources
- Questions fréquentes
Pourquoi un copilote financier SaaS remplace utilement la logique de cash pooling bancaire
Le terme « cash pooling » vient du monde bancaire, où il désigne la mutualisation des soldes entre plusieurs comptes de sociétés d'un même groupe. Pour une PME indépendante, sans filiales à consolider, cette mécanique n'a aucun sens. Ce qui compte, c'est la centralisation de la vision : avoir tous ses comptes, ses factures et ses échéances au même endroit, avec une projection fiable de ce qui va se passer dans les trois prochains mois.
Un prévisionnel glissant à 13 semaines, mis à jour chaque semaine, permet de repérer une tension de trésorerie plusieurs semaines avant qu'elle ne devienne un problème. C'est la méthode recommandée pour le pilotage financier PME sur un horizon de 90 jours, et elle change concrètement la donne : au lieu de découvrir un trou de cash le jour où le virement fournisseur part, le dirigeant voit venir le creux quatre ou cinq semaines à l'avance et peut agir.
Les banques et les investisseurs raisonnent avec des livrables précis. Un budget de trésorerie tenu à jour, un plan de financement clair et une analyse des écarts entre prévu et réalisé facilitent nettement une renégociation bancaire ou une levée de fonds. Un dirigeant qui arrive avec un tableau Excel bricolé la veille du rendez-vous n'inspire pas la même confiance qu'un dirigeant qui sort un prévisionnel actualisé chaque semaine.
Sur le plan budgétaire, la comparaison est simple à faire. Un DAF externe facture plusieurs milliers d'euros par mois, un DAF interne coûte un salaire complet. Un abonnement SaaS de pilotage se situe sur un tout autre ordre de grandeur, ce qui rend l'exercice accessible à une structure de quelques salariés.
Concrètement, cette visibilité ouvre trois leviers d'action :
- Prioriser les relances clients sur les factures qui pèsent réellement sur le solde à 30 jours.
- Décaler un investissement de quelques semaines pour laisser passer un creux identifié à l'avance.
- Négocier une ligne de crédit court terme avec des chiffres précis plutôt qu'une estimation approximative.
Repère chiffré : un prévisionnel à 13 semaines correctement tenu transforme une gestion de trésorerie réactive, où l'on découvre les problèmes, en gestion anticipative, où l'on choisit le moment d'agir.
Fonctionnalités clés à rechercher dans un outil de centralisation et pilotage
Toutes les solutions de gestion de trésorerie PME ne se valent pas. Certaines se contentent d'agréger des soldes bancaires, d'autres construisent une vraie capacité de prévision. Avant de signer un abonnement, vérifiez que l'outil couvre ces cinq points.
- Consolidation bancaire en temps réel. L'outil doit synchroniser tous les comptes de l'entreprise, idéalement plusieurs fois par jour, et pas seulement une fois par semaine sur export manuel.
- Prévisionnel automatique sur 13 semaines. La projection doit se construire à partir des factures en cours, des échéances connues et de l'historique, pas d'une simple moyenne mensuelle.
- Alertes proactives et scénarios. Vous devez pouvoir fixer un seuil de trésorerie minimal et recevoir un signal dès que le solde projeté s'en approche, avec la possibilité de simuler l'impact d'un retard de paiement ou d'un nouvel investissement.
- Intégrations comptables et bancaires. Un logiciel de trésorerie utile se connecte à votre comptabilité, votre outil de facturation et vos flux de dépenses sans ressaisie manuelle ; la fiabilité des prévisions dépend directement de la qualité de ces données.
- Hébergement sécurisé et coût total maîtrisé. Regardez le prix affiché, mais aussi le temps d'intégration et le besoin ou non d'un accompagnement technique.
Pour une PME mono activité, la priorité va souvent à la simplicité de connexion et à la justesse des prévisions plutôt qu'aux fonctions avancées de gestion de trésorerie multi entités réservées aux grandes structures.
Conseil de pro : Testez toujours l'outil sur un mois de données réelles avant de l'adopter. Un prévisionnel proche de la réalité à la fin du premier mois est un bon signe ; un écart important signale un problème d'intégration ou d'hypothèses à corriger.
Comment mettre en place un plan de trésorerie en 90 jours ?
Structurer sa mise en place cash pooling au sens SaaS demande une méthode, pas seulement un outil. Voici la séquence qui fonctionne pour une PME sans DAF.
- Jours 1 à 15 : diagnostic. Connectez les comptes bancaires, importez les données comptables des douze derniers mois et identifiez les échéances récurrentes (loyers, salaires, charges sociales).
- Jours 15 à 30 : construction du prévisionnel. Bâtissez la première version du prévisionnel à 13 semaines et validez les hypothèses avec le comptable ou l'expert habituel de l'entreprise.
- Jours 30 à 60 : paramétrage des alertes. Fixez les seuils critiques, activez les scénarios (retard client, hausse des charges) et automatisez les relances sur les factures en retard.
- Jours 60 à 90 : ancrage des rituels. Instaurez une revue hebdomadaire courte et un comité mensuel de validation des indicateurs avec les personnes clés de l'entreprise.
Les livrables à viser à chaque étape :
- À 30 jours : un premier tableau de bord synthétique (chiffre d'affaires vs budget, marge, trésorerie à 30 jours), le type de document attendu par les partenaires financiers.
- À 60 jours : un système d'alertes actif et testé sur au moins un scénario réel.
- À 90 jours : un historique de prévisions comparées au réalisé, base de toute négociation bancaire future.
Ce calendrier suit la même logique que la méthode de cash management pensée pour les PME sans DAF : peu d'étapes, mais chacune produit un livrable concret plutôt qu'une simple case cochée.
Quels indicateurs et rituels maintiennent la centralisation dans la durée ?
Un outil bien installé sans rituel de suivi retombe vite dans l'oubli. Quatre indicateurs suffisent pour garder le cap :
- Trésorerie projetée à 7, 30 et 90 jours : la boussole de base, à regarder chaque semaine.
- Besoin en fonds de roulement (BFR) : révèle si la croissance de l'activité consomme plus de cash qu'elle n'en génère.
- Délai moyen de paiement clients (DSO) : un DSO qui grimpe de quelques jours suffit à fragiliser tout le prévisionnel.
- Réserve de sécurité : le montant plancher sous lequel l'entreprise déclenche un plan d'action, pas seulement une alerte.
Côté rituels, une revue hebdomadaire de 15 minutes et un comité mensuel plus complet suffisent dans la majorité des PME. L'idée est de garder une trace des hypothèses retenues à chaque prévisionnel, pour comprendre plus tard pourquoi un écart est apparu.
Le retour sur investissement se mesure sur trois axes : le temps gagné par rapport à une consolidation manuelle sous tableur, le coût évité d'un recrutement DAF, et la trésorerie effectivement préservée grâce aux alertes déclenchées à temps. Un flux de trésorerie correctement modélisé devient alors un outil de décision plutôt qu'un simple constat comptable a posteriori.
Le cash pooling bancaire classique a-t-il un intérêt fiscal pour une PME ?
Le cash pooling bancaire au sens strict, qu'il soit physique (virements réels entre comptes) ou notionnel (fusion d'intérêts sans mouvement de fonds), reste un dispositif de groupe : il suppose plusieurs sociétés liées, souvent une société mère et ses filiales. Une PME indépendante, sans structure de groupe, ne peut tout simplement pas y accéder, ce qui explique pourquoi la quasi totalité des dirigeants de petites structures cherchent en réalité un outil de pilotage et non un produit bancaire.
Pour les groupes qui y ont recours, la convention de trésorerie doit respecter le principe de pleine concurrence : les taux d'intérêt appliqués entre sociétés doivent correspondre à des conditions de marché, sous peine de requalification fiscale par l'administration. Ce sujet relève du droit fiscal des groupes et dépend fortement de la structure juridique retenue, ce qui justifie l'avis d'un expert comptable ou d'un avocat fiscaliste avant toute mise en place.
Pour une PME sans filiale, la question fiscale se pose différemment : elle porte sur la déductibilité des frais bancaires, sur le traitement des lignes de crédit court terme, et sur la bonne tenue des justificatifs en cas de contrôle. Un outil de pilotage bien alimenté facilite justement cette traçabilité, puisqu'il centralise l'historique des mouvements et des hypothèses retenues mois après mois.
Quels types de "cash pooling" existent, et lesquels concernent une PME ?
Dans sa définition bancaire, on distingue deux grandes familles. Le cash pooling physique déplace réellement les fonds d'un compte filiale vers un compte pivot, généralement chaque nuit. Le cash pooling notionnel ne bouge aucun argent : la banque calcule les intérêts comme si les soldes étaient fusionnés, sans virement effectif. Les deux exigent une architecture de groupe avec plusieurs entités juridiques.
Une PME sans filiale ne relève d'aucun de ces deux schémas. Ce qui s'en approche le plus dans son quotidien, c'est la consolidation de ses propres comptes bancaires, parfois répartis entre une banque principale et une banque secondaire pour un prêt garanti, au sein d'un seul tableau de bord. On parle alors de centralisation opérationnelle, pas de pooling au sens juridique.
Cette nuance compte, car beaucoup de dirigeants tapent « cash pooling PME » en cherchant justement cette centralisation, sans avoir besoin de la complexité contractuelle du pooling bancaire. Un outil SaaS de gestion de trésorerie répond exactement à ce besoin réel : réunir les comptes, projeter la trésorerie consolidée, et piloter depuis un seul endroit, sans convention intragroupe ni négociation bancaire lourde.
Quels sont les avantages et les risques d'une centralisation de trésorerie en PME ?
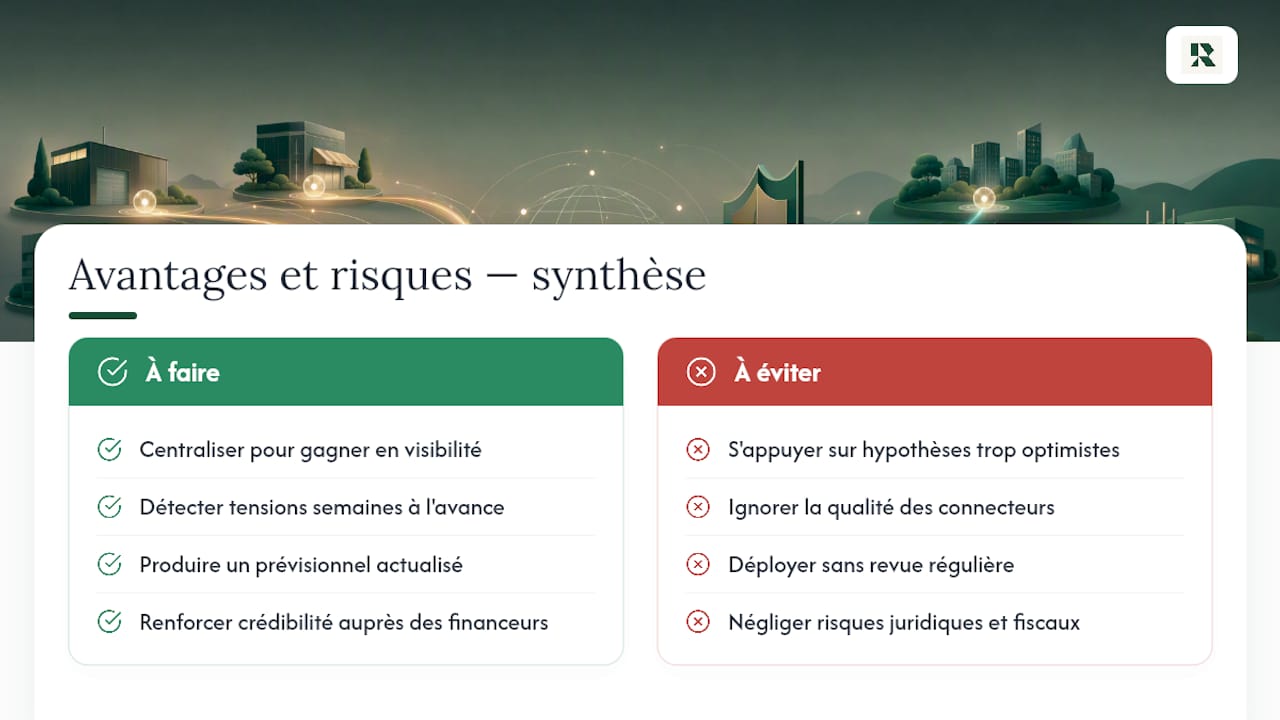
Le principal avantage tient dans la visibilité. Une PME qui centralise ses comptes et ses prévisions repère les tensions plusieurs semaines à l'avance, ce qui laisse le temps d'agir : relancer un client, décaler une dépense, ou solliciter une ligne de crédit court terme avant l'urgence. C'est aussi un gain de crédibilité vis à vis des partenaires financiers, qui préfèrent discuter avec un dirigeant capable de produire un prévisionnel actualisé plutôt qu'une estimation orale.
Le risque principal n'est pas financier, il est méthodologique. Un prévisionnel construit sur des hypothèses de vente trop optimistes ou sur des données comptables mal synchronisées donne une fausse impression de sécurité, potentiellement pire que l'absence de prévisionnel. La qualité des connecteurs et la rigueur de mise à jour comptent donc autant que l'outil lui même.
Il existe aussi un risque de dépendance mal placée : un tableau de bord n'a de valeur que si quelqu'un en tire des décisions. Une PME qui installe un outil de pilotage sans instaurer de rituel de revue régulière perd l'essentiel du bénéfice au bout de quelques semaines. Enfin, pour les rares PME appartenant à un groupe et qui envisagent un vrai cash pooling bancaire, le risque juridique et fiscal évoqué plus haut, requalification des intérêts intragroupe notamment, reste réel et doit être anticipé avec un professionnel du chiffre.
Comment choisir un outil ou un prestataire de gestion de trésorerie ?
Le choix d'un outil de gestion de trésorerie PME repose sur des critères plus concrets que la liste de fonctionnalités affichée sur la page tarifs. D'abord, la rapidité de connexion : un outil qui ne demande pas un projet informatique de plusieurs semaines pour brancher les comptes bancaires convient mieux à une structure sans équipe technique dédiée.
Ensuite, la nature des intégrations comptables, bancaires et de facturation détermine la fiabilité du prévisionnel dans la durée, comme le rappelle le guide sur le choix d'un logiciel de trésorerie. Un outil mal connecté à votre comptabilité produit des prévisions approximatives, quelle que soit la qualité de son interface.
Le mode de sécurisation des données mérite aussi un regard attentif : hébergement, chiffrement, localisation des serveurs. Pour une PME qui manipule ses données bancaires, ce point n'est pas accessoire.
Enfin, comparez le coût total, abonnement plus temps de mise en place, avec les alternatives réelles. Externaliser un contrôleur de gestion à temps partiel, former une personne en interne ou passer par un outil digital sont trois options qui coexistent, et le bon choix dépend surtout de la taille de l'équipe et du temps disponible en interne. Un guide pratique sur le pilotage des petites structures détaille d'ailleurs bien ces arbitrages pour les TPE.
Quelles étapes de contrôle interne accompagnent la centralisation de trésorerie ?
Centraliser ses comptes ne dispense pas d'un minimum de contrôle interne, même dans une petite structure. La première étape consiste à séparer les rôles : la personne qui valide un virement ne devrait jamais être la seule à avoir accès aux identifiants bancaires et à la validation comptable en même temps.
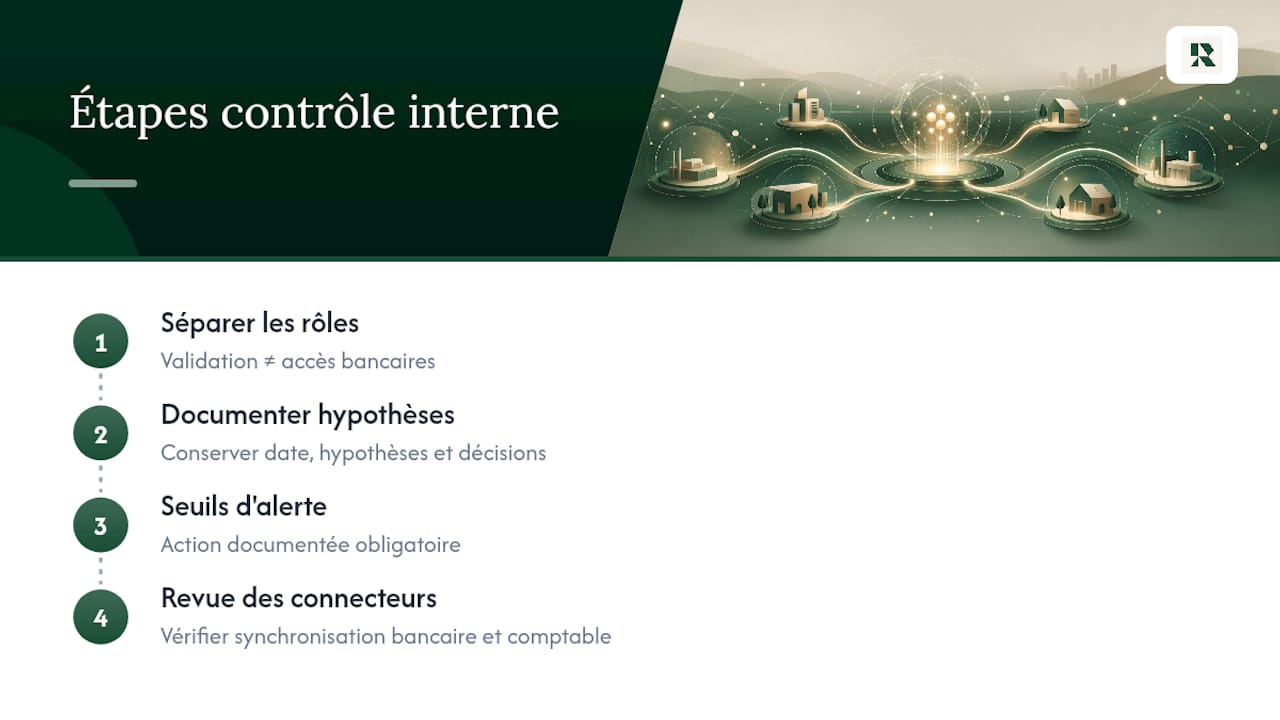
Ensuite, documentez les hypothèses de chaque prévisionnel. Un tableau qui change de méthode de calcul chaque mois sans trace écrite devient inutilisable pour analyser un écart six mois plus tard. Conservez, au minimum, la date de mise à jour, les hypothèses de chiffre d'affaires retenues et les décisions prises suite à une alerte.
Troisième étape : fixez un seuil d'alerte qui déclenche systématiquement une action documentée, jamais un simple constat.
Enfin, prévoyez une revue périodique de la fiabilité des connecteurs bancaires et comptables : un flux mal synchronisé pendant plusieurs semaines peut fausser silencieusement tout le pilotage sans que personne ne s'en aperçoive avant qu'un écart important n'apparaisse.
Perspective : pourquoi les PME sans DAF ont intérêt à changer de méthode
L'erreur classique consiste à croire qu'un pilotage de trésorerie sérieux exige un DAF à temps plein. C'est faux : la valeur ne vient pas du titre, elle vient du livrable, prévisionnel tenu à jour, écarts expliqués, alertes suivies d'une action. Face à un banquier, ce qui rassure, c'est la régularité du suivi, pas l'organigramme de l'entreprise.
En interne, l'argument qui convainc un associé ou un actionnaire n'est jamais le coût de l'outil en lui même, mais le coût de ne pas savoir. Une tension de trésorerie découverte trois jours avant l'échéance coûte toujours plus cher, en stress et en marge de négociation, qu'une tension anticipée cinq semaines à l'avance.
— Safae
Ryvo : le copilote financier pensé pour piloter sans DAF
Ryvo est l'outil que Ryvo a construit précisément pour ce scénario : une PME sans direction financière qui veut des réponses claires sur sa trésorerie, pas un tableau de bord de plus à interpréter. Vous posez une question sur votre trésorerie, un recrutement ou un investissement, et vous obtenez une réponse en 30 secondes, appuyée sur les modules Cash & Liquidité et Comptabilité connectés à vos comptes réels.

Un copilote financier SaaS revient souvent jusqu'à dix fois moins cher qu'un DAF traditionnel, ce qui rend un pilotage financier sérieux accessible à une entreprise de petite taille. Les dirigeants qui l'utilisent rapportent un vrai gain de temps sur les analyses manuelles et une trésorerie mieux préservée grâce aux alertes proactives. L'entrée dans le parcours se fait par le diagnostic de trésorerie sous 72 heures à 290 € HT, qui pose les bases du prévisionnel à 13 semaines décrit plus haut. Trois formules suivent ensuite selon la taille de l'entreprise sur la page tarifs : Offre Fondateur à 199 € par mois, Standard à 249 € par mois et Pro à 349 € par mois. Pour comprendre le déroulé concret, la page Comment ça se passe détaille chaque étape depuis la connexion des comptes jusqu'aux premières alertes actives.
Sources
- Comment choisir un logiciel de trésorerie en 2026 : fonctionnalités, intégrations et flux de dépenses | Spendesk
- Hayot-expertise
- Pilotage d'une PME : pourquoi mettre en place un contrôle de gestion même sans DAF à temps plein? | Novances
Questions fréquentes
Qu'est ce que le cash pooling pour une PME au sens SaaS ?
Il s'agit de centraliser tous les comptes bancaires d'une entreprise dans un seul outil pour projeter sa trésorerie et recevoir des alertes automatiques, à distinguer du cash pooling bancaire réservé aux groupes de sociétés.
Combien coûte un outil de pilotage de trésorerie comme Ryvo ?
Ryvo propose un diagnostic initial à 290 € HT, puis des abonnements mensuels à partir de 199 € pour l'offre Fondateur, 249 € pour l'offre Standard et 349 € pour l'offre Pro, détaillés sur la page tarifs.
Une PME peut elle vraiment se passer de DAF pour piloter sa trésorerie ?
Oui : l'externalisation partielle, la formation interne ou un outil digital de pilotage sont des alternatives reconnues à un DAF à temps plein pour une PME.
Quelle est la différence entre cash pooling physique et notionnel ?
Le cash pooling physique déplace réellement les fonds entre comptes d'un groupe, tandis que le notionnel fusionne uniquement le calcul des intérêts sans mouvement d'argent ; les deux concernent des structures avec plusieurs entités juridiques, pas une PME isolée.
Sur quel horizon faut il construire son prévisionnel de trésorerie ?
L'horizon recommandé est un prévisionnel glissant de 13 semaines, actualisé chaque semaine, pour repérer les tensions de trésorerie plusieurs semaines avant qu'elles ne surviennent.