19 septembre 202616 min de lecture
Compte de résultat prévisionnel PME : la méthode complète
Le compte de résultat prévisionnel projette vos produits et vos charges sur plusieurs exercices, généralement trois, pour vérifier si votre PME sera rentable. C'est le document central qu'un banquier ou un investisseur ouvre en premier, et c'est aussi votre meilleur outil pour piloter les décisions du quotidien : embaucher, investir, ajuster vos prix. Sans lui, vous naviguez à vue.
En bref:
- La projection crédible du chiffre d'affaires repose sur une méthode ascendante, en décomposant volume et prix par poste, et en prenant en compte saisonnalité dès la première année.
- Il est essentiel d’intégrer toutes les charges, notamment sociales, amortissements, intérêts d’emprunt et taxes, en demandant des devis précis pour éviter les sous-estimations.
- Construire un compte de résultat prévisionnel exige une démarche en six étapes, avec une documentation claire des hypothèses, pour rassurer les partenaires financiers.
- La rentabilité se mesure avec des indicateurs comme la marge brute, l’EBE, le résultat d’exploitation et le seuil de rentabilité, en surveillant les écarts et en expliquant les variations importantes.
- Le suivi régulier du prévisionnel en comparant prévu et réalisé est vital, car un tableau vivant permet d’anticiper et d’éviter les dérapages de trésorerie, notamment grâce à des outils automatisés comme ceux de Ryvo.
Table des matières
- Comment estimer un chiffre d'affaires prévisionnel crédible ?
- Quelles charges prévisionnelles faut-il lister pour une PME ?
- Comment construire son compte de résultat prévisionnel étape par étape ?
- Quels indicateurs surveiller pour juger la rentabilité ?
- Bâtir trois scénarios et suivre les écarts au bon rythme
- Un exemple chiffré simple pour démarrer votre modèle
- Quel est l'impact fiscal dans un compte de résultat prévisionnel ?
- Comment adapter le prévisionnel selon votre secteur d'activité ?
- Comment intégrer investissements et financements au prévisionnel ?
- Le prévisionnel comme outil vivant, pas comme document de dossier
- Ryvo transforme votre prévisionnel en tableau de bord vivant
- Sources
- Questions fréquentes
Comment estimer un chiffre d'affaires prévisionnel crédible ?
La méthode la plus fiable reste le calcul ascendant : vous multipliez un volume de ventes réaliste par un prix moyen, poste par poste, plutôt que de partir d'un objectif global et de le décomposer artificiellement. Un commerce peut préférer le panier moyen multiplié par la fréquence de passage, tandis qu'une entreprise de services s'appuiera plutôt sur un taux d'occupation ou un nombre de missions vendables par mois.
La première année mérite un découpage mois par mois, pas un simple total annuel. C'est cette granularité qui révèle les creux de trésorerie liés à la saisonnalité, une information invisible sur un chiffre annuel lissé. À partir de la deuxième année, des colonnes annuelles suffisent généralement.
Les banques, en 2026, attendent des preuves tangibles plutôt que des estimations sorties d'un chapeau : une étude de marché chiffrée, des comparables, des lettres d'intention ou des préventes donnent du poids à votre dossier. Trois vérifications simples avant de figer vos chiffres :
- Comparez votre CA prévisionnel par salarié ou par mètre carré aux moyennes de votre secteur, disponibles auprès des chambres consulaires.
- Vérifiez que la montée en charge mensuelle correspond à un cycle de vente réaliste, pas à une progression linéaire artificielle.
- Confrontez votre hypothèse haute et votre hypothèse basse : un écart supérieur à 40 % signale une prévision mal calibrée.
Quelles charges prévisionnelles faut-il lister pour une PME ?
Les charges fixes tombent indépendamment du niveau d'activité : loyer, assurances, abonnements logiciels, salaires de base. Les charges variables suivent le volume de ventes, comme les achats de matières premières, la sous-traitance ou les commissions commerciales. Négliger cette distinction fausse tout le calcul du seuil de rentabilité plus loin dans le tableau.
Le poste le plus souvent sous-estimé reste les charges sociales patronales. Beaucoup de dirigeants budgètent un salaire brut sans ajouter le coût employeur qui va avec.
Conseil de pro : les cotisations patronales représentent généralement entre 40 % et 50 % du salaire brut selon le statut et la convention collective. Un recrutement à 3 000 € brut mensuel coûte donc réellement un montant nettement supérieur au salaire brut, primes et charges comprises.
Pour compléter la liste des charges à chiffrer :
- Les amortissements des investissements (matériel, véhicules, logiciels), calculés sur leur durée d'usage réelle.
- Les charges financières, notamment les intérêts d'emprunt si vous financez une partie de votre projet à crédit.
- Les charges exceptionnelles ponctuelles, comme un contentieux ou un déménagement prévu.
- Les impôts et taxes autres que l'impôt sur les bénéfices, tels que la CFE ou la taxe sur les salaires.
Demandez des devis réels plutôt que des estimations approximatives pour les postes les plus lourds. Notre guide sur les prévisions de charges détaille une méthode poste par poste applicable en quelques heures.
Comment construire son compte de résultat prévisionnel étape par étape ?
Construire ce tableau ne demande pas un logiciel spécialisé, mais une méthode rigoureuse. Voici la démarche qui évite les oublis et rassure un financeur qui relit votre dossier.
- Rassemblez vos données de référence. Reprenez votre historique comptable si l'entreprise existe déjà, ou des repères sectoriels publiés par votre chambre de commerce, votre fédération professionnelle ou des cabinets spécialisés si vous créez votre activité.
- Formulez des hypothèses écrites, pas mentales. Notez le rythme de montée en charge attendu, le prix moyen retenu, le taux de conversion visé. Chaque chiffre doit renvoyer à une source ou à un calcul vérifiable.
- Bâtissez le squelette du tableau. Mois par mois pour la première année, colonnes annuelles ensuite, avec les lignes classiques : chiffre d'affaires, achats, charges externes, charges de personnel, dotations aux amortissements, charges financières, impôts.
- Calculez les soldes intermédiaires de gestion. Marge brute, excédent brut d'exploitation, résultat d'exploitation, résultat net : chaque solde raconte une partie différente de la rentabilité.
- Documentez chaque hypothèse en annexe. Une note d'une page qui explique d'où vient chaque chiffre vaut souvent plus, aux yeux d'un banquier, que le tableau lui-même.
Cette méthode en six étapes, qui va de la collecte des données historiques jusqu'à la construction de trois scénarios, reste la référence la plus citée par les experts-comptables pour les dossiers de PME.
Conseil de pro : gardez une colonne « source de l'hypothèse » à côté de chaque ligne de votre tableau Excel. Le jour où un banquier vous demande de justifier un chiffre, vous répondez en dix secondes au lieu de chercher dans vos e-mails.
Quels indicateurs surveiller pour juger la rentabilité ?
Le compte de résultat se lit ligne après ligne, du chiffre d'affaires jusqu'au résultat net, et chaque solde intermédiaire de gestion alimente le suivant jusqu'au calcul du besoin en fonds de roulement. Voici les repères à connaître pour interpréter vos chiffres sans vous perdre.
Faites glisser le tableau pour voir toutes les colonnes.
| Indicateur | Calcul rapide | Ce qu'il révèle |
|---|---|---|
| Marge brute | Chiffre d'affaires moins achats consommés | Capacité de l'activité à couvrir ses coûts directs |
| Excédent brut d'exploitation (EBE) | Marge brute moins charges externes et charges de personnel | Rentabilité opérationnelle avant amortissements |
| Résultat d'exploitation | EBE moins dotations aux amortissements | Performance du métier hors éléments financiers |
| Résultat net | Résultat d'exploitation moins charges financières et impôts | Bénéfice réel disponible pour l'entreprise |
Le seuil de rentabilité, ou point mort, indique le chiffre d'affaires minimum à atteindre pour ne pas perdre d'argent : il se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Notre guide sur le seuil de rentabilité pour PME détaille ce calcul avec des exemples concrets par secteur. Un point mort atteint au dixième mois plutôt qu'au sixième change radicalement le discours que vous tenez à votre banquier.
- Un prêteur regarde d'abord la capacité de remboursement, c'est à dire le résultat net additionné aux amortissements, rapporté aux échéances annuelles de prêt.
- Une marge brute qui chute d'année en année dans votre prévisionnel doit être expliquée, sinon elle inquiète plus qu'elle ne rassure.
- Joignez toujours une note qui explique les variations importantes d'une année sur l'autre : un salarié embauché en année deux, un investissement ponctuel, une hausse de loyer prévue.
Bâtir trois scénarios et suivre les écarts au bon rythme
Un prévisionnel figé perd de sa valeur dès le premier mois d'écart avec la réalité. La pratique recommandée consiste à construire trois versions du même tableau.
- Le scénario pessimiste réduit le chiffre d'affaires d'environ 20 % et maintient les charges fixes à l'identique, pour vérifier si l'entreprise résiste à un ralentissement.
- Le scénario réaliste reprend vos hypothèses centrales, celles que vous présentez en priorité aux financeurs.
- Le scénario optimiste teste une croissance plus rapide du taux de conversion ou un effet de volume sur les achats, sans réviser les charges fixes à la hausse trop tôt.
Le rythme de mise à jour dépend de votre taille : une PME en croissance gagne à comparer prévu et réalisé chaque mois, tandis qu'une TPE plus stable peut se contenter d'un point trimestriel. Un budget qui n'est jamais confronté au réel perd sa fonction de boussole pour le dirigeant.
Conseil de pro : mettez en place un tableau Réalisé vs Prévu dès le premier mois d'activité, même sommaire. Notre guide sur l'analyse des écarts budgétaires explique comment fixer des seuils d'alerte automatiques plutôt que de découvrir un dérapage trois mois trop tard.
Un exemple chiffré simple pour démarrer votre modèle
Voici la structure minimale d'un compte de résultat prévisionnel sur plusieurs exercices pour une petite structure de services, simplifiée pour illustrer la logique de calcul plutôt que pour servir de référence sectorielle.
Faites glisser le tableau pour voir toutes les colonnes.
| Poste | 1ère année | 2e année | 3e année |
|---|---|---|---|
| Chiffre d'affaires | un montant réaliste | une progression plausible | une croissance attendue |
| Charges externes | estimées selon l'activité | ajustées à la croissance | projetées avec prudence |
| Charges de personnel | valorisées selon effectif | ajustées aux besoins | anticipées selon plan |
| Excédent brut d'exploitation | calculé comme différence | recalculé en cohérence | estimé en fonction |
| Résultat net | résultat attendu après charges | ajusté selon hypothèses | projeté selon scénario |
Reproduisez cette structure en mois par mois pour l'année un, puis basculez sur des colonnes annuelles. Quelques principes à respecter pour que le modèle reste lisible :
- Gardez une ligne de total intermédiaire après chaque grande catégorie de charges, pas seulement en bas de tableau.
- Ajoutez une colonne d'écart en pourcentage entre le réalisé et le prévu dès que les premiers mois d'exploitation sont disponibles.
- Des modèles existent chez Bpifrance ou dans les banques pour cadrer la forme, mais la qualité de vos hypothèses reste ce qui compte vraiment.
Quel est l'impact fiscal dans un compte de résultat prévisionnel ?
L'impôt figure en bas de tableau, mais il ne doit jamais être une ligne oubliée jusqu'au dernier moment. Une entreprise individuelle ou une micro-entreprise relève en revanche de l'impôt sur le revenu du dirigeant, ce qui déplace la charge fiscale hors du compte de résultat de la société elle-même.
Deux erreurs reviennent souvent. La première consiste à appliquer un taux d'impôt uniforme sur toutes les années, sans tenir compte d'un déficit reportable en année un qui réduit l'impôt dû en année deux. La seconde consiste à oublier la contribution économique territoriale ou la TVA non récupérable sur certaines dépenses, qui pèsent sur la trésorerie même si elles n'apparaissent pas toutes en charge d'exploitation classique.
Le régime fiscal choisi au moment de la création influence directement la lecture de votre résultat net par un banquier. Un dossier qui présente un résultat net faible parce que la rémunération du dirigeant absorbe la marge n'envoie pas le même signal qu'un résultat net faible dû à une activité réellement peu rentable. Précisez ce point dans votre note d'hypothèses, sinon le financeur tire ses propres conclusions, pas toujours les bonnes. Un expert comptable reste la meilleure ressource pour caler le taux et le régime applicables à votre structure exacte.
Comment adapter le prévisionnel selon votre secteur d'activité ?
Le commerce de détail vit avec des marges variables faibles et un poids important du stock, ce qui rend le suivi mensuel du chiffre d'affaires quasi obligatoire pour repérer un décrochage de saison avant qu'il ne mette la trésorerie en tension. La restauration ajoute une saisonnalité hebdomadaire, pas seulement mensuelle, qu'un prévisionnel trop lissé ne capte jamais.
Une entreprise de services, à l'inverse, affiche souvent une marge brute élevée puisqu'elle achète peu de matières premières, mais elle porte un poids salarial bien plus lourd : le poste charges de personnel devient alors le vrai levier de pilotage, bien plus que les achats.
L'activité industrielle ou artisanale doit intégrer des amortissements plus lourds, liés au matériel de production, et anticiper des cycles de commande longs qui décalent le chiffre d'affaires encaissé par rapport au chiffre d'affaires facturé. Une PME du bâtiment, par exemple, gagnera à raisonner par chantier plutôt que par mois calendaire pour ne pas fausser la lecture de la rentabilité réelle. Dans tous les cas, le squelette du tableau reste identique. Ce qui change, c'est le poids relatif de chaque ligne et le niveau de détail à apporter sur le poste qui pèse le plus dans votre modèle économique.
Comment intégrer investissements et financements au prévisionnel ?
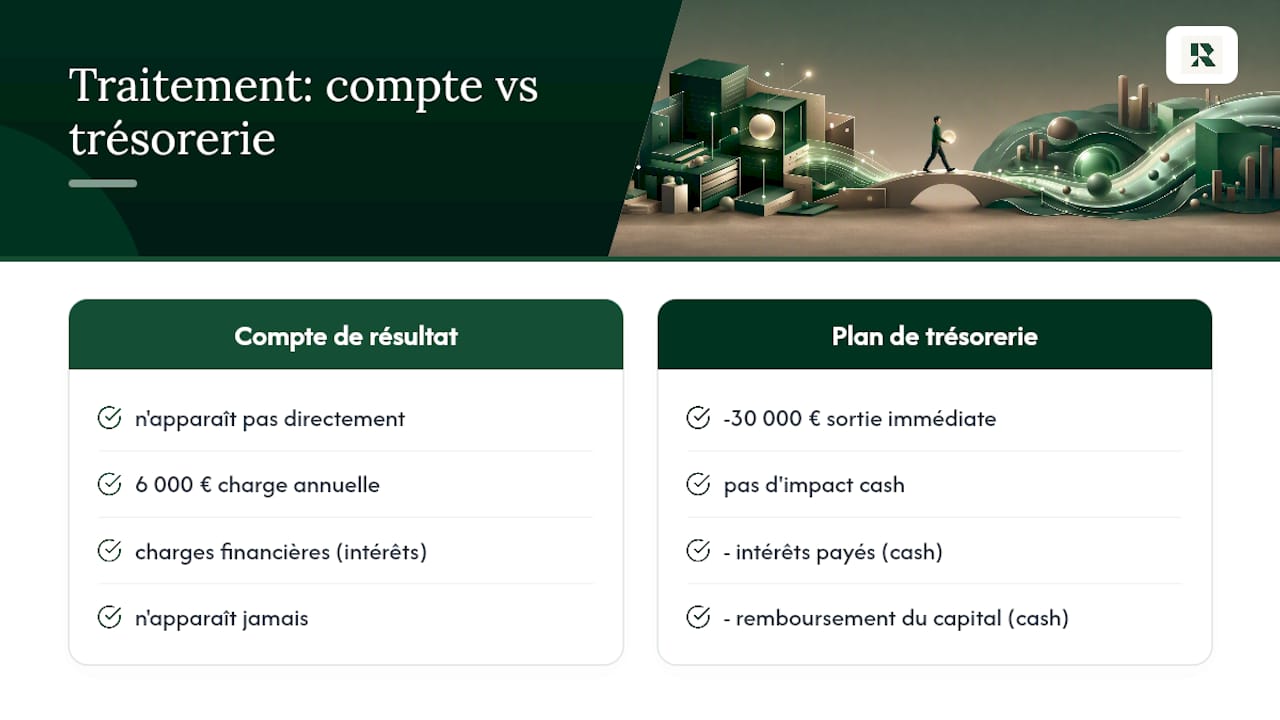
Un investissement n'entre jamais directement dans le compte de résultat pour son montant total : il s'étale via l'amortissement, ligne par ligne, sur sa durée d'usage. Acheter un véhicule utilitaire à 30 000 € amorti sur cinq ans pèse 6 000 € par an sur le résultat, pas 30 000 € l'année de l'achat. Cette mécanique surprend souvent les créateurs qui confondent la sortie de trésorerie, immédiate, et la charge comptable, étalée dans le temps.
Le financement de cet investissement suit une logique séparée. Un emprunt bancaire génère des intérêts qui apparaissent en charges financières dans le compte de résultat, mais le remboursement du capital, lui, n'apparaît jamais dans ce tableau : il relève exclusivement du plan de trésorerie et du plan de financement. C'est là que le compte de résultat prévisionnel et le plan de trésorerie se complètent sans se confondre : le premier mesure la rentabilité, le second mesure la capacité à payer ses factures au bon moment. Une entreprise peut afficher un résultat net positif sur le papier tout en manquant de liquidités parce que le remboursement du capital d'emprunt absorbe la trésorerie sans jamais toucher au résultat.
Une subvention ou une aide non remboursable, en revanche, s'enregistre en produit exceptionnel ou en produit d'exploitation selon sa nature, et vient directement gonfler le résultat de l'exercice où elle est perçue.
Le prévisionnel comme outil vivant, pas comme document de dossier
Le vrai test d'un compte de résultat prévisionnel n'est pas sa présentation le jour du rendez-vous bancaire, mais sa capacité à survivre au troisième mois d'exploitation. Trop de dirigeants le rangent après l'avoir montré une fois. Un prévisionnel qui n'est jamais confronté au réalisé ne sert à rien : sa valeur tient entièrement à la régularité du suivi et à la franchise avec laquelle on regarde les écarts.
Partagez-le avec votre associé, votre comptable, votre responsable commercial. Un document que vous êtes seul à consulter devient vite un tableau mort. Ce qui fait la différence, au fond, c'est le lien que vous tissez entre ce compte de résultat et votre trésorerie réelle : un résultat net positif sur le papier ne protège personne d'un découvert bancaire en mars.
— Safae
Ryvo transforme votre prévisionnel en tableau de bord vivant
Construire le tableau une fois, c'est un exercice utile. Le suivre chaque mois sans y passer une journée entière, c'est là que Ryvo change la donne pour une PME sans directeur financier. Le copilote financier répond à vos questions sur la trésorerie, le recrutement ou un investissement en 30 secondes, là où un DAF traditionnel demanderait un rendez-vous et un rapport la semaine suivante, pour un coût beaucoup plus élevé.

Concrètement, le module Cash & Liquidité automatise le rapprochement entre votre prévisionnel et votre réalisé, avec des alertes proactives dès qu'un écart dépasse le seuil que vous avez fixé. Pour démarrer, le Diagnostic 13 semaines à 290 € vous donne un point bas de trésorerie sous 72 heures et pose les bases de vos premiers scénarios. Si vous préférez souscrire directement, l'offre Fondateur à 199 € par mois inclut l'essentiel du suivi pour une PME qui démarre sa structuration financière.
Sources
Pour approfondir la méthode, la Nexco Expertise détaille les quatre tableaux du prévisionnel complet. Korus propose une méthode en six étapes pour construire un budget PME de A à Z. Pour le calcul du seuil de rentabilité en particulier, GDMO Vision offre des exemples chiffrés utiles à une TPE.
- Prévisionnel création d'entreprise : la méthode, Nexco Expertise
- Le budget prévisionnel à la création d'entreprise, Clémentine
- Compte de résultat prévisionnel : comment le construire, Hayot Expertise
- Budget prévisionnel PME : guide pratique, Korus
- Charges patronales : taux et impact, Keobiz
Questions fréquentes
Qu'est-ce qu'un compte de résultat prévisionnel ?
C'est une projection des produits et des charges d'une entreprise sur plusieurs exercices futurs, généralement trois ans pour un dossier de financement externe. Il sert à vérifier la rentabilité attendue avant même de lancer ou de développer une activité.
Quelles sont les trois parties principales du compte de résultat ?
Le compte de résultat se découpe en résultat d'exploitation, résultat financier et résultat exceptionnel, dont l'addition forme le résultat net avant impôt. Cette structure permet de distinguer la performance du métier des éléments liés au financement ou à des opérations ponctuelles.
Quand utiliser le compte 768 en comptabilité ?
Les autres produits financiers qui ne trouvent pas leur place dans les comptes financiers classiques, comme certains gains de change ou revenus financiers accessoires, sont généralement mineurs dans un prévisionnel, sauf activité spécifique liée aux devises.
Quand utiliser les comptes 108 et 455 ?
Le compte de l'exploitant dans une entreprise individuelle sert à tracer les apports et prélèvements personnels du dirigeant. Les comptes courants d'associés représentent les sommes prêtées ou avancées par un associé à sa société, une distinction importante à documenter dans votre note d'hypothèses si votre financement mêle apport personnel et apport en compte courant.
Combien coûte un accompagnement pour construire son prévisionnel avec Ryvo ?
Le Diagnostic 13 semaines de Ryvo coûte 290 € et livre un premier point de trésorerie sous 72 heures. Pour un suivi continu, les formules d'abonnement démarrent à 199 € par mois selon la taille de votre structure.