24 septembre 202619 min de lecture
Politique d'encaissement PME : la méthode qui protège votre trésorerie
Une politique d'encaissement PME solide combine trois piliers : des CGV qui fixent des règles claires (acompte, pénalités, échéances), un processus de relance structuré par paliers, et une automatisation ciblée des tâches répétitives. L'article L.441-10 du Code de commerce fixe le cadre légal, le DSO mesure l'efficacité, et un outil comme Ryvo permet de piloter ces indicateurs sans recruter de directeur financier. Direction la section sur les actions à lancer ce mois-ci pour passer à l'action tout de suite.
En bref:
- Réduire le délai moyen de paiement de vos clients libère une trésorerie essentielle, pouvant couvrir un mois de salaires ou éviter un découvert bancaire.
- Le suivi hebdomadaire de l'ancienneté des créances et du taux d'impayés permet d'agir rapidement sur les créances à risque et d'éviter leur escalade.
- Des CGV claires, l'application stricte des pénalités et l'exigence systématique d'acompte sécurisent les encaissements et renforcent la discipline des clients.
- Automatiser les relances simples et réserver l'intervention humaine aux dossiers complexes optimise la gestion du poste client sans dégrader la relation client.
- L'utilisation d'outils comme Ryvo, combinée à un diagnostic 13 semaines, permet de surveiller en temps réel le DSO et d'identifier rapidement les points de blocage opérationnels.
Table des matières
- Pourquoi une politique d'encaissement structurée réduit le besoin en fonds de roulement
- Quels indicateurs suivre pour piloter votre encaissement ?
- CGV, acomptes, escompte et pénalités : que mettre par écrit pour encaisser plus vite
- Comment organiser un calendrier de relance efficace ?
- Automatiser les relances : que confier à la machine, que garder humain
- Facturation électronique : quel impact sur vos délais d'encaissement ?
- Preuves et retours : comment Ryvo soutient concrètement une politique d'encaissement
- Comment traiter un litige client sans bloquer tout l'encaissement ?
- Pourquoi former vos équipes commerciales à la politique d'encaissement change tout
- Faut-il adapter sa politique d'encaissement selon le profil du client ?
- Quels KPI suivre pour mesurer l'efficacité réelle de votre politique d'encaissement
- Quel cadre juridique encadre l'encaissement des PME ?
- Trois actions à lancer ce mois-ci si vous dirigez une PME
- Le diagnostic 13 semaines Ryvo pour structurer votre encaissement
- Sources
- Questions fréquentes
Pourquoi une politique d'encaissement structurée réduit le besoin en fonds de roulement
Un jour de délai de paiement supplémentaire, ce n'est pas juste un chiffre abstrait sur un tableau de bord. C'est de l'argent qui reste bloqué chez votre client au lieu de financer votre propre activité. Pour une PME avec un chiffre d'affaires conséquent, chaque jour de DSO représente une somme significative de trésorerie immobilisée. Réduire le DSO de plusieurs jours peut ainsi libérer une trésorerie importante, contribuant à mieux financer votre activité, une somme qui peut couvrir un mois de salaires ou éviter un découvert bancaire.
Les retards de paiement ne tombent pas du ciel. Ils viennent le plus souvent d'un enchaînement de petites failles : une facture envoyée en retard, des mentions manquantes qui bloquent le service comptable du client, une relance oubliée parce que personne n'en est vraiment responsable. Ce sont des causes opérationnelles, pas des accidents de parcours.
Le chiffre à retenir : selon l'Observatoire des délais de paiement de la Banque de France, les retards immobilisent chaque année des montants considérables à l'échelle de l'économie française, et réduire son DSO produit un effet comparable à un financement interne sans passer par la dette.
L'enjeu dépasse la simple gestion administrative. Une trésorerie tendue limite votre capacité à investir, à recruter, ou simplement à négocier avec vos fournisseurs. Structurer votre flux de trésorerie autour d'une politique d'encaissement claire n'est pas un confort, c'est une condition de survie pour beaucoup de PME.
Quels indicateurs suivre pour piloter votre encaissement ?
Le DSO (délai moyen de règlement client) reste l'indicateur central, mais il faut le lire avec prudence. Sa formule classique : (créances clients ÷ chiffre d'affaires TTC) × nombre de jours de la période. Le problème, c'est qu'il mélange deux réalités très différentes : le DSO contractuel, celui que vos CGV autorisent, et le DSO subi, celui que vos clients vous imposent réellement. Un DSO de 55 jours sur des conditions à 30 jours nets révèle un problème de recouvrement, pas seulement un délai un peu long.
L'aging (balance âgée) complète le DSO en classant vos créances par ancienneté. Les tranches standards sont : 0 à 30 jours, 31 à 60 jours, 61 à 90 jours, et plus de 90 jours. Une créance qui bascule dans la dernière tranche mérite une attention immédiate, car les chances de recouvrement chutent fortement après trois mois.
Voici les indicateurs à revoir chaque semaine ou chaque mois :
- Le DSO global et son évolution sur trois mois glissants
- L'aging détaillé par tranche et par client
- Le taux de recouvrement (créances encaissées / créances émises sur la période)
- Le taux d'impayés (factures non réglées après 90 jours / total facturé)
- L'encours total par client, avec un focus sur les dix plus gros comptes
Faites glisser le tableau pour voir toutes les colonnes.
| Indicateur | Fréquence de suivi | Seuil d'alerte typique |
|---|---|---|
| DSO global | Mensuel | Écart > 10 jours vs conditions CGV |
| Aging (>90 jours) | Hebdomadaire | > 5 % de l'encours total |
| Taux de recouvrement | Mensuel | < 90 % sur 60 jours |
| Taux d'impayés | Trimestriel | > 2 % du chiffre d'affaires |
CGV, acomptes, escompte et pénalités : que mettre par écrit pour encaisser plus vite
Vos conditions générales de vente sont votre premier outil d'encaissement, bien avant la première relance. L'article L.441-10 du Code de commerce fixe le délai de paiement par défaut à 30 jours, et plafonne un délai convenu à 60 jours à compter de la date de facture, ou 45 jours fin de mois. Aller au-delà expose l'entreprise à des sanctions.
Les pénalités de retard sont exigibles dès le lendemain de l'échéance, sans mise en demeure préalable, et s'accompagnent d'une indemnité forfaitaire de recouvrement de 40 € par facture impayée. Ce montant doit figurer explicitement sur vos factures et vos CGV, sinon vous ne pourrez pas le réclamer.
Sur l'acompte, la règle est simple : demandez-le systématiquement sur les commandes importantes ou pour les nouveaux clients sans historique. Un acompte de 30 % encaissé à la commande sécurise votre trésorerie et filtre les clients peu fiables. Côté TVA, l'acompte facturé déclenche l'exigibilité de la TVA à la date d'encaissement pour les prestations de services, ce qui impose d'émettre une facture d'acompte distincte et correctement documentée.
L'escompte pour paiement anticipé fonctionne, mais seulement s'il est calibré. Un escompte de 2 % pour un paiement à 10 jours au lieu de 30 revient à financer votre client à un taux annualisé élevé. Ne l'accordez que si le coût reste inférieur à celui d'un découvert bancaire équivalent.
Conseil de pro : placez le montant de la pénalité et l'indemnité de 40 € en pied de facture, pas seulement dans les CGV. Un client qui voit le chiffre à chaque envoi paie plus vite, par simple réflexe.
Ce qu'il faut vérifier sur chaque facture avant envoi :
- Mention du taux de pénalité et de l'indemnité forfaitaire de 40 €
- Date d'échéance clairement indiquée, pas seulement la date d'émission
- Conditions d'escompte si applicables, avec le taux exact
- Coordonnées bancaires complètes pour éviter tout prétexte de retard
Pour approfondir le traitement comptable de ces pénalités, notre article sur les 40 € et pénalités de retard détaille les cas pratiques les plus fréquents chez les PME.
Comment organiser un calendrier de relance efficace ?
Une relance efficace suit un rythme précis, pas une improvisation au coup par coup. Voici le calendrier qui fonctionne pour la majorité des PME :
- J-5 avant échéance : un rappel amical par e-mail, souvent perçu comme un service plutôt qu'une pression.
- J+5 : premier relance téléphonique ou e-mail ferme, ton neutre, on suppose un oubli.
- J+15 : relance écrite avec mention explicite des pénalités applicables et de l'indemnité de 40 €.
- J+30 : appel du dirigeant ou du responsable financier, proposition d'un plan de paiement clients si nécessaire.
- J+45 à 60 : lettre recommandée avec accusé de réception (LRAR), dernière étape avant contentieux ou affacturage de la créance.
Le canal compte autant que le moment. Un e-mail suffit pour un premier rappel, mais un appel téléphonique reste nettement plus efficace pour comprendre pourquoi un client bloque, un litige, un problème de trésorerie chez lui, ou simple négligence administrative.
La répartition des rôles évite que les relances se perdent entre deux chaises. Dans une PME, on désigne en général une personne pilote pour les factures inférieures à un seuil donné (relance automatisée ou quasi automatique), et on réserve l'intervention du dirigeant ou du responsable financier aux comptes stratégiques ou aux montants élevés.
Conseil de pro : priorisez vos relances par encours, pas par ancienneté. Une facture de 500 € en retard de 60 jours pèse moins sur votre trésorerie qu'une facture de 15 000 € en retard de 20 jours.
Le suivi des encours et une segmentation client permettent de repérer rapidement si un retard vient d'un simple oubli ou d'un litige plus profond, avant que la situation ne s'aggrave.
Automatiser les relances : que confier à la machine, que garder humain
L'automatisation ne remplace pas le jugement, elle libère du temps pour les dossiers qui en ont vraiment besoin. Les fonctions à automatiser en priorité : l'envoi des relances de premier et deuxième niveau, la proposition de paiement en ligne directement dans l'e-mail de relance, et le lettrage automatique des paiements reçus avec les factures émises.
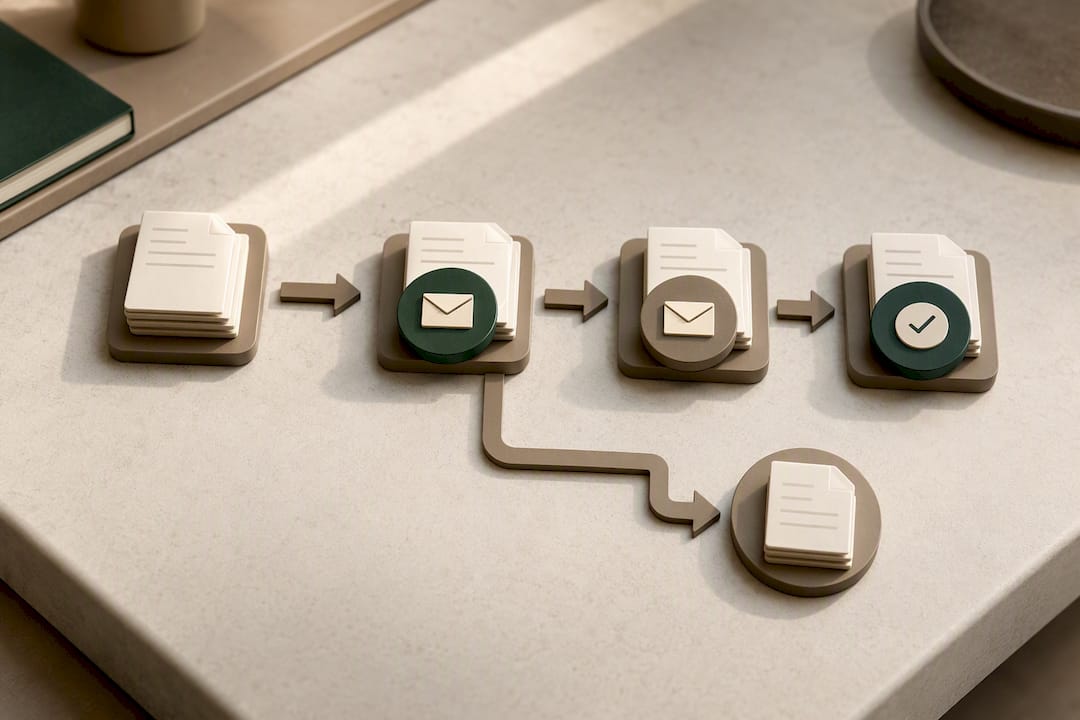
Une facture ne devient éligible à l'automatisation complète que si elle remplit trois conditions : elle n'est pas contestée, le lettrage avec le paiement a été vérifié, et le client n'appartient pas à un segment stratégique nécessitant un contact humain. Automatiser une relance sur une facture litigieuse ne fait qu'irriter un client qui a peut-être raison de contester.
Pour choisir un outil adapté à une PME, quatre critères comptent vraiment :
- L'intégration avec votre logiciel comptable existant, sans double saisie
- La traçabilité complète de chaque relance envoyée (date, canal, contenu)
- La facilité de paramétrage sans compétence technique poussée
- La capacité à distinguer automatiquement les factures à fort encours des petits montants
Conseil de pro : gardez toujours une validation humaine sur les factures contestées, les clients stratégiques et les dossiers à fort encours. L'automatisation gère le volume, pas la nuance.
Un outil de relance comme celui présenté dans notre guide sur la relance automatique permet justement de fixer ces règles d'éligibilité une fois, puis de laisser tourner le système sur les cas simples.
Facturation électronique : quel impact sur vos délais d'encaissement ?
La facturation électronique change la donne sur un point précis : elle horodate précisément l'émission et la réception de la facture, ce qui fixe sans ambiguïté le point de départ du délai de paiement. Fini les litiges sur « je n'ai jamais reçu la facture ».
Selon France Num, la dématérialisation réduit les rejets liés aux erreurs de format et améliore la traçabilité, ce qui facilite des relances plus précoces et mieux ciblées.
Les erreurs les plus fréquentes qui bloquent un paiement restent bêtement évitables : SIRET ou numéro de commande manquant, adresse de facturation erronée, taux de TVA mal appliqué. Une checklist de pré-émission (référence commande, contact facturation, IBAN, description du livrable, échéance) élimine la majorité de ces blocages avant même l'envoi.
Pour la conformité de format, les standards Factur-X et UBL s'imposent progressivement comme références. Vérifiez ces points avant chaque envoi :
- Format compatible avec le système de réception du client (Factur-X, UBL)
- Toutes les mentions obligatoires présentes, y compris pénalités et indemnité
- Référence de commande ou de contrat correctement renseignée
Preuves et retours : comment Ryvo soutient concrètement une politique d'encaissement
Une politique d'encaissement bien pensée reste théorique si personne n'a le temps de suivre les indicateurs au quotidien. Ryvo a été conçu précisément pour ce point de friction : poser une question sur sa trésorerie et obtenir une réponse en 30 secondes, sans attendre un rapport mensuel du comptable.
Les dirigeants utilisant Ryvo signalent un gain de temps significatif sur leurs analyses financières et une meilleure préservation de leur trésorerie, pour un coût jusqu'à dix fois inférieur à celui d'un directeur financier traditionnel.
Concrètement, Ryvo centralise le suivi des comptes bancaires sur un tableau de bord unique et déclenche des alertes proactives dès qu'un encours dérape. Intégré au workflow décrit plus haut, il devient l'outil qui surveille le DSO pendant que vous gérez vos clients stratégiques.
Comment traiter un litige client sans bloquer tout l'encaissement ?
Un litige non traité contamine vite le reste du poste client. La première règle : isoler immédiatement la facture contestée du circuit de relance automatique. Rien n'agace plus un client de bonne foi qu'une relance générique alors qu'il attend une réponse sur un problème de livraison ou de qualité.
La deuxième règle consiste à tracer chaque échange par écrit, même après un appel téléphonique. Un e-mail récapitulatif envoyé dans les 24 heures suivant une discussion protège les deux parties et évite les malentendus qui s'enveniment sur plusieurs semaines.
Les causes de litiges se répètent souvent d'un client à l'autre : écart entre le bon de commande et la facture, contestation sur la qualité ou la conformité du livrable, désaccord sur une prestation partiellement réalisée. Documenter ces cas récurrents permet d'ajuster vos CGV ou votre process de livraison pour les éviter à l'avenir.
Enfin, fixez un délai de traitement interne pour chaque litige, quinze jours ouvrés par exemple, au-delà duquel le dossier remonte automatiquement au dirigeant ou au responsable financier. Un litige qui traîne sans arbitrage clair finit presque toujours par se transformer en impayé pur et simple, alors qu'un désaccord tranché rapidement débouche souvent sur un paiement, même partiel, dans la foulée.
Pourquoi former vos équipes commerciales à la politique d'encaissement change tout
Le service commercial signe les contrats, mais c'est souvent lui qui sabote sans le vouloir la politique d'encaissement. Un commercial pressé d'atteindre son objectif accorde parfois un délai de paiement de 90 jours à un client qui n'en méritait que 30, simplement parce que personne ne lui a rappelé les règles.
Former les équipes commerciales sur trois points suffit à corriger l'essentiel : les plafonds légaux à ne jamais dépasser, l'intérêt de négocier un acompte plutôt qu'une remise, et l'impact réel d'un délai de paiement rallongé sur la trésorerie de l'entreprise. Traduire le DSO en euros immobilisés parle beaucoup plus à un commercial qu'un pourcentage abstrait.
Côté équipe financière, la sensibilisation porte sur la cohérence : appliquer les mêmes règles de relance à tous les clients, sans exception officieuse pour le compte du dirigeant ou l'ami de longue date. Cette rigueur évite qu'un système bien construit sur le papier s'effondre en pratique.
Une réunion trimestrielle courte, commercial et finance autour de la table, avec les chiffres de DSO et d'impayés sous les yeux, suffit généralement à maintenir cette discipline sans alourdir le quotidien. C'est souvent là, plus que dans l'outil ou la procédure, que se joue la vraie efficacité d'une politique d'encaissement.
Faut-il adapter sa politique d'encaissement selon le profil du client ?
Traiter tous les clients avec les mêmes conditions de paiement, c'est ignorer que le risque n'est jamais uniforme. Un grand groupe qui paie systématiquement en retard structurel présente un risque différent d'une petite entreprise récemment créée sans historique financier.
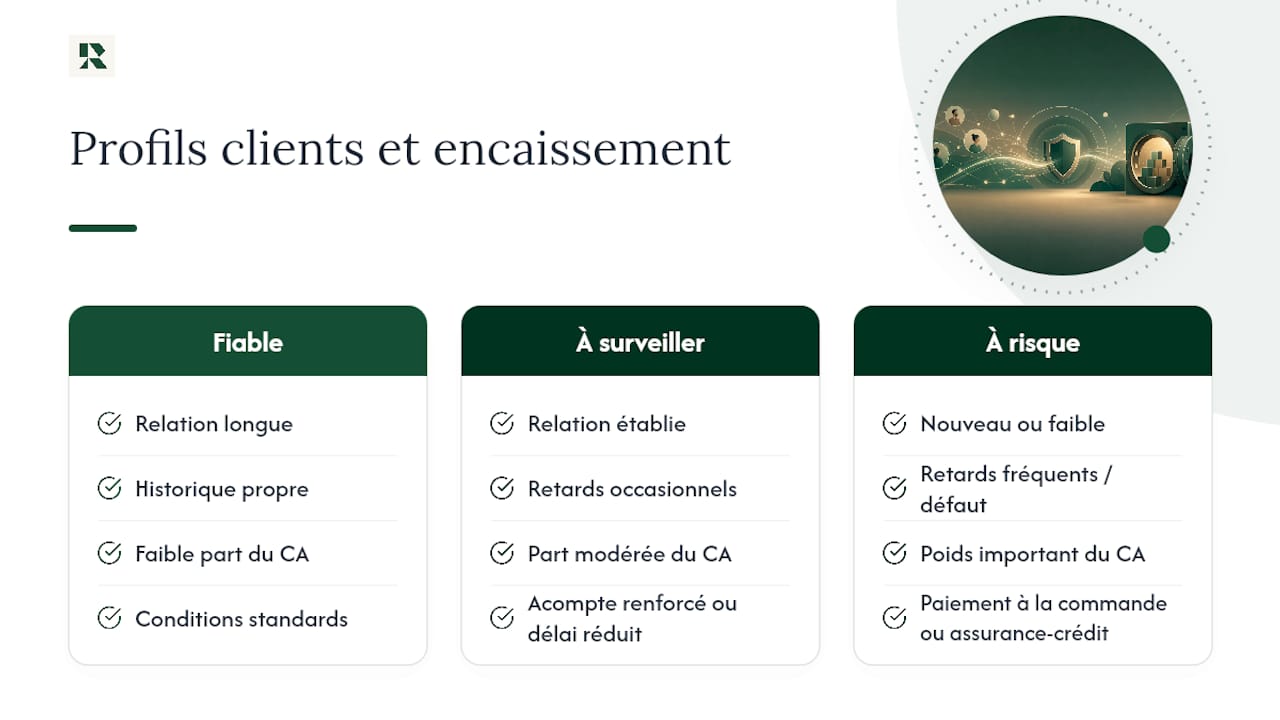
La segmentation commence par trois critères simples : l'ancienneté de la relation commerciale, l'historique de paiement (retards récurrents ou ponctuels), et le poids de l'encours dans votre chiffre d'affaires total.
Sur cette base, on distingue généralement trois profils de risque : les clients fiables avec un historique propre, pour qui les conditions standards suffisent ; les clients à surveiller, avec des retards occasionnels, qui justifient un acompte renforcé ou un délai raccourci ; et les clients à risque, nouveaux ou avec un historique de défaut, pour qui le paiement à la commande ou l'assurance-crédit devient presque indispensable.
Le suivi du DSO global cache parfois des situations très différentes selon les segments. Un DSO moyen de 45 jours peut masquer un gros client qui paie à 30 jours pile et plusieurs petits comptes qui traînent à 70 jours. Suivre le DSO par segment, et pas seulement en moyenne globale, évite qu'une dégradation localisée passe inaperçue derrière un chiffre agrégé rassurant.
Quels KPI suivre pour mesurer l'efficacité réelle de votre politique d'encaissement
Le DSO et l'aging donnent une photographie de l'état des créances, mais deux autres indicateurs mesurent directement l'efficacité de votre politique : le taux d'impayés et le délai moyen de paiement effectif.
Le taux d'impayés se calcule en divisant le montant des factures non réglées après 90 jours par le chiffre d'affaires facturé sur la période.
Le délai moyen de paiement effectif, à ne pas confondre avec le DSO théorique, se mesure en comparant la date d'échéance contractuelle à la date réelle d'encaissement, facture par facture. Cet écart révèle si le problème vient de vos conditions (trop généreuses) ou de leur application (relances trop tardives ou trop molles).
Un troisième indicateur mérite un suivi régulier : le taux de respect des CGV, c'est-à-dire la proportion de clients qui paient dans le délai contractuel sans qu'aucune relance ne soit nécessaire. Un taux élevé valide vos conditions commerciales ; un taux qui baisse dans le temps annonce un relâchement collectif qu'il vaut mieux corriger avant qu'il ne s'installe.
Quel cadre juridique encadre l'encaissement des PME ?
Le socle réglementaire tient en quelques textes, mais leur application concrète mérite d'être connue précisément. L'article L.441-10 du Code de commerce fixe les plafonds de délai de paiement déjà évoqués, et Économie.gouv.fr publie des fiches pratiques régulièrement mises à jour sur ces obligations.
Au-delà du délai, la loi encadre aussi les moyens de recouvrement amiable et judiciaire. L'injonction de payer reste la procédure la plus rapide pour une créance non contestée, généralement traitée en quelques semaines devant le tribunal de commerce. Pour les créances plus complexes ou contestées, une mise en demeure formelle par LRAR reste un préalable presque toujours nécessaire avant toute action judiciaire.
Sur le financement du poste client, deux options non contentieuses accélèrent le cash sans attendre le règlement définitif : l'affacturage, qui consiste à céder ses créances à un facteur contre une avance de trésorerie, et la cession Dailly, un mécanisme de cession de créances professionnelles à une banque en garantie d'un crédit. Ces deux dispositifs restent des solutions de financement à part entière, avec un coût à évaluer contre le bénéfice de trésorerie obtenu.
Enfin, gardez à l'esprit que ces règles s'appliquent aux relations entre professionnels. Les rapports avec des particuliers relèvent d'un cadre différent, notamment sur les délais et les pénalités applicables.
Trois actions à lancer ce mois-ci si vous dirigez une PME
Ne cherchez pas la perfection tout de suite. Commencez par rendre vos CGV accessibles et visibles, et exigez un acompte sur toute nouvelle commande dépassant un seuil que vous fixez vous-même. Ensuite, automatisez une seule relance simple, la première, et désignez une personne responsable du suivi, même à temps partiel. Enfin, lancez un point hebdomadaire sur le DSO et révisez votre calendrier de trésorerie en conséquence. Trois gestes, un mois, et déjà une trésorerie mieux protégée.
— Safae
Le diagnostic 13 semaines Ryvo pour structurer votre encaissement
Passer d'une politique d'encaissement sur le papier à une exécution réelle demande souvent un regard extérieur pour identifier où l'argent reste coincé. Le diagnostic 13 semaines propose une analyse des flux de trésorerie, du DSO réel et des points de blocage opérationnels, pour un coût unique, sans engagement d'abonnement préalable.

Ce diagnostic s'appuie ensuite sur le module Cash & Liquidité de Ryvo, qui centralise vos comptes bancaires, suit votre DSO en temps réel et déclenche des alertes dès qu'un encours dérape, le tout pour un abonnement démarrant à 199 € par mois avec l'offre Fondateur, contre un coût nettement supérieur pour un directeur financier traditionnel. Les formules Standard et Pro ajoutent des fonctionnalités selon la taille de votre structure, détaillées sur la page des tarifs Ryvo.
Si votre trésorerie mérite mieux qu'un tableau Excel mis à jour au petit bonheur, commandez votre diagnostic 13 semaines et repartez avec une feuille de route chiffrée sur votre poste client.
Sources
- Code de commerce, L.441-10 (Legifrance)
- Observatoire des délais de paiement, Banque de France (rapport 2024)
- France Num, Factures impayées : comment améliorer le recouvrement avec le numérique (2026)
Questions fréquentes
Quelle est la procédure d'encaissement pour une PME ?
La cadence tenue dans le temps compte plus que la sophistication de chaque étape, selon Coface.
Quel est le meilleur outil comptable pour piloter l'encaissement d'une PME ?
Il n'existe pas un outil universel : le bon choix dépend de votre intégration comptable existante et de votre besoin en visibilité temps réel. Un copilote financier comme Ryvo complète un logiciel comptable classique en centralisant les comptes bancaires et en générant des alertes proactives sur les encours, sans nécessiter de recrutement d'un directeur financier.
Quels sont les 3 types de flux de trésorerie à surveiller ?
On distingue les flux d'exploitation (encaissements et décaissements liés à l'activité courante), les flux d'investissement (achats ou cessions d'actifs), et les flux de financement (emprunts, remboursements, apports en capital). Le poste client, et donc votre politique d'encaissement, agit directement sur les flux d'exploitation.
Quelle différence entre TPE et PME pour la politique d'encaissement ?
Une TPE compte moins de 10 salariés, les principes d'encaissement restent identiques, mais une PME dispose généralement de plus de ressources pour automatiser ses relances et segmenter finement ses clients par risque.