21 septembre 202617 min de lecture
Procure to pay PME : choisir le bon copilote financier SaaS
Ici, « procure to pay PME » renvoie à une réalité précise : un copilote financier SaaS capable de piloter votre trésorerie, d'automatiser vos prévisions et de déclencher des alertes avant qu'un problème ne devienne critique. Le bon choix est un outil qui met en production un prévisionnel glissant, des alertes proactives et des connecteurs bancaires en moins de 90 jours, sans exiger de compétences techniques internes. Ryvo répond à ce cahier des charges avec un diagnostic de 13 semaines et des modules activables à la demande.
En bref:
- Un copilote financier SaaS permet de piloter la trésorerie, automatiser les prévisions et déclencher des alertes avant qu’un problème ne devienne critique, en moins de 90 jours.
- La prévision glissante à 30, 60 ou 90 jours avec une fourchette de confiance, ainsi que les connecteurs automatiques avec les banques et ERP, sont indispensables pour une PME sans DAF.
- La capacité à simuler l’impact de décisions financières, à réduire le temps de reporting et à automatiser le recouvrement peut générer jusqu’à 40 % de gains de productivité opérationnelle.
- La fiabilité du copilote dépend de la qualité des données historiques (au moins 12 à 24 mois) et d’un suivi continu avec un journal d’actions traçable.
- Le diagnostic initial de 13 semaines à 290 € HT permet de lancer cette démarche rapidement et d’obtenir des résultats concrets dès les premières semaines.
Table des matières
- Pourquoi un copilote financier change la donne pour une TPE/PME sans DAF
- Checklist fonctionnelle : les fonctionnalités prioritaires à exiger d'un SaaS de copilote financier
- Feuille de route 90 jours : déployer un copilote et obtenir des résultats mesurables
- Bonnes pratiques et pièges à éviter pour fiabiliser un agent IA financier
- Cas d'usage et preuves : comment un copilote comme Ryvo opère dans les 90 premiers jours
- Définition et étapes clés du processus procure to pay pour les PME
- Quels logiciels et outils adopter pour digitaliser vos achats sans lourdeur technique
- Comment optimiser la gestion des fournisseurs dans votre cycle d'achats
- Contrôle des factures et conformité : ce qu'une PME ne peut pas négliger
- Quels gains de productivité et d'économies attendre concrètement
- Comment accompagner vos équipes dans la digitalisation du processus d'achat
- Perspective de Safae : quand faire confiance au copilote, quand garder la main
- Passer à l'action : le diagnostic 13 semaines pour démarrer sans attendre
- Sources
- Questions fréquentes
Pourquoi un copilote financier change la donne pour une TPE/PME sans DAF
Une PME sans direction financière navigue souvent à vue. Les décisions de recrutement, d'investissement ou de négociation fournisseur se prennent sur des estimations approximatives, faute de temps pour construire un vrai prévisionnel. C'est un problème structurel : 80 % des dirigeants prennent des décisions sans accompagnement financier structuré, ce qui explique la montée des outils de pilotage automatisé.
Un copilote bien conçu transforme des données brutes (relevés bancaires, factures, écritures comptables) en réponses exploitables en quelques secondes. Concrètement, il change trois choses dans le quotidien d'un dirigeant :
- Il rend la trésorerie glissante lisible sur 13, 30 ou 90 jours, au lieu d'un solde figé au jour le jour.
- Il transforme des flux de données dispersés en alertes ciblées quand un seuil critique approche.
- Il simule l'impact d'une décision (embauche, investissement) avant qu'elle ne soit prise, pas après.
L'automatisation par copilote IA peut générer des gains de productivité opérationnelle de l'ordre de 30 à 40 % sur les tâches de pilotage financier, un chiffre qui se traduit très concrètement par des heures récupérées chaque semaine sur des tâches de saisie et de reporting manuel.
Checklist fonctionnelle : les fonctionnalités prioritaires à exiger d'un SaaS de copilote financier
Toutes les solutions ne se valent pas, et beaucoup se contentent d'un tableau de bord statique habillé de graphiques. Voici les fonctionnalités qui font réellement la différence pour une PME sans DAF :
- Prévision glissante à 30, 60 et 90 jours, avec intervalle de confiance. Une prévision fiable ne donne jamais un chiffre unique : elle affiche une fourchette et sa probabilité, ce qui évite de piloter sur une illusion de précision.
- Alertes proactives et scénarios d'impact. L'outil doit pouvoir simuler l'effet d'un recrutement, d'un investissement ou d'un salon professionnel sur la trésorerie avant la dépense, pas après.
- Connecteurs bancaires et ERP natifs. L'import comptable doit être automatique, sans export manuel de fichiers Excel chaque semaine.
- Scoring client et relances automatisées. Un bon copilote identifie les factures à risque d'impayé et déclenche les relances sans intervention manuelle.
- Journal d'actions traçable. Chaque alerte, chaque recommandation doit être horodatée et justifiée, pour qu'un dirigeant puisse comprendre pourquoi l'outil a réagi.
Ces critères rejoignent les leviers identifiés par les spécialistes du cash management : le prévisionnel à 13 semaines, le pilotage du DSO et la négociation des délais fournisseurs restent la base opérationnelle, avec ou sans logiciel.
Conseil de pro : avant de signer un contrat, demandez une démonstration sur vos propres données bancaires plutôt que sur un jeu de données de démonstration fictif. Un outil qui brille sur des chiffres artificiels peut décevoir face à la complexité réelle de vos comptes.
Feuille de route 90 jours : déployer un copilote et obtenir des résultats mesurables
Un déploiement réussi suit une progression logique, et la roadmap doit être chiffrée et démarrer par le cas d'usage au ROI le plus certain, généralement la prévision de trésorerie ou le recouvrement des créances.
- Phase 0 (J0 à J7) : cadrage. Vous listez les indicateurs prioritaires (trésorerie, DSO, BFR) et identifiez les sources de données à connecter.
- Phase 1 (J7 à J21) : connexions. Les comptes bancaires et le logiciel comptable sont reliés, les premiers flux commencent à circuler.
- Phase 2 (J21 à J45) : mise en service. Le prévisionnel glissant et les premières alertes sont activés, avec une phase de calibrage sur vos données réelles.
- Phase 3 (J45 à J90) : appropriation. Les simulations d'impact (recrutement, investissement) deviennent un réflexe de décision pour le dirigeant.
Les indicateurs de succès à suivre dès la première semaine :
- Temps hebdomadaire passé sur le reporting manuel (objectif : le réduire de moitié).
- Écart entre la prévision et le réalisé sur la trésorerie glissante.
- Délai moyen de recouvrement (DSO) avant et après mise en place des relances automatisées.
Notre guide sur le cash management pour PME sans DAF détaille ces jalons avec des exemples de calendrier adaptés à une petite structure.
Bonnes pratiques et pièges à éviter pour fiabiliser un agent IA financier
Un copilote financier n'est fiable que si son fonctionnement reste vérifiable. Ne jamais automatiser des décisions de paiement critiques sans règles de validation ni auditabilité : la confiance vient du monitoring continu, pas seulement de la qualité du modèle.
Quelques règles de gouvernance à appliquer dès le départ :
- Exigez un journal d'actions consultable à tout moment, pas seulement un résumé mensuel.
- Gardez un back office humain qui valide les décisions à fort enjeu, même quand l'outil recommande une action.
- Vérifiez la qualité de vos données historiques : un historique de 12 à 24 mois améliore nettement la fiabilité des prévisions.
- Suivez des métriques de performance de la prévision, comme le MAPE (l'écart moyen en pourcentage entre prévision et réalisé), plutôt que de juger l'outil sur une impression générale.
Conseil de pro : demandez systématiquement à votre fournisseur comment il calcule son intervalle de confiance. Un outil qui refuse d'expliquer sa méthode de calcul mérite d'être questionné avant tout engagement.
Cas d'usage et preuves : comment un copilote comme Ryvo opère dans les 90 premiers jours
Sur le terrain, la valeur d'un copilote se mesure moins à ses fonctionnalités qu'à sa rapidité d'usage. Un outil performant permet à un dirigeant de poser une question sur sa trésorerie, un recrutement ou un investissement et d'obtenir une réponse en 30 secondes, là où une analyse manuelle prendrait souvent plusieurs heures.
Des utilisateurs rapportent une préservation notable de leur trésorerie grâce aux alertes proactives déclenchées avant qu'un seuil critique ne soit franchi, et un gain de temps significatif sur les tâches d'analyse répétitives.
Concrètement, la mise en route s'appuie sur deux briques complémentaires :
- Un diagnostic opérationnel de 13 semaines qui identifie le point bas de trésorerie et les priorités d'action sous 72 heures.
- Un module dédié au cash et à la liquidité qui prend le relais pour le suivi quotidien une fois le diagnostic posé.
Les indicateurs à suivre pendant la mission restent les mêmes que ceux évoqués plus haut : trésorerie glissante, DSO et évolution du BFR, mesurés semaine après semaine plutôt qu'en fin de trimestre.
Définition et étapes clés du processus procure to pay pour les PME
Le terme anglophone « procure to pay » désigne, dans son acception d'origine, le cycle complet allant de la demande d'achat au paiement du fournisseur : sélection du fournisseur, commande, réception, contrôle de la facture, puis règlement. Ce processus classique comporte généralement cinq étapes : l'identification du besoin, la commande, la réception des biens ou services, la validation de la facture, et enfin le paiement.
Pour une petite structure, ce cycle reste souvent géré à la main, avec des factures qui transitent par e-mail et des validations informelles. Le risque : des doublons de paiement, des délais de règlement mal anticipés, et une visibilité quasi nulle sur l'impact de ces achats sur la trésorerie disponible.
C'est précisément là que la logique du copilote financier prend le relais dans ce guide : plutôt que d'automatiser chaque étape administrative du cycle d'achat fournisseur, l'enjeu pour une PME sans DAF est de connecter ces flux de dépenses à une vision de trésorerie globale, glissante et alertante. Les sections suivantes abordent les outils, la gestion fournisseur et le contrôle de conformité sous cet angle : celui d'un pilotage financier centralisé plutôt que d'une simple chaîne d'approbation de factures.
Quels logiciels et outils adopter pour digitaliser vos achats sans lourdeur technique
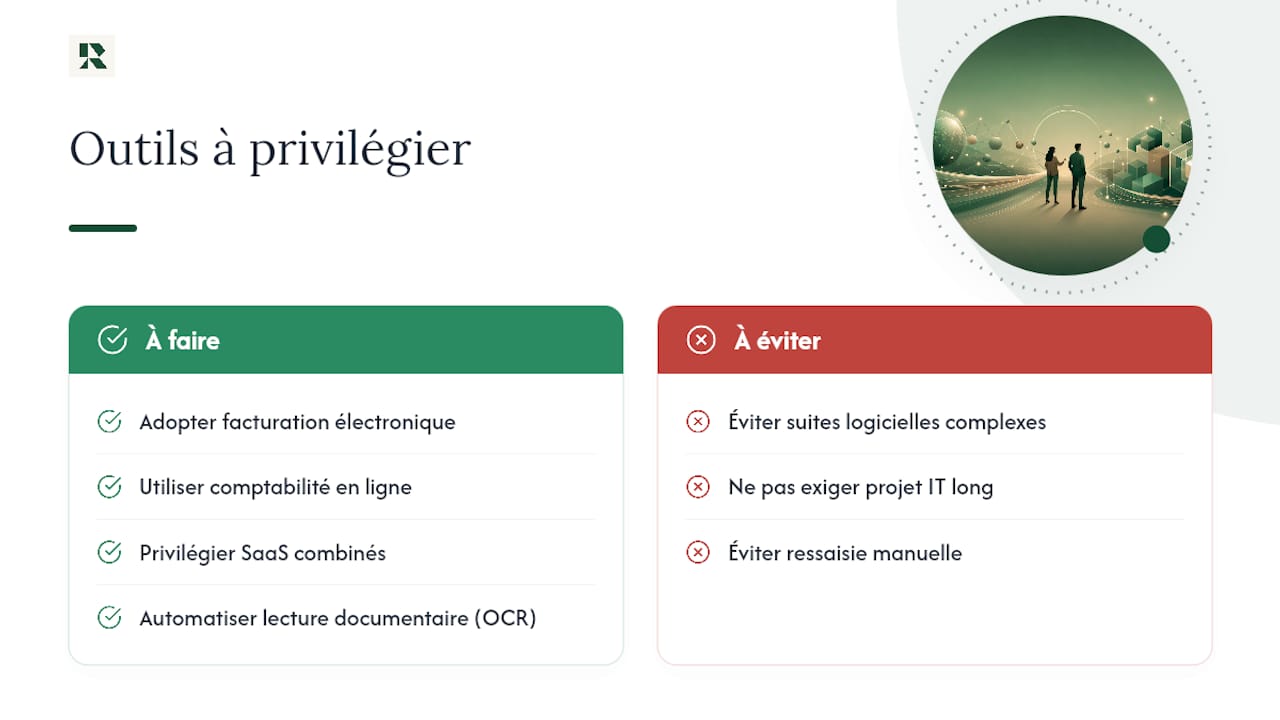
Une PME n'a pas besoin d'une suite logicielle complexe pour structurer son cycle d'achats. La plupart des besoins peuvent être couverts par une combinaison légère : un outil de facturation électronique, un logiciel comptable en ligne, et une couche de pilotage financier qui relie ces flux à la trésorerie réelle.
Les outils SaaS combinés (comptabilité, banque, trésorerie) peuvent couvrir ces besoins pour un coût global modéré par mois, un socle largement accessible pour une petite structure. L'essentiel n'est pas le nombre d'outils empilés mais leur capacité à se parler entre eux : une facture saisie côté comptabilité doit remonter automatiquement dans la vision de trésorerie, sans ressaisie.
Sur le plan technique, l'automatisation de la lecture des documents (reconnaissance optique de caractères, extraction automatique des montants et échéances) réduit considérablement le temps de traitement manuel des factures fournisseurs. Un guide sur l'automatisation documentaire par IA détaille comment ce type de traitement s'articule avec les exigences de conformité, un point souvent sous-estimé quand on digitalise un processus d'achat.
Pour une PME sans DAF, le critère de choix le plus pertinent reste la simplicité de connexion : un outil qui exige un projet informatique de plusieurs semaines n'a pas sa place dans une petite structure où chaque heure de dirigeant compte.
Comment optimiser la gestion des fournisseurs dans votre cycle d'achats
La relation fournisseur est souvent le point aveugle du pilotage financier des petites entreprises. On négocie les prix à l'achat, rarement les délais de paiement, alors que ces délais pèsent directement sur le besoin en fonds de roulement.
Trois leviers simples changent la donne : centraliser les conditions de paiement négociées par fournisseur dans un seul document de référence, suivre les délais réels de règlement plutôt que les délais contractuels théoriques, et anticiper les paiements internationaux quand ils existent. Sur ce dernier point, les frais de change et de virement à l'international peuvent représenter une part significative du coût d'achat si aucune stratégie de paiement n'est mise en place en amont.
Cette segmentation permet de prioriser les négociations de délais là où l'impact sur le besoin en fonds de roulement est le plus fort, plutôt que de traiter tous les fournisseurs de la même façon.
Enfin, la visibilité sur les engagements fournisseurs à venir (commandes passées mais non encore facturées) est un angle mort classique. Sans cette vision, un dirigeant découvre souvent une échéance importante seulement quelques jours avant son règlement, ce qui limite sa marge de manœuvre pour négocier un report.
Contrôle des factures et conformité : ce qu'une PME ne peut pas négliger
Le contrôle des factures fournisseurs répond à deux logiques distinctes : la conformité réglementaire, et la protection contre l'erreur ou la fraude. Les deux méritent une attention égale, même dans une structure de petite taille.
Il est recommandé de vérifier le calendrier applicable à votre structure directement auprès de l'administration fiscale plutôt que de se fier à des délais génériques circulant en ligne, ces échéances évoluant régulièrement.
Sur le plan opérationnel, trois contrôles simples limitent l'essentiel des erreurs : vérifier la correspondance entre bon de commande, bon de réception et facture avant tout règlement ; s'assurer qu'aucune facture n'est payée deux fois, un risque fréquent quand plusieurs personnes traitent les paiements sans outil centralisé ; et archiver systématiquement les justificatifs pour répondre rapidement à un contrôle fiscal.
Un copilote financier ne remplace pas ces contrôles, mais il peut signaler les anomalies (montant inhabituel, fournisseur nouveau, doublon apparent) avant que le paiement ne soit exécuté. C'est là que la frontière entre automatisation du cycle d'achat et pilotage de trésorerie devient utile : l'alerte ne porte pas seulement sur la conformité de la facture, mais sur son impact réel sur votre trésorerie disponible dans les jours qui suivent.
Quels gains de productivité et d'économies attendre concrètement
Mesurer le retour sur investissement d'une digitalisation du cycle d'achat suppose de comparer deux choses : le temps humain économisé, et les erreurs coûteuses évitées.
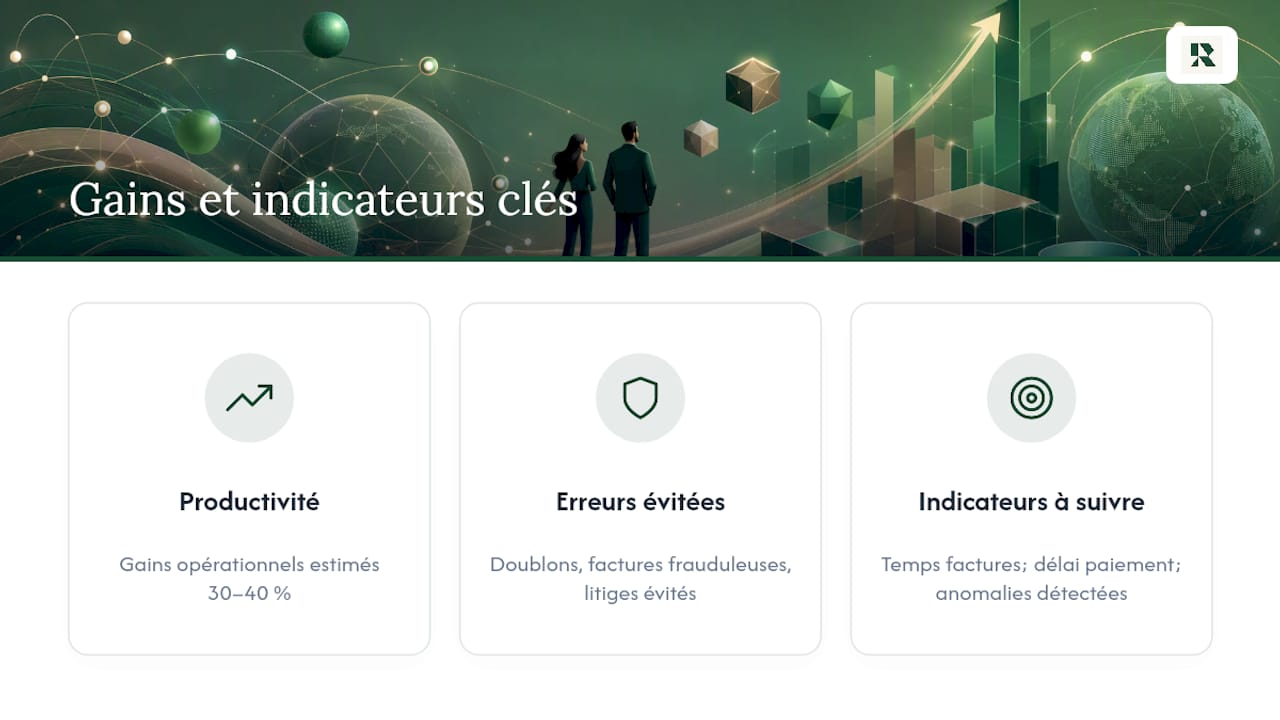
Sur le temps humain, l'automatisation des tâches de pilotage financier (saisie, rapprochement, reporting) permet des gains de productivité opérationnelle estimés entre 30 et 40 % selon les analyses sur l'usage des copilotes IA en finance. Pour une PME où le dirigeant ou un collaborateur unique gère les achats en plus d'autres fonctions, ce gain se traduit directement par des heures récupérées chaque semaine.
Sur les erreurs évitées, le calcul est plus difficile à chiffrer précisément mais tout aussi réel : un doublon de paiement détecté avant exécution, une facture frauduleuse repérée à temps, ou une négociation de délai fournisseur réussie grâce à une meilleure visibilité sur la trésorerie disponible représentent des économies directes, même si elles n'apparaissent pas dans un tableau de bord classique.
La meilleure façon d'évaluer ces gains reste de fixer, avant tout déploiement, deux ou trois indicateurs simples à suivre : temps hebdomadaire consacré au traitement des factures, délai moyen de paiement fournisseur, et nombre d'anomalies détectées avant règlement. Sans ces repères de départ, il devient impossible de démontrer objectivement la valeur de la digitalisation, même quand elle est réelle.
Comment accompagner vos équipes dans la digitalisation du processus d'achat
La résistance au changement reste le principal obstacle à la réussite d'un projet de digitalisation, plus encore que la technologie elle-même. Dans une PME de petite taille, cette résistance vient souvent d'une seule personne, celle qui gérait les factures « à sa façon » depuis des années.
Une méthode pragmatique consiste à cartographier les process existants en jours-homme, puis à prioriser par impact et effort, en livrant un premier cas pilote à résultat mesurable avant d'étendre l'outil à l'ensemble des flux. Cette approche progressive rassure les équipes : elles voient un résultat concret avant qu'on leur demande d'abandonner leurs habitudes.
La formation elle-même n'a pas besoin d'être lourde. Une session de prise en main d'une heure, suivie d'un accompagnement ponctuel sur les deux ou trois premières semaines d'usage réel, suffit généralement pour une PME de petite taille. L'essentiel est de former sur des cas concrets tirés de l'activité réelle de l'entreprise, pas sur un scénario générique déconnecté du quotidien des équipes.
Enfin, il vaut mieux nommer un référent interne, même informel, chargé de signaler les blocages d'usage dans les premières semaines. Sans ce point de contact, les petites frictions s'accumulent et finissent par faire abandonner l'outil, quelle que soit sa qualité technique.
Perspective de Safae : quand faire confiance au copilote, quand garder la main
Le signal de bascule est simple : si le pilotage financier vous prend plus de deux heures par semaine, ou si vous manquez de visibilité au-delà de 30 jours, un copilote devient rentable presque immédiatement. Le ROI se mesure en trésorerie préservée et en heures récupérées, pas en fonctionnalités cochées sur une fiche produit. Mais gardez un principe simple : l'outil éclaire la décision, il ne la prend jamais à votre place.
— Safae
Passer à l'action : le diagnostic 13 semaines pour démarrer sans attendre
Il existe des solutions alternatives à un directeur financier traditionnel pour une PME qui veut piloter sa trésorerie sans recruter, proposant une connexion opérationnelle rapide et sans projet informatique.

Le point d'entrée le plus concret reste le diagnostic opérationnel de 13 semaines, facturé 290 € HT : il identifie votre point bas de trésorerie sous 72 heures et pose les bases d'un prévisionnel glissant fiable. Une fois ce diagnostic posé, trois formules d'abonnement prennent le relais selon la taille de votre structure : l'offre Fondateur à 199 € par mois, l'offre Standard à 249 € par mois, ou l'offre Pro à 349 € par mois, détaillées sur la page tarifs de Ryvo.
Le premier indicateur à viser dès la mise en route : un prévisionnel glissant opérationnel sur 30 jours, avec des alertes actives avant la fin du premier mois d'usage.
Questions fréquentes
Qu'est-ce qu'un copilote financier SaaS pour PME ?
C'est un outil en ligne qui centralise vos données bancaires et comptables pour répondre à des questions de trésorerie, de recrutement ou d'investissement en quelques secondes. Ryvo, par exemple, fournit ces réponses en 30 secondes contre plusieurs heures d'analyse manuelle.
Combien coûte un copilote financier comme Ryvo ?
Ryvo propose un diagnostic initial de 13 semaines à 290 € HT, puis des abonnements mensuels de 199 € (offre Fondateur) à 349 € (offre Pro) selon la taille de la structure. Une formule dédiée aux cabinets et partenaires existe également, sur devis.
Combien de temps faut-il pour déployer un copilote financier ?
Une mise en service opérationnelle (connexions bancaires, prévisionnel glissant, premières alertes) prend généralement moins de 90 jours en suivant une roadmap priorisée par cas d'usage à ROI rapide. Les premiers résultats mesurables apparaissent souvent dès les trois premières semaines.
Un copilote financier remplace-t-il un directeur financier ?
Non, il complète l'expertise humaine sans s'y substituer entièrement, surtout sur les décisions à fort enjeu qui nécessitent un jugement contextuel. L'outil signale, simule et alerte ; le dirigeant garde la décision finale.
Quelle qualité de données est nécessaire pour une prévision fiable ?
Un historique de 12 à 24 mois de données propres améliore nettement la fiabilité des prévisions de trésorerie. En dessous de ce seuil, les intervalles de confiance restent larges et moins exploitables pour la décision.