15 septembre 202613 min de lecture
Quick ratio : calcul, formule et interprétation pour analyser la liquidité
Le quick ratio se calcule ainsi : (trésorerie + créances clients + titres négociables) ÷ passifs courants. Un résultat proche d’un équilibre signifie que l'entreprise peut couvrir ses dettes à court terme sans vendre ses stocks ni attendre une rentrée de trésorerie exceptionnelle. Un quick ratio inférieur à 1 impose une certaine vigilance ; un ratio plus élevé indique une meilleure capacité à encaisser un choc de trésorerie.
En bref:
- Un quick ratio supérieur à 1,5 indique une capacité solide à couvrir ses dettes immédiates, mais un ratio excessivement élevé peut cacher des créances peu recouvrables.
- La formule précise exclut généralement le stock, en privilégiant la somme de trésorerie, titres négociables et créances nettes, pour une meilleure précision.
- Le retraitement des actifs et passifs doit tenir compte des provisions et des créances douteuses afin d'éviter une surestimation de la liquidité réelle.
- La lecture du quick ratio doit toujours s'appuyer sur la comparaison à l'historique de l'entreprise et à ceux de son secteur pour éviter les erreurs d'interprétation.
- Automatiser le calcul avec un outil dédié permet aux PME de suivre leur liquidité en temps réel et d'anticiper plus efficacement les tensions financières.
Table des matières
- Qu'est-ce que le quick ratio et comment varie sa formule ?
- Quels postes du bilan retenir, et comment les retraiter ?
- Comment calculer le quick ratio étape par étape ?
- Comment interpréter un quick ratio selon le secteur d'activité ?
- Quick ratio, current ratio et cash ratio : lequel utiliser ?
- Quelles erreurs évitent une lecture faussée du quick ratio ?
- Quel est l'impact des politiques de crédit client sur le quick ratio ?
- Comment utiliser le quick ratio dans une comparaison sectorielle ?
- Comment intégrer le quick ratio dans une analyse financière globale ?
- Pourquoi automatiser ce calcul change la donne pour un dirigeant sans DAF
- Sources
- Questions fréquentes
Qu'est-ce que le quick ratio et comment varie sa formule ?
Le quick ratio, aussi appelé acid test ratio ou ratio de liquidité immédiate, vient d'une logique simple : si l'entreprise devait payer ses dettes courantes demain matin, sans vendre un seul article de son stock, y arriverait-elle ? C'est cette question que pose le ratio de liquidité immédiate calculé par Corporate Finance Institute, en excluant volontairement les stocks du calcul, parce qu'ils sont souvent l'actif le plus lent à transformer en cash.
Deux formulations coexistent dans la pratique :
- Par soustraction : (actifs courants − stocks) ÷ passifs courants, pratique quand on retraite un bilan existant.
- Par addition : (trésorerie + équivalents de trésorerie + titres négociables + créances) ÷ passifs courants, préférée quand on veut isoler précisément chaque actif rapide.
Les deux méthodes donnent normalement le même résultat, sauf si le bilan contient des charges constatées d'avance ou d'autres actifs courants non liquides que la première formule inclurait à tort. Dans ce cas, la définition détaillée sur Wikipédia recommande la version additive, plus rigoureuse.
Quels postes du bilan retenir, et comment les retraiter ?
Avant de calculer quoi que ce soit, il faut trier les lignes du bilan avec un œil critique. Toutes les liquidités ne se valent pas, et tous les passifs courants ne sont pas homogènes.
- Trésorerie et équivalents : comptes courants bancaires, caisse, placements à moins de trois mois, sans restriction de retrait.
- Titres négociables : actions cotées, obligations à court terme ou titres de créance négociables, à condition qu'ils soient cessibles rapidement sans décote significative (voir la définition des titres de créance négociables).
- Créances clients : à retenir nettes des provisions pour créances douteuses ; un client en procédure collective ne représente pas un euro de liquidité réelle.
- Passifs courants : dettes fournisseurs, dettes fiscales et sociales à moins d'un an, part court terme des emprunts, découverts bancaires.
Le retraitement le plus fréquent consiste à sortir les effets à l'encaissement encore litigieux et à vérifier que les provisions sont à jour. Un bilan mal retraité gonfle artificiellement le numérateur et fausse toute l'interprétation qui suit.
Comment calculer le quick ratio étape par étape ?
Prenons un exemple concret. Une PME de services affiche au bilan : 45 000 € de trésorerie, 12 000 € de titres négociables, 68 000 € de créances clients (dont 5 000 € provisionnés pour douteux), 30 000 € de stocks, et 95 000 € de passifs courants.
- Isoler les actifs rapides : trésorerie (45 000 €) + titres négociables (12 000 €) + créances nettes (68 000 − 5 000 = 63 000 €) = 120 000 €.
- Identifier les passifs courants : 95 000 €, sans retraitement particulier ici.
- Diviser : 120 000 ÷ 95 000 = 1,26.
Quick ratio obtenu : 1,26. Cette entreprise peut couvrir ses dettes à court terme avec ses actifs rapides et conserve même une marge de sécurité de 26 %, sans avoir besoin de vendre son stock de 30 000 €.
Pour reproduire ce calcul dans un tableur, la formule s'écrit directement à partir des cellules du bilan :
=(Trésorerie+Titres_négociables+Créances_nettes)/Passifs_courants
Un calculateur de ratio de liquidité relative permet de simuler rapidement plusieurs scénarios, mais rien ne remplace un budget de trésorerie prévisionnel pour anticiper les tensions à venir plutôt que de les constater a posteriori.
Comment interpréter un quick ratio selon le secteur d'activité ?
Un chiffre seul ne dit rien sans son contexte. Voici comment lire les trois zones classiques :
- En dessous de 1 : l'entreprise dépendrait de la vente de stocks ou d'un encaissement accéléré de créances pour honorer ses dettes courantes. Ce n'est pas automatiquement alarmant dans la grande distribution, où la rotation des stocks est rapide, mais ça mérite un examen dans l'industrie lourde.
- Autour de 1 : la situation est jugée équilibrée par la majorité des analystes, un repère largement cité dans l'analyse de l'acid test ratio.
- Au-dessus de 1,5 ou 2 : la trésorerie couvre largement les dettes courantes, mais un ratio trop élevé peut aussi trahir des créances difficiles à recouvrer ou une trésorerie dormante qui ne travaille pas.
Le ratio a ses limites. Une entreprise saisonnière (jouets, tourisme) verra son quick ratio fluctuer fortement d'un trimestre à l'autre sans que cela reflète un vrai problème structurel. De même, une cession d'actif exceptionnelle peut gonfler ponctuellement la trésorerie et fausser la lecture.
Conseil de pro : Ne comparez jamais un quick ratio dans l'absolu. Comparez-le à l'historique de la même entreprise sur quatre à huit trimestres, puis à la médiane de son secteur. Un 0,8 stable dans la distribution vaut souvent mieux qu'un 1,4 en chute libre dans l'industrie.
Quick ratio, current ratio et cash ratio : lequel utiliser ?
Les trois ratios de liquidité répondent à des questions différentes, même s'ils partagent une logique commune.
- Current ratio (actifs courants ÷ passifs courants) : la vision la plus large, stocks compris. Utile pour un premier diagnostic global.
- Quick ratio : exclut les stocks, donne une image plus réaliste de la capacité de paiement à court terme.
- Cash ratio : ne garde que la trésorerie et ses équivalents, le test le plus sévère. Un cash ratio entre 0,2 et 0,5 est considéré comme courant selon les secteurs.
Pour une demande de crédit court terme, les banques regardent souvent les trois. Pour un stress test rapide en interne, le cash ratio suffit ; pour une analyse de fond, le quick ratio reste le meilleur compromis entre rigueur et lisibilité.
Quelles erreurs évitent une lecture faussée du quick ratio ?
Trois pièges reviennent presque systématiquement dans les calculs faits à la main :
- Inclure les stocks par erreur dans la version soustractive du calcul, ce qui annule tout l'intérêt du ratio.
- Oublier les provisions pour créances douteuses, gonflant artificiellement le numérateur avec de l'argent qui ne rentrera jamais.
- Comparer des périodes non homogènes : un quick ratio calculé en fin d'année fiscale n'a pas le même sens qu'un calcul en pleine saison de facturation.
Ces erreurs semblent mineures isolément, mais elles peuvent transformer un ratio inquiétant en chiffre rassurant, ou l'inverse.
Quel est l'impact des politiques de crédit client sur le quick ratio ?
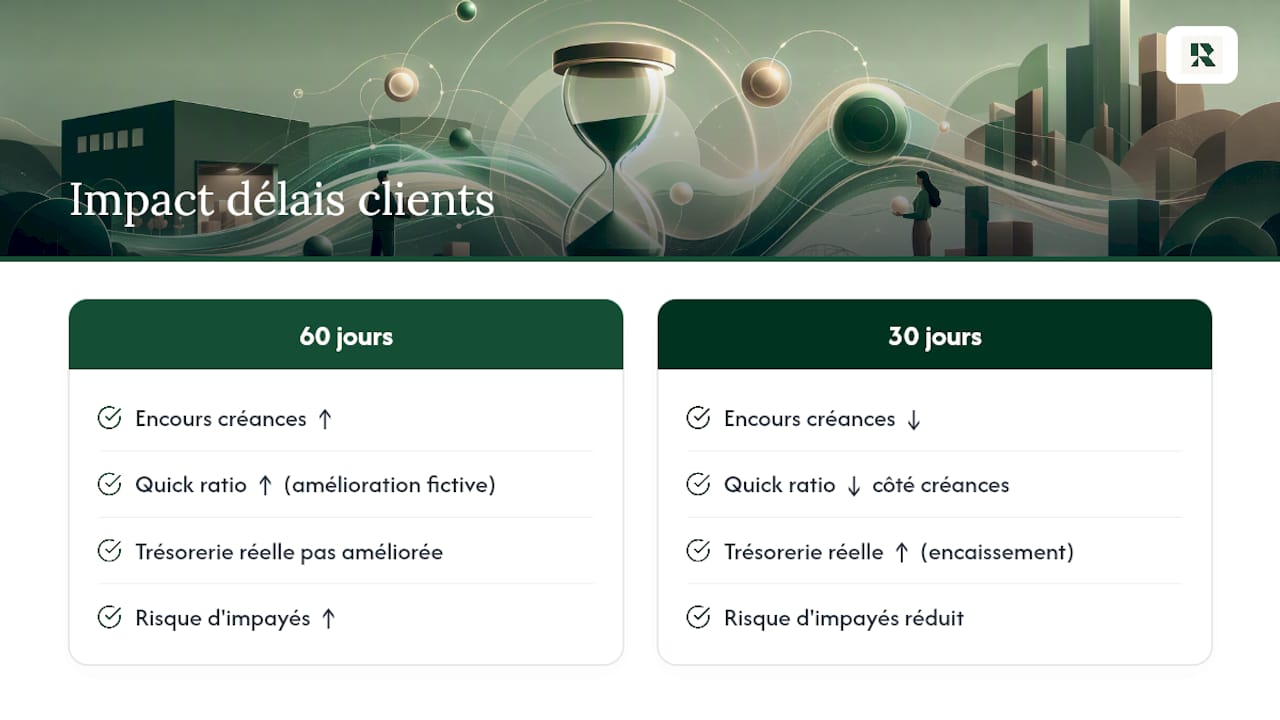
Les créances clients pèsent souvent pour une part importante du numérateur, ce qui rend le quick ratio directement sensible aux décisions commerciales sur les délais de paiement. Une entreprise qui accorde 60 jours de délai à ses clients plutôt que 30 verra mécaniquement grimper son encours de créances, et donc son quick ratio, sans que sa trésorerie réelle s'améliore d'un centime.
C'est l'un des angles morts les plus fréquents dans la lecture de ce ratio. Un quick ratio élevé peut masquer une politique de crédit trop généreuse, avec des créances qui traînent et un risque d'impayés qui monte en silence. À l'inverse, une entreprise qui resserre ses conditions de paiement, encaisse plus vite, voit son quick ratio baisser côté créances mais sa trésorerie réelle grimper, ce qui est structurellement plus sain.
C'est pourquoi les fournisseurs et les assureurs-crédit comme Coface ne se contentent jamais du ratio brut : ils regardent aussi le délai moyen de recouvrement et la part des créances de plus de 90 jours dans le total. Un test de liquidité immédiate intègre systématiquement cette dimension du risque client avant d'accorder une couverture ou une ligne de crédit fournisseur.
Pour un dirigeant, la leçon est directe : améliorer son quick ratio en relâchant les conditions de paiement clients est un pari risqué. Mieux vaut resserrer les délais et automatiser les relances, ce qui améliore le ratio par la vraie trésorerie plutôt que par une créance qui grossit sur le papier.
Comment utiliser le quick ratio dans une comparaison sectorielle ?
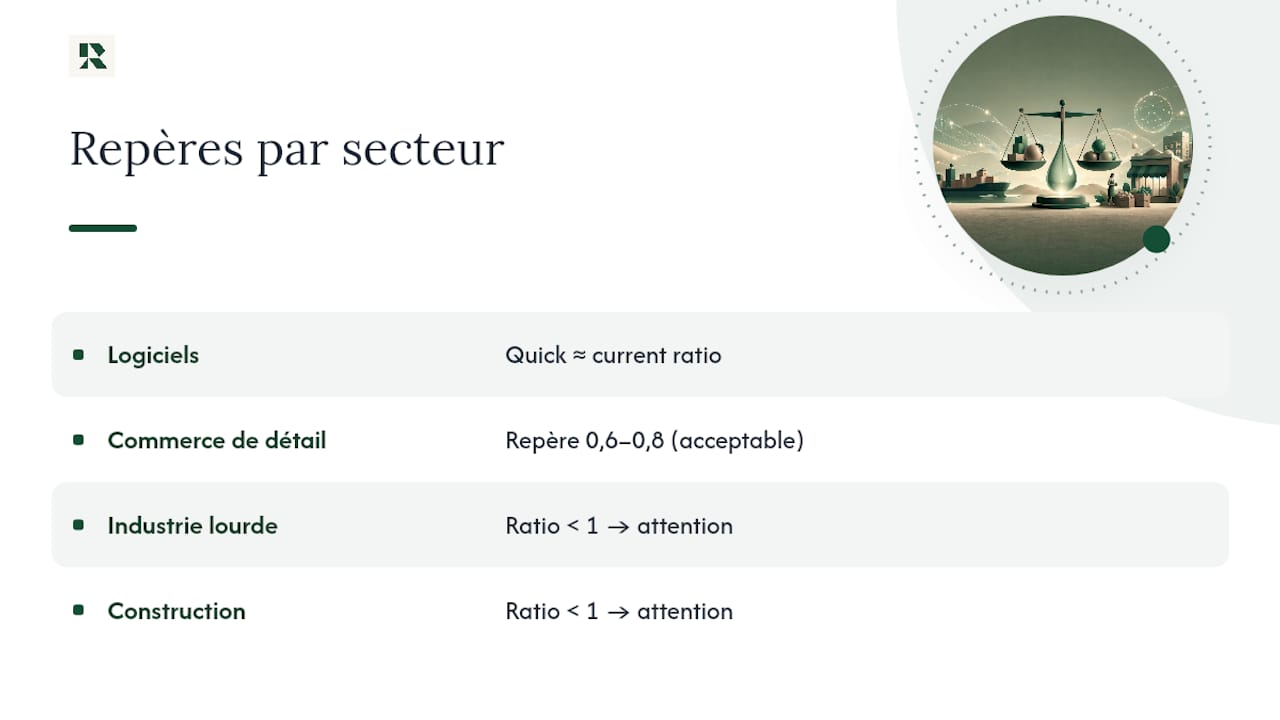
Le quick ratio ne prend son sens que rapporté à la norme du secteur, parce que le cycle d'exploitation change tout. Une entreprise de logiciels avec peu de stocks physiques affichera naturellement un quick ratio proche de son current ratio, alors qu'un distributeur avec un stock important verra les deux chiffres diverger fortement.
Dans le commerce de détail, un quick ratio de 0,6 à 0,8 ne signale pas forcément un danger, car la rotation des stocks est rapide et les ventes génèrent du cash au quotidien. Dans l'industrie lourde ou la construction, où les cycles de production s'étalent sur plusieurs mois, un ratio sous 1 mérite davantage d'attention parce que la vente de stock ne peut pas se faire en urgence.
La bonne pratique consiste à comparer l'entreprise à trois ou quatre concurrents directs de taille comparable, puis à suivre l'évolution du ratio sur plusieurs exercices plutôt que de le juger sur un seul point dans le temps. Un ratio stable à 0,9 depuis trois ans raconte une histoire différente d'un ratio qui passe de 1,4 à 0,9 en un an. La comparaison sectorielle protège aussi contre une erreur classique : juger une PME industrielle avec les standards d'une entreprise de services, deux modèles économiques qui n'ont simplement pas la même structure de bilan.
Comment intégrer le quick ratio dans une analyse financière globale ?
Le quick ratio ne se lit jamais seul. Il complète une batterie d'indicateurs qui, ensemble, dessinent une image cohérente de la santé financière : le besoin en fonds de roulement, le délai moyen de paiement fournisseurs, la rotation des stocks et le taux d'endettement.
Un quick ratio confortable associé à un besoin en fonds de roulement qui se dégrade mois après mois doit alerter, parce que le ratio instantané peut masquer une tendance de fond négative. À l'inverse, un ratio légèrement sous 1 mais stable, adossé à une ligne de crédit confirmée et un cycle d'exploitation court, n'a rien d'alarmant.
Dans une analyse de crédit ou une due diligence, l'usage pratique consiste à croiser le quick ratio avec un tableau de flux de trésorerie prévisionnel sur trois à six mois. Le ratio donne une photo à un instant T ; le prévisionnel donne le film. Les deux ensemble permettent d'anticiper une tension avant qu'elle ne devienne critique, plutôt que de la constater après coup sur un bilan déjà clos. Un module dédié au suivi du besoin en fonds de roulement aide à visualiser cette dynamique dans la durée, tout comme un diagnostic complet des ratios de liquidité qui replace le quick ratio dans son contexte. Sur le plan de la rentabilité, un calcul du seuil de rentabilité permet de vérifier que la liquidité immédiate ne masque pas un problème de marge plus profond.
Pourquoi automatiser ce calcul change la donne pour un dirigeant sans DAF
Calculer un quick ratio à la main suppose d'aller chercher chaque poste dans le bilan, de vérifier les provisions, puis de refaire l'exercice chaque mois pour suivre une tendance. La plupart des dirigeants de PME n'ont ni le temps ni la formation comptable pour le faire correctement, et beaucoup renoncent purement et simplement à ce suivi.
Un outil de copilote financier conçu pour les PME sans directeur financier répond en 30 secondes à une question posée en langage courant sur la trésorerie, et déclenche des alertes proactives dès qu'un indicateur de liquidité se dégrade, sans attendre la clôture mensuelle. L'extraction et le retraitement des postes du bilan, qui prennent normalement plusieurs heures, deviennent automatiques.
Pour aller plus loin qu'un calcul ponctuel, les ressources Ryvo proposent des modèles et des calculs automatisés adaptés aux PME et TPE.
— Safae
Sources
- Acid-test ratio, Corporate Finance Institute
- Quick ratio, Wikipedia
- Coface, Cash ratio : un test essentiel de la liquidité immédiate
- Ratio de liquidité immédiate, BourseDesCredits
Questions fréquentes
Quels sont les trois ratios de liquidité principaux ?
Le current ratio (actifs courants ÷ passifs courants), le quick ratio qui exclut les stocks, et le cash ratio qui ne retient que la trésorerie et ses équivalents.
Quelle est la formule pour calculer le quick ratio ?
La formule la plus précise est (trésorerie + titres négociables + créances nettes) ÷ passifs courants, ou de façon équivalente (actifs courants − stocks) ÷ passifs courants.
Que signifie un quick ratio élevé ?
Un ratio de 2 signifie que l'entreprise dispose de deux euros d'actifs rapides pour chaque euro de dette à court terme, une marge de sécurité confortable mais qui mérite d'être vérifiée si les créances clients en constituent l'essentiel.
Quels sont les principaux ratios financiers à connaître au-delà de la liquidité ?
Outre les trois ratios de liquidité, les analystes suivent généralement le taux d'endettement, la marge nette, le retour sur capitaux propres, le délai moyen de recouvrement des créances et la rotation des stocks.