22 septembre 202610 min de lecture
Rendez-vous banquier : la préparation qui débloque un crédit
Pour avoir une chance sérieuse d'obtenir un financement, arrivez avec un executive summary d'une page, un prévisionnel sur 3 ans et un plan de trésorerie mensuel actualisé sur 12 mois. Ajoutez un plan de financement chiffré avec vos apports et vos garanties, appuyé par des preuves concrètes comme des devis ou des lettres d'intention. Terminez toujours l'entretien en demandant la liste précise des pièces manquantes et une date de réexamen.
En bref:
- La préparation d’un dossier complet doit inclure un executive summary d'une page, un prévisionnel sur 3 ans et un plan de trésorerie actualisé sur 12 mois.
- Il est essentiel de rassembler tous les documents demandés en ordre logique, notamment les états financiers, pièces administratives et preuves opérationnelles, dans deux exemplaires.
- Construire trois scénarios chiffrés—central, optimiste et pessimiste—permet d’anticiper les risques et d’avoir des leviers concrets en cas d’imprévu.
- Lors de l’entretien, un pitch clair et la maîtrise de trois indicateurs clés (CAF, capacité de remboursement, taux d’endettement) facilitent la décision du banque.
- La rapidité et la cohérence globale du dossier, ainsi qu’un suivi après le rendez-vous, sont déterminants pour maximiser ses chances d’obtenir un financement.
Table des matières
- Comment préparer un rendez-vous avec son banquier : la checklist complète
- Que doit contenir le prévisionnel, le plan de trésorerie et le plan de financement ?
- Scénarios pessimiste, central, optimiste : comment construire un crash test crédible ?
- Comment se comporter et répondre aux questions du banquier ?
- Que faire dans les jours qui suivent le rendez-vous ?
- Ce que révèlent les dossiers qui échouent
- Ryvo : automatiser la préparation de votre dossier bancaire
- Sources
- Questions fréquentes
Comment préparer un rendez-vous avec son banquier : la checklist complète
Un dossier bancaire se juge en quelques minutes, pas en heures. Le conseiller trie vite les dossiers exploitables de ceux qui repartiront dans un tiroir, et cette préparation en amont fait toute la différence sur l'issue du rendez-vous.
Voici les documents à réunir, dans l'ordre où votre banquier va les demander :
- Pièces administratives : Kbis de moins de 3 mois, statuts à jour, pièces d'identité des dirigeants et associés.
- Historique financier : les 3 derniers bilans et comptes de résultat, les liasses fiscales correspondantes, et les relevés bancaires des 3 à 6 derniers mois.
- Prévisionnel financier sur 3 ans : compte de résultat prévisionnel et bilan prévisionnel, avec les hypothèses qui les sous-tendent.
- Plan de trésorerie mensuel actualisé, glissant sur 12 mois minimum.
- Preuves opérationnelles : devis signés, lettres d'intention de clients, contrats en cours, CV des associés.
Ce socle documentaire correspond précisément à ce qu'exigent les banques françaises pour instruire une demande de crédit professionnel. Rassemblez tout dans un dossier papier en deux exemplaires : un pour le conseiller, un pour vous, avec l'executive summary d'une page en première page.
Que doit contenir le prévisionnel, le plan de trésorerie et le plan de financement ?
Le prévisionnel sur 3 ans se construit en trois blocs qui s'enchaînent logiquement.
- Les hypothèses de départ : volume de ventes, prix moyen, délais de paiement clients et fournisseurs. Chaque chiffre doit pouvoir se justifier devant le banquier, pas sortir d'un calcul optimiste fait la veille.
- Le compte de résultat prévisionnel, année par année, qui traduit ces hypothèses en chiffre d'affaires, charges et résultat.
- Le bilan prévisionnel, qui montre comment votre structure financière évolue avec le nouveau financement.
Le plan de trésorerie mensuel complète ce prévisionnel avec un niveau de détail plus fin : encaissements et décaissements mois par mois, calcul du besoin en fonds de roulement (BFR), et identification des pics saisonniers qui creusent temporairement la caisse. C'est souvent ce document, plus que le compte de résultat, qui inquiète ou rassure un conseiller, car il montre votre solvabilité au quotidien.
Le plan de financement, lui, détaille l'origine des fonds : apports personnels, subventions éventuelles, prêts sollicités, et le calendrier de décaissement de chaque poste d'investissement.
Conseil de pro : mettez en avant trois indicateurs précis dans votre synthèse : la capacité d'autofinancement (CAF), la capacité de remboursement et le taux d'endettement. Un banquier qui voit ces trois chiffres alignés sur la première page gagne du temps, et vous aussi.
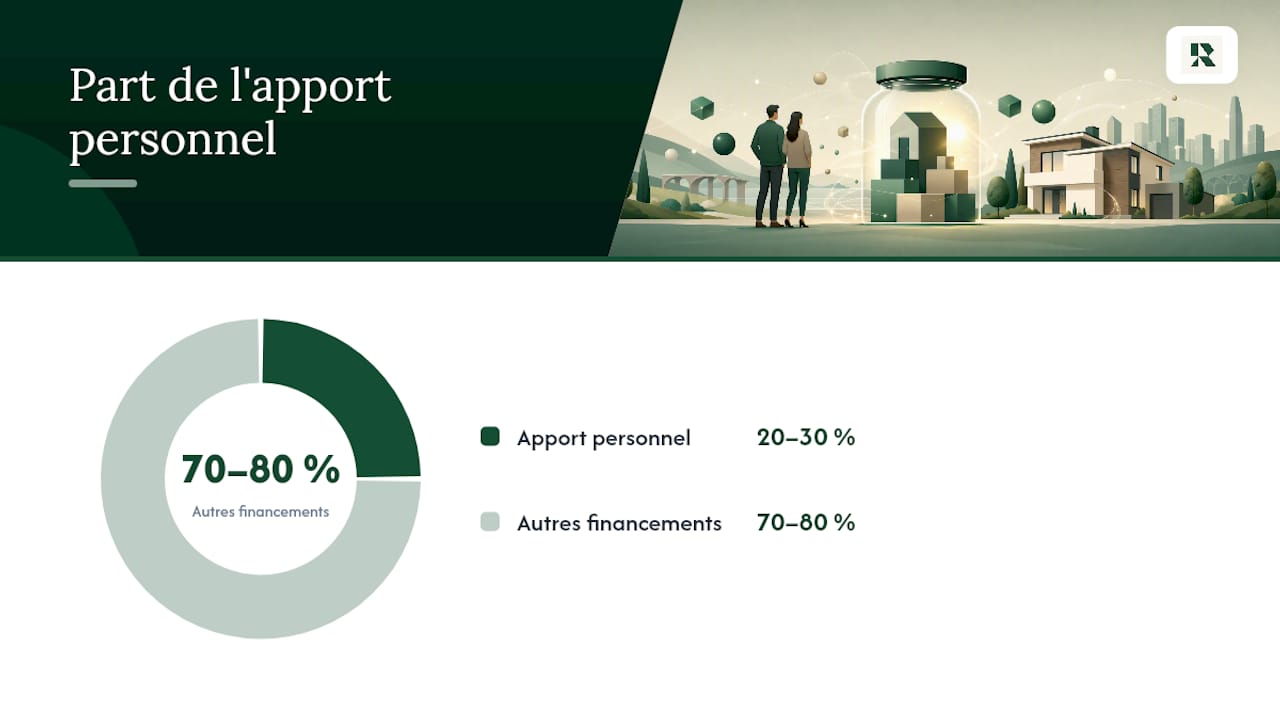
Un repère utile à connaître : lors d'une création d'entreprise, l'apport personnel représente souvent 20 à 30 % du besoin de financement, et la capacité de remboursement idéale reste inférieure à 3 ou 4 années de CAF. En dessous, le dossier passe généralement sans friction majeure ; au dessus, attendez-vous à des questions supplémentaires sur vos hypothèses, ce qui peut compliquer l'obtention du financement.
Scénarios pessimiste, central, optimiste : comment construire un crash test crédible ?
Un banquier n'aime pas l'incertitude. Il préfère un dirigeant qui a anticipé les problèmes à un dirigeant qui présente un projet sans faille apparente, parce que le second cache forcément quelque chose. Un dossier qui expose ses propres risques rassure davantage qu'un dossier lisse.
Construisez donc trois versions chiffrées de votre prévisionnel :
- Un scénario central, celui que vous visez réellement.
- Un scénario optimiste, avec une hypothèse de croissance plus forte, pour montrer le potentiel.
- Un scénario pessimiste, ou crash test, qui simule une baisse de chiffre d'affaires ou un retard de paiement client majeur.
Pour chaque scénario dégradé, identifiez vos variables d'ajustement : réduction des charges variables, report d'un investissement, renégociation d'un délai fournisseur. Cette capacité à montrer des leviers concrets pèse souvent plus que le scénario optimiste dans la décision finale.
Côté garanties, cartographiez d'abord votre dette existante pour mesurer l'impact réel d'un nouveau prêt sur votre taux d'endettement, en tenant compte de ce que montrent les exigences bancaires pour les financements d'entreprises. Plusieurs options s'offrent à vous : la caution personnelle, le nantissement, l'hypothèque, ou les garanties publiques type Bpifrance. Ces dernières peuvent réduire sensiblement la caution personnelle exigée, à condition de le demander explicitement.
Conseil de pro : demandez systématiquement deux simulations au conseiller, une avec garantie publique et une sans. L'écart de caution personnelle entre les deux devient un argument de négociation concret, pas une supposition.
Comment se comporter et répondre aux questions du banquier ?
L'entretien se joue autant sur la forme que sur le fond. Un dossier solide mal présenté perd de sa force ; une présentation fluide sur un dossier bancal ne trompe personne longtemps.
- Préparez un pitch d'une minute : votre activité, votre objectif chiffré, et la demande précise (montant, durée, objet du financement).
- Anticipez les questions chiffrées : chiffre d'affaires, marge, BFR, niveau d'apport. Le banquier évalue d'abord votre capacité à rembourser, puis la viabilité du projet et votre crédibilité personnelle en tant que porteur.
- Préparez vos réponses aux objections classiques : un apport jugé faible, des hypothèses de croissance perçues comme optimistes, des garanties insuffisantes.
- Respectez les codes pratiques : ponctualité, dossier papier en deux exemplaires, langage clair sans jargon inutile.
Une réponse chiffrée et directe vaut toujours mieux qu'une réponse évasive, même quand le chiffre n'est pas flatteur.
Que faire dans les jours qui suivent le rendez-vous ?
Le travail ne s'arrête pas à la poignée de main. Envoyez un e-mail de synthèse dans les 24 heures, avec la liste des pièces demandées et les échéances convenues.
- Notez précisément la date de réexamen annoncée par le conseiller.
- Listez les éléments manquants signalés pendant l'échange.
- Répondez vite aux simulations complémentaires demandées.
- En cas de refus, demandez les motifs précis et explorez des solutions alternatives : garanties publiques, cofinancement, ou nouvel établissement.
Ce que révèlent les dossiers qui échouent
Les mêmes erreurs reviennent dossier après dossier. Un prévisionnel trop optimiste, sans scénario dégradé, sonne l'alarme chez n'importe quel conseiller expérimenté. La sous-estimation des charges, notamment sociales et fiscales, en est une variante fréquente. Et l'oubli pur et simple du BFR reste la faute la plus coûteuse, parce qu'elle révèle une méconnaissance de sa propre trésorerie.
Faire valider son prévisionnel par un expert-comptable ou un DAF externalisé avant l'envoi change souvent l'issue du rendez-vous, tout simplement parce qu'un regard extérieur repère les incohérences que le dirigeant ne voit plus. Un copilote financier peut jouer ce rôle de vérification en continu, entre deux rendez-vous, plutôt qu'une fois par an. Avant d'envoyer le dossier, relisez une dernière fois vos trois scénarios, vos ratios clés et la cohérence entre executive summary et annexes.
— Safae
Ryvo : automatiser la préparation de votre dossier bancaire
Construire un prévisionnel sur 3 ans, un plan de trésorerie mensuel et trois scénarios chiffrés à la main prend des jours, souvent au détriment de la gestion quotidienne de l'entreprise. Ryvo, le copilote financier conçu pour les PME sans direction financière, centralise vos comptes bancaires et génère ces analyses en 30 secondes plutôt qu'en plusieurs semaines de tableurs.

Concrètement, Ryvo connecte vos comptes en moins de 15 minutes sans projet informatique, puis alerte automatiquement en cas de tension de trésorerie avant même que le sujet ne surgisse en rendez-vous. Pour un premier diagnostic, le Diagnostic 13 semaines livre votre point bas de trésorerie sous 72 heures pour 290 € HT, un point de départ solide avant de rencontrer votre banquier. Si vous préférez un suivi continu, les offres Fondateur, Standard et Pro s'adaptent à la taille de votre structure, à partir de 199 € par mois, contre un coût jusqu'à dix fois supérieur pour un DAF traditionnel. Commandez votre diagnostic pour arriver à votre prochain rendez-vous bancaire avec un dossier déjà vérifié.
Sources
Pour aller plus loin, consultez le guide Ryvo sur le plan de financement PME et la méthode pour construire un calendrier de trésorerie mensuel fiable, deux ressources qui complètent directement la checklist bancaire présentée plus haut.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Comment préparer sa demande de crédit professionnel ?, Fiducial
- Réussir son rendez-vous bancaire : guide pro, Impera
- Présenter votre projet à un nouveau financeur, MEDEF
Questions fréquentes
Quels documents faut-il apporter à un rendez-vous bancaire ?
Il faut réunir les 3 derniers bilans, un Kbis de moins de 3 mois, les relevés bancaires des 3 à 6 derniers mois, un prévisionnel sur 3 ans et un plan de trésorerie mensuel sur 12 mois. Ajoutez les statuts, les CV des dirigeants et toute preuve opérationnelle comme des devis signés.
Combien de temps faut-il pour préparer un dossier bancaire solide ?
Comptez plusieurs semaines pour un dossier validé par un expert-comptable ou un DAF externalisé, le temps de bâtir un prévisionnel réaliste et trois scénarios chiffrés. Un outil comme Ryvo réduit ce délai en générant les analyses financières en 30 secondes une fois les comptes connectés.
Quels indicateurs regarde en priorité un banquier ?
La banque examine d'abord la capacité de remboursement via la CAF, puis la viabilité du projet et la crédibilité du dirigeant. Un plan de trésorerie mensuel pèse souvent plus lourd que la seule rentabilité comptable dans la décision finale.
Combien coûte un accompagnement pour préparer son dossier bancaire avec Ryvo ?
Le Diagnostic 13 semaines de Ryvo coûte 290 € HT et livre un point bas de trésorerie sous 72 heures. Pour un suivi continu, les abonnements démarrent à 199 € par mois avec l'offre Fondateur, détaillés sur la page tarifs.
Que faire si la banque refuse le financement ?
Demandez systématiquement les motifs précis du refus plutôt qu'une réponse générale. Explorez ensuite des solutions alternatives comme les garanties publiques Bpifrance ou un cofinancement avec un second établissement, en réutilisant le dossier déjà constitué.