14 septembre 202616 min de lecture
SIG pour PME : calculer, lire et piloter vos soldes
Les SIG décomposent la formation du résultat en étapes successives, de la marge commerciale jusqu'au résultat net, ce qui permet d'identifier précisément où se joue la performance de l'entreprise. Pour un dirigeant de PME, ils rendent visibles les leviers concrets : marge commerciale, coûts de production, poids des charges de personnel ou des charges financières. Exprimés en valeur et en pourcentage du chiffre d'affaires, ils deviennent un outil de pilotage mensuel, pas seulement un document réservé au banquier.
En bref:
- La surveillance régulière des soldes intermédiaires de gestion permet d'identifier rapidement les causes d'une dégradation de performance, telles qu'une baisse de la marge commerciale ou un EBE insuffisant.
- Les ratios clés à suivre, comme le taux de marge commerciale, la VA par rapport au CA ou l'EBE, doivent être comparés sur plusieurs mois pour distinguer une tendance durable d’un simple accident ponctuel.
- L’analyse doit inclure la vérification de la comptabilisation correcte des stocks et des charges, car des erreurs sur ces postes peuvent fausser fortement l’interprétation du SIG.
- Un suivi mensuel et automatisé, notamment via des outils connectés aux comptes bancaires, facilite la détection d’anomalies et accélère la prise de décision.
- La lecture fine des SIG permet d’orienter efficacement la gestion de la trésorerie, notamment en comprenant que l’EBE ne garantit pas toujours un bon flux d’encaissement.
Table des matières
- Que sont les SIG et quel rôle jouent-ils dans le pilotage d'une PME ?
- Les 8 soldes intermédiaires de gestion : définitions et formules de calcul
- Construire un tableau SIG : exemple chiffré en valeur et en pourcentage du CA
- Comment transformer un solde dégradé en action concrète ?
- À quelle fréquence suivre les SIG pour bien piloter sa PME ?
- Quels pièges éviter avant de tirer des conclusions de vos SIG ?
- Quelles spécificités les SIG prennent-ils dans une petite structure ?
- Pourquoi les SIG pèsent-ils autant dans une décision financière en PME ?
- Quelles sont les limites des SIG pour une petite entreprise ?
- Quel lien entre les SIG et le pilotage de la trésorerie ?
- SIG, tableau de bord ou logiciel de gestion : quel outil pour quel usage ?
- Perspective Ryvo : automatiser le suivi des SIG sans perdre en finesse
- Automatiser le calcul et la surveillance de vos SIG avec Ryvo
- Sources
- Questions fréquentes
Que sont les SIG et quel rôle jouent-ils dans le pilotage d'une PME ?
Les soldes intermédiaires de gestion sont des indicateurs calculés à partir du compte de résultat, dans une logique en cascade fixée par le Plan comptable général : chaque solde vient nourrir le suivant, de la marge commerciale jusqu'au résultat net.
Contrairement à une lecture unique du résultat net, les SIG isolent les fonctions de l'entreprise. Vous voyez séparément ce que rapporte l'activité commerciale, ce que coûte la production, ce que pèsent les charges de personnel et ce que grignotent les charges financières. Cette décomposition aide à cibler l'action là où elle a le plus d'effet, plutôt que de constater un résultat net décevant sans savoir pourquoi.
Les SIG apparaissent souvent dans les dossiers de financement et les business plans, sans être une obligation réglementaire en soi. Leur intérêt vient de l'analyse qu'ils permettent, pas d'une contrainte administrative.
Les 8 soldes intermédiaires de gestion : définitions et formules de calcul
Voici les formules de calcul des principaux soldes, dans l'ordre où ils se construisent :
- Marge commerciale = ventes de marchandises, coût d'achat des marchandises vendues (+/- variation de stocks). C'est le premier signal sur la politique de prix et d'achat, selon Qonto.
- Production de l'exercice = production vendue + production stockée + production immobilisée. Ce solde concerne les entreprises industrielles ou de services qui produisent plutôt qu'elles n'achètent pour revendre.
- Valeur ajoutée (VA) = marge commerciale + production de l'exercice, consommations en provenance de tiers (achats externes, sous-traitance, énergie). La VA mesure la richesse créée par l'entreprise, ce qui n'est pas la même chose que le bénéfice, un point que confondent souvent les dirigeants novices en analyse financière, comme le rappellent les supports pédagogiques en comptabilité analytique pme.
- Excédent brut d'exploitation (EBE) = VA + subventions d'exploitation, impôts et taxes, charges de personnel. L'EBE exclut les amortissements et les charges financières, ce qui en fait un surplus monétaire potentiel avant décisions d'investissement ou de financement.
- Résultat d'exploitation = EBE + autres produits d'exploitation, autres charges d'exploitation, dotations aux amortissements et provisions.
- Résultat courant avant impôt (RCAI) = résultat d'exploitation +/- résultat financier.
- Résultat exceptionnel = produits exceptionnels, charges exceptionnelles, incluant les plus ou moins-values de cession d'actifs.
- Résultat net = RCAI + résultat exceptionnel, participation des salariés, impôt sur les bénéfices.
Certains praticiens isolent aussi les plus ou moins-values de cession comme un neuvième solde distinct, pour éviter qu'un événement ponctuel, tel que la vente d'un local ou la cession d'un véhicule, ne brouille la lecture du résultat exceptionnel.
Construire un tableau SIG : exemple chiffré en valeur et en pourcentage du CA
Un tableau SIG utile croise quatre colonnes : le poste, l'année N, l'année N-1, et le taux en pourcentage du chiffre d'affaires. Voici un exemple simplifié pour une PME de négoce et services :
La lecture se fait en deux temps. D'abord la variation en valeur (la marge commerciale progresse de 20 000 € malgré une hausse du CA de 70 000 €, donc le taux de marge recule légèrement). Ensuite le taux, qui neutralise l'effet volume et permet de comparer d'une année sur l'autre. Avant de tirer une conclusion, vérifiez que les variations de stocks sont bien intégrées et que les écritures d'inventaire correspondent au grand livre.
Comment transformer un solde dégradé en action concrète ?
Chaque solde pointe vers un levier différent. Une marge commerciale qui recule signale un problème de prix d'achat, de remises accordées ou de négociation fournisseurs. Un EBE faible, malgré une bonne marge, trahit souvent des charges de personnel disproportionnées par rapport à l'activité. Un RCAI négatif, alors que l'exploitation est positive, pointe vers un endettement trop lourd ou des charges financières mal maîtrisées.
Quelques ratios simples valent la peine d'être suivis mois après mois :
- Taux de marge commerciale (marge commerciale / CA) : un recul de plus de 2 points en quelques mois mérite une revue des conditions fournisseurs.
- VA/CA : ce ratio situe le poids de la valeur créée en interne par rapport aux achats externes, utile pour arbitrer entre faire et faire-faire.
- EBE/CA : un taux faible peut indiquer que la rentabilité opérationnelle est fragile selon le secteur. L'EBE reste un des meilleurs indicateurs de performance opérationnelle car il ignore les choix comptables d'amortissement.
Conseil de pro : Ne réagissez jamais à un seul mois de dégradation. Comparez toujours trois mois glissants avant de changer une politique de prix ou de renégocier avec un fournisseur, sinon vous risquez de corriger un accident ponctuel plutôt qu'une vraie tendance.
À quelle fréquence suivre les SIG pour bien piloter sa PME ?
Un suivi mensuel des SIG, plutôt qu'une simple photo annuelle, permet de repérer un écart avant qu'il ne devienne un problème de trésorerie. C'est la pratique recommandée par les experts comptables pour transformer les SIG en boussole plutôt qu'en document de présentation.
- Calculez chaque solde en valeur, puis convertissez-le en pourcentage du CA pour neutraliser l'effet volume.
- Comparez le taux obtenu à votre propre historique sur 12 mois glissants.
- Recoupez avec des repères sectoriels, disponibles notamment dans les dossiers Bpifrance ou les bases sectorielles spécialisées, pour savoir si votre EBE ou votre VA se situe dans la norme de votre branche.
Quels pièges éviter avant de tirer des conclusions de vos SIG ?
Trois erreurs reviennent souvent : une variation de stocks mal comptabilisée qui fausse la marge commerciale, des amortissements oubliés qui gonflent artificiellement l'EBE, et des charges exceptionnelles mal ventilées qui polluent le résultat d'exploitation.
Avant toute décision, rapprochez le chiffre d'affaires comptable de vos relevés de facturation, contrôlez les soldes fournisseurs et clients, et vérifiez que les écritures d'inventaire ont bien été passées. C'est une vérification de cohérence entre journal, balance et grand livre qui évite bien des mauvaises surprises. Intégrez ensuite ces soldes vérifiés à vos scénarios de trésorerie plutôt que de les traiter comme un exercice comptable isolé.
Quelles spécificités les SIG prennent-ils dans une petite structure ?
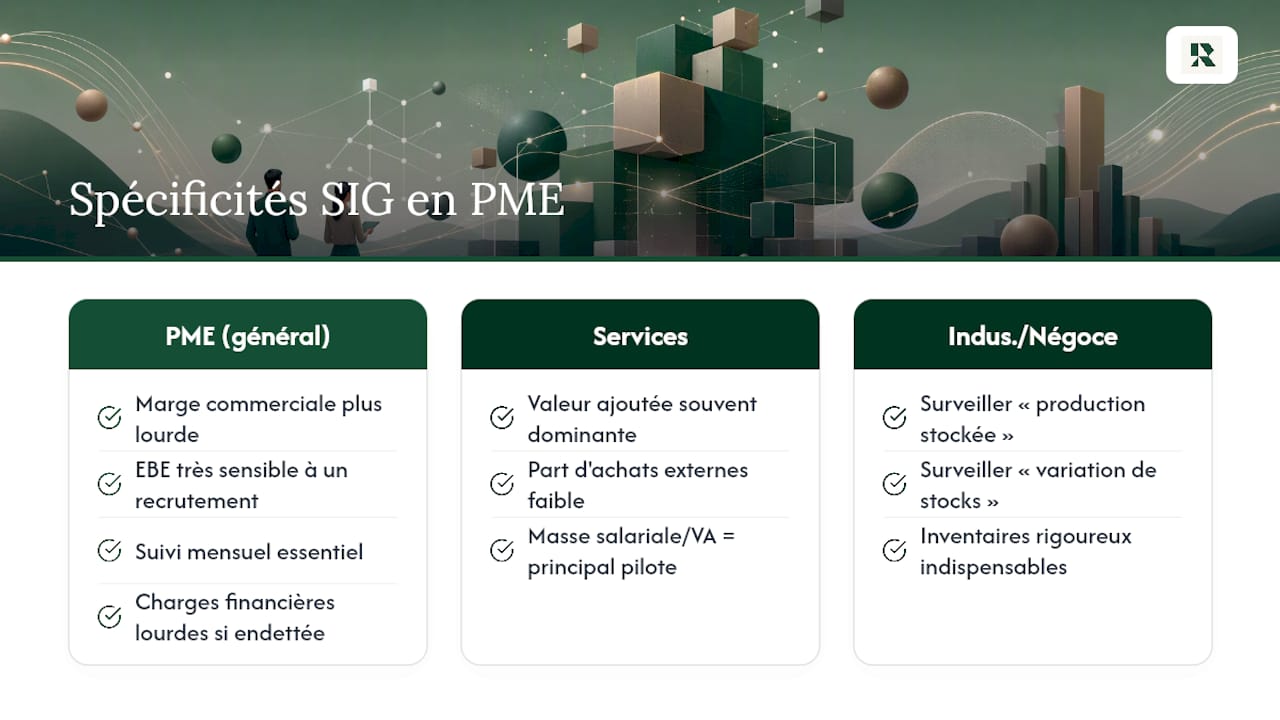
Dans une PME, les SIG ne se lisent pas comme dans un grand groupe. La marge commerciale pèse souvent plus lourd relativement au CA, car la structure de coûts fixes est plus légère. À l'inverse, une seule embauche ou un seul contrat perdu peut faire basculer l'EBE de plusieurs points, ce qui rend le suivi mensuel encore plus utile que dans une entreprise à l'activité plus lissée.
La valeur ajoutée mérite une attention particulière chez les PME de services, où elle représente souvent l'essentiel du chiffre d'affaires, la part d'achats externes étant faible. Dans ce cas, la vraie variable de pilotage devient la masse salariale rapportée à la VA, plus que le taux de marge commerciale classique.
Les PME industrielles ou de négoce, elles, doivent surveiller de près la ligne « production stockée » et « variation de stocks », deux postes qui faussent facilement la lecture de la marge si les inventaires ne sont pas rigoureux. Une variation de stock mal évaluée en fin d'exercice peut artificiellement gonfler ou dégonfler la production de l'exercice, et donc toute la cascade des soldes qui en découle.
Enfin, les charges financières ont un poids proportionnellement plus lourd dans une PME qui a recours à l'emprunt pour financer sa croissance. Le RCAI devient alors le solde à surveiller en priorité, car il révèle si l'endettement reste soutenable au regard de la rentabilité d'exploitation réelle.
Pourquoi les SIG pèsent-ils autant dans une décision financière en PME ?
Un dirigeant qui ne regarde que le résultat net prend des décisions à l'aveugle. Le résultat net agrège tout, y compris des éléments exceptionnels qui n'ont rien à voir avec la performance récurrente de l'activité : une plus-value de cession, un redressement fiscal, une indemnité d'assurance.
Les SIG permettent de séparer ce qui est structurel de ce qui est ponctuel. Avant d'embaucher, un dirigeant regarde l'EBE et son évolution sur plusieurs mois, pas seulement le résultat net de l'exercice précédent. Avant de négocier un prêt avec sa banque, il présente un RCAI stable plutôt qu'un résultat net gonflé par une cession d'actif exceptionnelle qui ne se reproduira pas.
Cette granularité change aussi la nature du dialogue avec les partenaires financiers. Un banquier ou un investisseur qui voit une VA en croissance mais un EBE stagnant sait immédiatement que le problème vient de la masse salariale ou des charges fixes, pas de l'activité commerciale. Cela oriente la discussion vers les bonnes questions, plutôt que vers un jugement global sur la santé de l'entreprise.
Pour les PME sans service financier dédié, cette lecture fine est souvent le seul filet de sécurité avant une décision engageante. Un guide sur l'automatisation RH pour les PME rappelle d'ailleurs que la masse salariale reste le poste le plus difficile à piloter sans outil dédié, alors qu'elle conditionne directement l'EBE.
Quelles sont les limites des SIG pour une petite entreprise ?
Les SIG ont une limite structurelle : ils photographient le passé. Un résultat d'exploitation solide sur l'exercice clos ne dit rien d'une commande perdue le mois suivant, ni d'un client qui tarde à payer. Ils doivent donc être complétés par un suivi de trésorerie en temps réel, pas remplacés par lui.
Autre limite fréquente : la comparaison entre PME de secteurs différents n'a pas de sens. Un taux de marge commerciale de 25 % peut être excellent dans la distribution et catastrophique dans le conseil. Sans repère sectoriel, un dirigeant risque de se rassurer ou de s'inquiéter à tort.
Les SIG peuvent aussi masquer des problèmes de calendrier. Une entreprise qui facture beaucoup en décembre affichera un excellent résultat d'exercice, tout en étant à sec de trésorerie en janvier faute d'encaissements. C'est l'un des pièges les plus fréquents chez les PME qui pilotent uniquement sur le compte de résultat sans regarder les flux de trésorerie réels.
Enfin, un dirigeant seul, sans expertise comptable poussée, peut mal interpréter une variation. Une hausse de la VA peut venir d'une vraie création de valeur, ou simplement d'un changement de méthode de valorisation des stocks. D'où l'intérêt de croiser les SIG avec d'autres signaux, plutôt que de les traiter comme une vérité absolue.
Quel lien entre les SIG et le pilotage de la trésorerie ?
Un EBE positif ne garantit pas une trésorerie saine. C'est l'un des malentendus les plus coûteux chez les dirigeants de PME. L'EBE mesure une rentabilité potentielle, pas un encaissement réel : il ignore les délais de paiement clients, les stocks immobilisés et les remboursements d'emprunt.
Une PME peut afficher un EBE confortable tout en étant en tension de trésorerie, si ses clients paient à 60 jours alors qu'elle règle ses fournisseurs à 30 jours. À l'inverse, un EBE modeste peut coexister avec une trésorerie saine si l'entreprise encaisse vite et paie lentement, sans excès.
Le lien se fait via le besoin en fonds de roulement. Un EBE qui progresse mais une trésorerie qui se tend indique presque toujours un problème de délais de paiement ou de stocks qui gonflent. C'est un signal à croiser systématiquement avec le solde EBE plutôt qu'à ignorer.
Pour un dossier de financement, les SIG jouent aussi un rôle direct. Un RCAI stable sur plusieurs exercices rassure davantage un prêteur qu'un résultat net volatil, car il isole la performance récurrente des éléments exceptionnels. C'est souvent ce solde, plus que le résultat net final, qui détermine la capacité d'emprunt perçue par une banque.
SIG, tableau de bord ou logiciel de gestion : quel outil pour quel usage ?
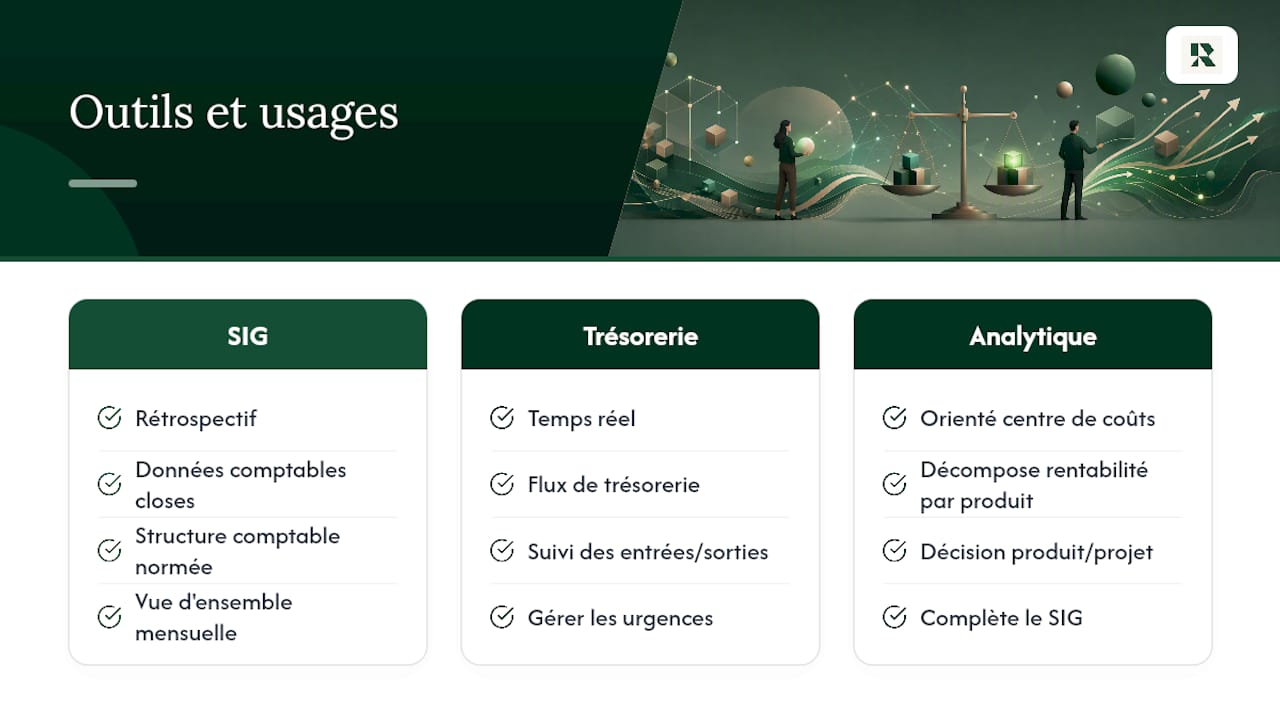
Les SIG restent un outil d'analyse rétrospective, construit sur des données comptables déjà closes. Ils se distinguent des tableaux de bord de trésorerie, qui suivent les flux en temps réel, et des outils de comptabilité analytique par centre de coûts, qui décomposent la rentabilité par produit, projet ou service plutôt que par grande fonction comptable.
Un budget par centre de coûts complète les SIG plutôt qu'il ne les remplace. Là où l'EBE global dit si l'entreprise est rentable, la comptabilité analytique dit quel produit ou quelle activité tire ce résultat vers le haut ou vers le bas. Les deux approches gagnent à être utilisées ensemble : les SIG pour la vue d'ensemble mensuelle, l'analyse par centre de coûts pour arbitrer entre activités.
Face à un logiciel de gestion classique, l'avantage des SIG tient à leur universalité. Ils reposent sur une structure comptable normée, ce qui permet de les comparer d'une entreprise à l'autre et d'un exercice à l'autre sans reparamétrer un outil. Un tableau de bord maison, en revanche, dépend entièrement des indicateurs que le dirigeant choisit de suivre, avec le risque d'oublier un signal important.
Le vrai gain apparaît quand ces approches sont automatisées et reliées entre elles : SIG pour la lecture structurelle, suivi de trésorerie pour l'urgence, analytique pour la décision produit. C'est cette combinaison, plus qu'un outil isolé, qui donne une vision fiable du pilotage financier d'une PME.
Perspective Ryvo : automatiser le suivi des SIG sans perdre en finesse
Les PME qui automatisent le calcul de leurs SIG gagnent surtout en régularité : plus de tableur oublié en fin de trimestre, plus d'erreur de saisie sur une variation de stock. L'automatisation ne remplace pas la lecture du dirigeant, elle fiabilise la donnée qu'il interprète chaque mois. Pour approfondir, le blog Ryvo détaille d'autres leviers de pilotage financier, dont le calcul du seuil de rentabilité.
— Safae
Automatiser le calcul et la surveillance de vos SIG avec Ryvo
Ryvo est une solution permettant de suivre vos SIG mois après mois, avec des réponses rapides sur votre trésorerie plutôt que des heures de tableur.

Le module Cash & Liquidité calcule vos ratios (EBE/CA, VA/CA, taux de marge) automatiquement à partir de vos comptes bancaires connectés, avec des alertes proactives dès qu'un solde se dégrade. Vous posez une question sur votre recrutement ou votre marge, vous obtenez une réponse chiffrée, sans reconstruire un tableau chaque fin de mois. Pour un premier état des lieux complet de votre situation financière, commandez votre diagnostic 13 semaines à 290 € HT et repartez avec une lecture claire de vos soldes intermédiaires de gestion.
Sources
Consultez Bpifrance Création pour les définitions officielles et Qonto pour les formules détaillées.
- Comprendre et calculer les soldes intermédiaires de gestion pour améliorer sa rentabilité | Bpifrance Création
- Les soldes intermédiaires de gestion (SIG) : définition et guide complet
- Soldes intermédiaires de gestion (SIG) : définition et calcul | Qonto
- Le calcul et l’interprétation des SIG | i-manuel
Questions fréquentes
Qu'est-ce qu'un SIG en comptabilité ?
Un solde intermédiaire de gestion est un indicateur calculé par étapes à partir du compte de résultat, comme la marge commerciale, la valeur ajoutée ou l'EBE, pour analyser séparément chaque fonction de l'entreprise.
Comment interpréter les SIG d'une PME ?
On compare chaque solde en valeur et en pourcentage du chiffre d'affaires sur plusieurs mois : un taux qui recule signale un problème précis (marge, masse salariale, charges financières) à traiter avant qu'il n'affecte la trésorerie.
Quels sont les 8 soldes intermédiaires de gestion ?
Marge commerciale, production de l'exercice, valeur ajoutée, excédent brut d'exploitation, résultat d'exploitation, résultat courant avant impôt, résultat exceptionnel et résultat net, parfois complétés par les plus ou moins-values de cession.
Comment calculer la marge commerciale dans les SIG ?
La marge commerciale se calcule ainsi : ventes de marchandises moins coût d'achat des marchandises vendues, en tenant compte de la variation de stocks de marchandises sur la période.
Ryvo peut-il automatiser le calcul de mes SIG ?
Oui : Certaines solutions connectent vos comptes bancaires et calculent vos ratios de rentabilité en temps réel, avec des alertes dès qu'un solde comme l'EBE ou la marge commerciale se dégrade.