10 septembre 202611 min de lecture
Trésorerie d'abord : copilotez le taux d'endettement de votre PME
Le taux d'endettement mesure le poids des dettes financières d'une PME par rapport à ses capitaux propres. Un ratio inférieur à 50 % traduit généralement une structure saine, entre 50 % et 100 % appelle une vigilance accrue, et au-delà de 100 %, la dette dépasse les fonds propres. Mais ce chiffre seul ne dit rien de la solvabilité réelle : il faut toujours le croiser avec l'excédent brut d'exploitation (EBE) pour juger si l'entreprise peut effectivement rembourser.
En bref:
- Un ratio d'endettement supérieur à 100 % indique que la dette dépasse les fonds propres, augmentant ainsi la pression sur la capacité de remboursement.
- Il est conseillé de suivre simultanément le taux brut et le taux net, ce dernier intégrant la trésorerie disponible, pour une vision plus réaliste du risque.
- La capacité de remboursement, mesurée par le ratio dette nette sur EBE, est un indicateur clé pour présenter la santé financière lors d’un entretien bancaire.
- Un endettement élevé peut entraîner une hausse des coûts de crédit et réduire la marge de manœuvre pour financer la croissance ou honorer les échéances.
- Automatiser le suivi mensuel via des outils connectés permet de prévoir rapidement toute dérive du ratio et d’agir en conséquence.
Table des matières
- Calculer le taux d'endettement : formules, bilan et exemple chiffré
- Comment interpréter le taux d'endettement et ses seuils d'alerte ?
- Taux brut, taux net et ratio dette nette sur EBE : la vision complète
- Quel impact un taux d'endettement élevé a t il sur votre trésorerie et vos financements ?
- Quels leviers pour réduire ou optimiser le taux d'endettement d'une PME ?
- Comment surveiller son taux d'endettement au fil de l'année ?
- Ce qu'un copilote financier change concrètement pour ce suivi
- Priorité à la trésorerie, structure ensuite
- Ryvo : automatiser le suivi de votre taux d'endettement
- Sources
Calculer le taux d'endettement : formules, bilan et exemple chiffré
La formule de référence reste simple : dettes financières divisées par capitaux propres, multipliées par 100. C'est ce qu'on appelle le taux d'endettement brut. Certains guides pratiques calculent une variante plus large, en rapportant le passif total (et non les seules dettes financières) aux capitaux propres, ce qui donne une image plus globale de la dépendance de l'entreprise à des ressources externes, comme le détaille Qonto dans son analyse du ratio d'endettement.
Pour calculer ce ratio, vous avez besoin de trois lignes du bilan :
- Les dettes financières : emprunts bancaires, obligations, comptes courants d'associés bloqués, crédit-bail.
- Les capitaux propres : capital social, réserves, report à nouveau, résultat de l'exercice.
- La trésorerie disponible : disponibilités bancaires et placements à court terme, nécessaire pour calculer le taux net.
Le taux net s'obtient en soustrayant la trésorerie disponible des dettes financières avant de diviser par les capitaux propres. La Banque de France recommande explicitement cette version nette, dans son étude sur la situation financière des PME en 2023, car une entreprise assise sur une trésorerie confortable n'a pas le même profil de risque qu'une entreprise endettée à sec.
Conseil de pro : prenez l'habitude de calculer les deux versions, brute et nette, à chaque clôture. L'écart entre les deux vous dit combien de marge de manœuvre votre trésorerie vous offre réellement face à la dette.
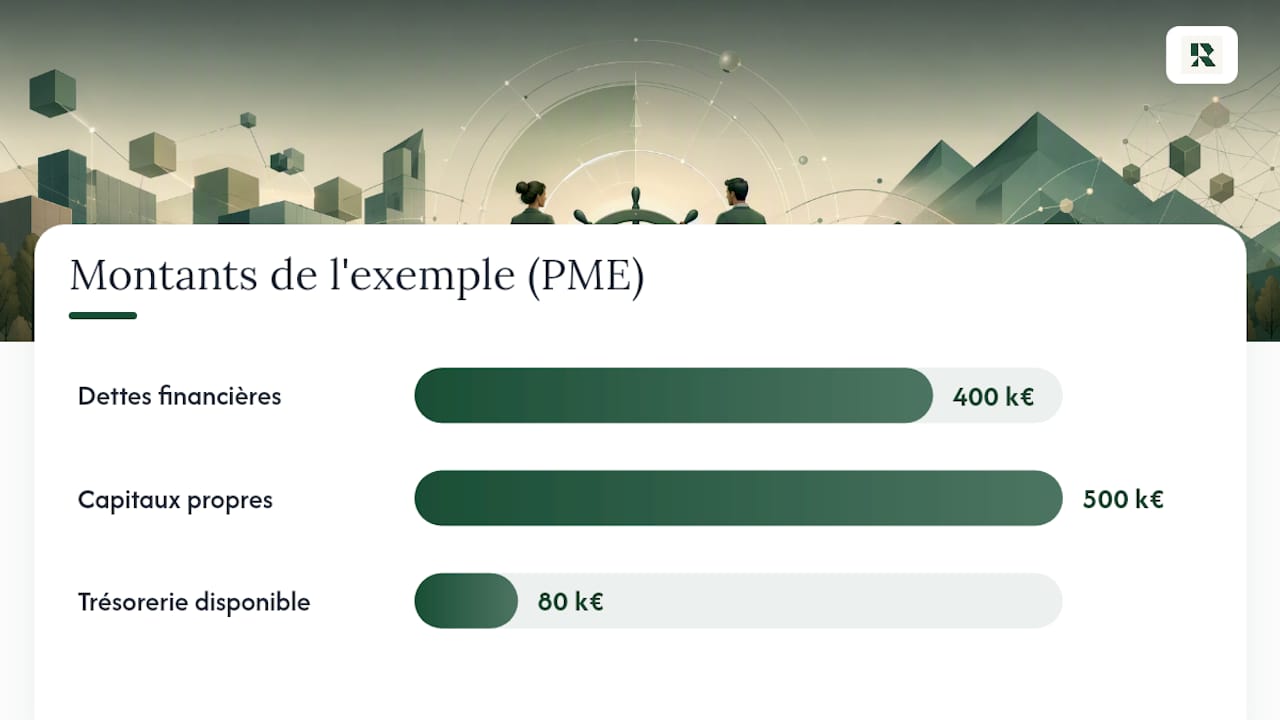
Prenons un exemple concret. Une PME affiche 400 000 € de dettes financières, 500 000 € de capitaux propres et 80 000 € de trésorerie disponible. Cet écart de 16 points change complètement la lecture que fera un banquier du dossier.
Comment interpréter le taux d'endettement et ses seuils d'alerte ?
Les seuils indicatifs circulent largement dans les guides professionnels : sous 50 %, la structure financière est jugée solide ; entre 50 % et 100 %, l'entreprise reste finançable mais sous surveillance ; au delà de 100 %, la dette dépasse les fonds propres et la marge de négociation bancaire se réduit. Certains cabinets citent même une fourchette de 30 % à 40 % comme repère de « bon » ratio, mais cette référence varie fortement selon le secteur.
Une PME industrielle capitalistique tolère souvent un endettement plus élevé qu'une entreprise de services, faute d'actifs à mettre en garantie dans le second cas. Une entreprise en phase de croissance rapide affiche presque toujours un ratio plus tendu qu'une PME en phase de consolidation, simplement parce qu'elle finance des investissements avant que le chiffre d'affaires ne suive.
Ce que regardent réellement les prêteurs dépasse le seul ratio structurel :
- La capacité de remboursement, c'est à dire le rapport entre le service annuel de la dette et les flux de trésorerie générés.
- Les covenants bancaires déjà en place et leur marge de respect.
- La nature et la valeur des garanties disponibles (nantissement, caution personnelle, sûretés réelles).
- La régularité des encaissements plutôt que leur seul volume.
Conseil de pro : un ratio élevé n'est pas disqualifiant en soi si l'entreprise peut démontrer une capacité de remboursement stable sur 12 à 24 mois. C'est souvent ce que la banque veut voir avant de regarder le ratio brut.
Taux brut, taux net et ratio dette nette sur EBE : la vision complète
Le taux brut donne une photo instantanée du bilan, mais il ignore la liquidité réellement disponible. Le taux net corrige ce défaut en déduisant la trésorerie, ce qui rapproche l'analyse de la réalité opérationnelle de l'entreprise. La Fédération bancaire française va plus loin et recommande de croiser ce ratio avec l'EBE plutôt que de s'arrêter au seul bilan, comme le souligne son rapport sur le financement des entreprises publié en février 2026.
Trois indicateurs complémentaires méritent votre attention :
- Le ratio dette nette / EBE, qui exprime en nombre d'années la capacité théorique de remboursement de la dette par l'activité courante.
- Le taux de couverture du service de la dette, qui compare les flux disponibles aux échéances annuelles à honorer.
- L'évolution de ces deux ratios sur trois exercices, plus révélatrice qu'une photo isolée.
En comité bancaire, présentez systématiquement le ratio dette nette sur EBE à côté du taux d'endettement classique. Un dossier qui montre une trajectoire descendante sur ce ratio rassure bien plus qu'un chiffre brut figé dans le temps, même si ce dernier paraît élevé.
Quel impact un taux d'endettement élevé a t il sur votre trésorerie et vos financements ?
Un ratio qui grimpe pèse directement sur le coût du crédit. Les banques ajustent leurs taux et leurs conditions de garantie en fonction du risque perçu, et un dossier jugé tendu se traduit presque toujours par des marges plus élevées ou des sûretés supplémentaires exigées. Cela réduit d'autant la capacité d'investissement de l'entreprise, qui doit alors choisir entre financer sa croissance et honorer ses échéances existantes.
Les covenants bancaires ajoutent une couche de risque souvent sous-estimée. Un covenant non respecté peut déclencher une clause d'exigibilité anticipée, forçant l'entreprise à rembourser dans des délais courts. Les leviers correctifs classiques restent :
- La renégociation des échéances auprès du prêteur avant la rupture du covenant.
- Le refinancement à taux plus favorable si la conjoncture le permet.
- L'arbitrage entre un investissement différé et le maintien d'une marge de trésorerie de sécurité.
La Banque de France note que la capacité de remboursement des PME a montré des signes de fragilité à l'issue du cycle de taux 2022 à 2025, malgré un endettement globalement maîtrisé au niveau agrégé. Le message est clair : le ratio seul rassure rarement une banque si l'EBE ne suit pas.
Quels leviers pour réduire ou optimiser le taux d'endettement d'une PME ?
Deux familles de leviers s'offrent à vous : renforcer le haut du bilan ou alléger la dette existante. Aucune n'est universellement meilleure, tout dépend de votre trésorerie disponible et de votre horizon.
- Renforcer les fonds propres en réinjectant du résultat en réserves plutôt qu'en dividendes, ou en ouvrant le capital à un investisseur. Cette voie améliore durablement le ratio mais dilue parfois le contrôle des dirigeants.
- Rembourser en priorité les dettes les plus coûteuses, notamment les soldes résiduels de prêts garantis par l'État encore en cours chez de nombreuses PME depuis 2023. Un remboursement ciblé améliore le ratio rapidement sans toucher à la gouvernance.
- Recourir à l'affacturage ou à d'autres solutions de financement court terme pour lisser les tensions de trésorerie sans alourdir l'endettement structurel à long terme. C'est particulièrement pertinent quand le décalage entre facturation et encaissement crée la tension, pas la dette elle-même.
- Agir sur le besoin en fonds de roulement en réduisant les délais clients ou en négociant de meilleures conditions fournisseurs, ce qui libère de la trésorerie sans passer par un financement externe.
Conseil de pro : avant de choisir un levier, calculez son effet sur le taux net, pas seulement sur le taux brut. Rembourser une dette avec de la trésorerie disponible améliore le taux brut, mais n'améliore pas le taux net : vous avez juste déplacé le problème d'une ligne à l'autre du bilan.
Un guide utile pour approfondir la mécanique du BFR et son effet sur le ratio d'endettement se trouve dans ce dossier sur le besoin en fonds de roulement des PME.
Comment surveiller son taux d'endettement au fil de l'année ?
Un calcul annuel, fait une fois la clôture tombée, arrive toujours trop tard pour agir. Une revue mensuelle des flux de trésorerie et une revue trimestrielle du ratio complet (brut, net, dette nette sur EBE) permettent de repérer une dérive avant qu'elle ne devienne un problème de négociation bancaire.
- Suivez le taux net chaque mois, il bouge plus vite que le taux brut car il reflète la trésorerie réelle.
- Fixez un seuil d'alerte personnel, par exemple 10 points au-dessus de votre ratio habituel, qui déclenche une revue immédiate.
- Construisez un tableau de bord simple avec trois colonnes : dettes financières, capitaux propres, trésorerie, mis à jour à chaque clôture mensuelle.
- Testez des scénarios de stress (hausse de taux, retard client majeur) pour visualiser l'effet sur le ratio avant qu'il ne se produise réellement.
Automatiser ces calculs élimine l'essentiel du travail de saisie manuelle et permet de consacrer ce temps à l'analyse plutôt qu'à la collecte de chiffres.
Ce qu'un copilote financier change concrètement pour ce suivi
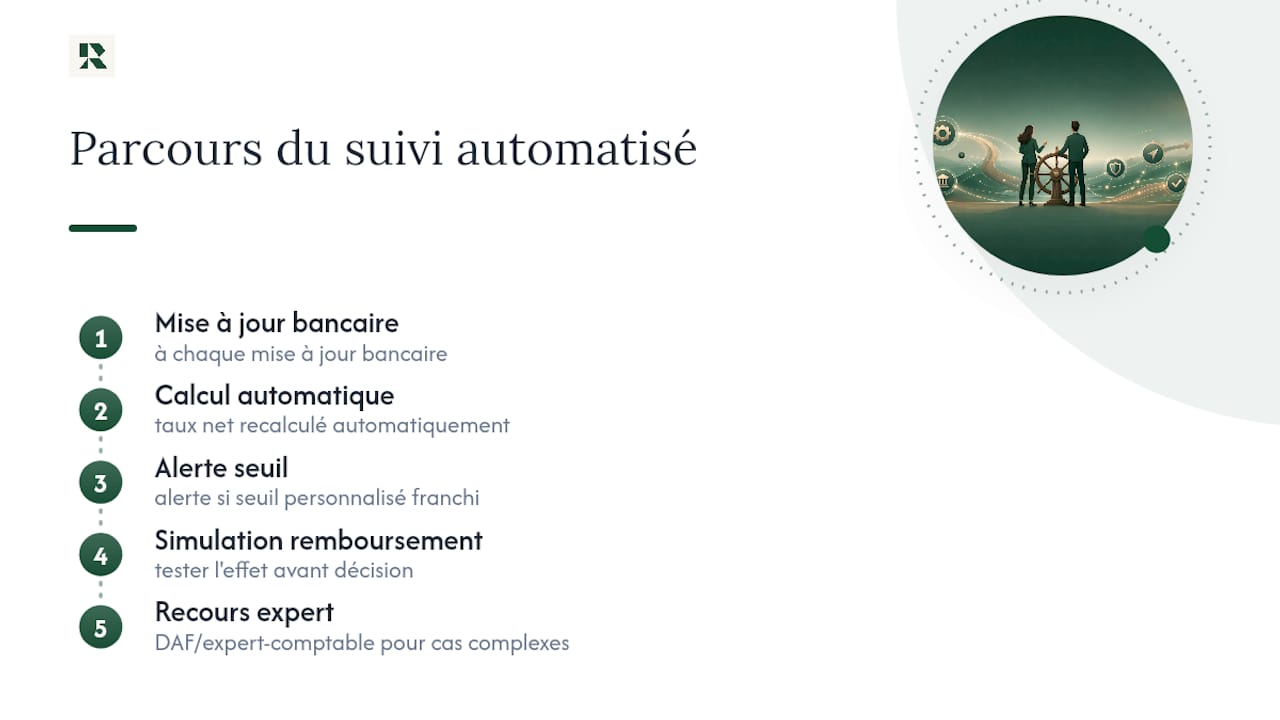
Un copilote financier peut automatiser le calcul du taux net à chaque mise à jour bancaire et déclencher une alerte dès qu'un seuil personnalisé est franchi. Vous pouvez simuler l'effet d'un remboursement anticipé sur le ratio avant de le décider. Pour les situations complexes (levée de fonds, restructuration), l'avis d'un directeur administratif et financier ou d'un expert-comptable reste indispensable.
Priorité à la trésorerie, structure ensuite
Une PME en croissance doit d'abord sécuriser sa trésorerie avant de courir après un ratio parfait sur le papier. Automatiser ce suivi libère le temps nécessaire pour combiner actions rapides et renforcement structurel, plutôt que de choisir l'un contre l'autre.
— Safae
Ryvo : automatiser le suivi de votre taux d'endettement
Calculer son taux d'endettement une fois par an dans un tableau Excel oublié entre deux clôtures ne suffit plus quand les taux bougent et que les banques scrutent la capacité de remboursement à chaque renégociation. Certaines solutions connectent vos comptes bancaires et recalculent votre taux net à chaque mouvement de trésorerie, sans ressaisie manuelle.

Le module Dette & financement simule en quelques secondes l'impact d'un remboursement anticipé ou d'un nouvel emprunt sur votre ratio, et vous alerte dès qu'un seuil que vous avez fixé est franchi. Ces outils sont pensés pour les PME sans directeur administratif et financier à temps plein, qui souhaitent obtenir des réponses avant de signer un engagement bancaire. Testez une simulation sur votre propre dossier pour voir où vous vous situez réellement, taux brut et taux net confondus.
Sources
La Banque de France publie chaque année des données FIBEN sur la situation financière agrégée des PME françaises, une référence pour situer votre entreprise par rapport à la moyenne sectorielle. La Fédération bancaire française détaille les attentes des prêteurs en matière de ratios croisés. Pour les formules et variantes de calcul, le guide pratique de Qonto et la fiche Legalstart sur la capacité d'endettement restent des points d'entrée clairs pour approfondir chaque méthode.