16 septembre 202613 min de lecture
Trésorerie nette : définition, calcul et interprétation pour PME
La trésorerie nette mesure ce qu'il reste à une entreprise en liquidités une fois ses dettes financières à court terme réglées. Elle se calcule ainsi : disponibilités (banque, caisse, valeurs mobilières de placement) moins dettes financières à court terme. Ce chiffre doit, en théorie, égaler la différence entre le fonds de roulement net global et le besoin en fonds de roulement. Un dirigeant qui suit ce seul indicateur sait déjà s'il peut payer ses fournisseurs sans stress ce mois-ci.
En bref:
- La trésorerie nette est calculée en soustrayant les dettes financières à court terme des disponibilités totales, principalement en banque, caisse et VMP.
- La différence entre le fonds de roulement net global et le besoin en fonds de roulement doit, en principe, donner la même valeur de la trésorerie nette, mais la méthode par le bas est plus immédiate pour le pilotage courant.
- Une trésorerie nette positive permet d'investir ou de réduire ses charges financières, tandis qu'une situation négative indique une dépendance aux financements bancaires à court terme.
- Il est crucial de vérifier la qualification des comptes pour ne pas confondre dettes financières et dettes d'exploitation, notamment pour les comptes courants d'associés.
- La fréquence de suivi optimale est mensuelle pour une activité stable, et hebdomadaire pour celles à forte cyclicité ou à marges tendues.
Table des matières
- Trésorerie active, trésorerie passive : ce que recouvre vraiment la définition de la trésorerie
- Pourquoi suivre la trésorerie nette plutôt que le résultat comptable seul
- Comment calculer la trésorerie nette : méthode par le bas et par le haut du bilan
- Où trouver les bons postes dans le bilan pour ne pas fausser le calcul
- Trésorerie nette positive, nulle ou négative : quelles actions prendre
- Exemple chiffré : calculer la trésorerie nette à partir d'un bilan simplifié
- Les leviers concrets pour améliorer durablement votre trésorerie nette
- Checklist pour fiabiliser votre calcul avant de le communiquer
- Ce que la trésorerie nette change vraiment dans les décisions de dirigeant
- Ryvo automatise le suivi de votre trésorerie nette au quotidien
- Sources
- Questions fréquentes
Trésorerie active, trésorerie passive : ce que recouvre vraiment la définition de la trésorerie
Derrière la trésorerie nette se cachent deux masses qu'il faut savoir distinguer avant tout calcul de trésorerie nette. La trésorerie active regroupe tout ce qui est immédiatement disponible ou quasi liquide : les comptes bancaires, la caisse, et les valeurs mobilières de placement (VMP), ces placements à court terme facilement transformables en cash. La trésorerie passive, elle, correspond aux financements bancaires à court terme mobilisés pour combler un manque ponctuel de liquidités.
Concrètement, dans un bilan comptable classique, on retrouve : pour un exemple d'état financier public, consultez les SFR Financials | Key Metrics & Investor Analysis | Tickerplace.
- Trésorerie active : comptes bancaires (compte 512), caisse (compte 530), VMP (compte 50)
- Trésorerie passive : concours bancaires courants et découverts (compte 519), effets escomptés non échus, parfois les comptes courants d'associés remboursables à court terme
Un piège fréquent consiste à classer un compte courant d'associé bloqué plusieurs années comme une dette court terme. Il faut vérifier l'échéance réelle avant de l'intégrer au calcul, sous peine de fausser complètement le résultat.
Pourquoi suivre la trésorerie nette plutôt que le résultat comptable seul
La trésorerie nette répond à une question précise : l'entreprise a-t-elle, aujourd'hui, la capacité de payer ses engagements à court terme ? C'est très différent du résultat comptable, qui intègre des charges et produits non décaissés (amortissements, provisions), et du fonds de roulement, qui reflète un équilibre structurel plus lent à bouger. La trésorerie nette sert avant tout d'indicateur de capacité de paiement immédiate, pas de rentabilité.
Son principal défaut : c'est une photo instantanée, pas un film. Une PME saisonnière peut afficher une trésorerie nette confortable en octobre et tendue en février, sans que rien d'alarmant se soit produit entre les deux.
- Calculez-la au moins une fois par mois pour une activité stable
- Passez à une fréquence hebdomadaire si votre activité est cyclique ou vos marges serrées, une recommandation que partagent plusieurs guides professionnels sur le pilotage financier
Comment calculer la trésorerie nette : méthode par le bas et par le haut du bilan
Il existe deux chemins pour arriver au même chiffre, et connaître les deux vous permet de vérifier vos calculs l'un par rapport à l'autre.
La méthode par le bas du bilan, la plus directe, applique la formule suivante :
Trésorerie nette = Disponibilités (banque + caisse + VMP) − Dettes financières à court terme
La méthode par le haut du bilan passe par deux étapes intermédiaires :
- Calculez le FRNG : Ressources stables − Emplois stables (capitaux propres et dettes long terme moins immobilisations)
- Calculez le BFR : Stocks + Créances clients − Dettes d'exploitation (fournisseurs, dettes fiscales et sociales)
- Trésorerie nette = FRNG − BFR
Les deux formules doivent, en théorie, converger vers le même résultat, puisqu'elles décrivent la même réalité financière sous deux angles différents : l'un patrimonial, l'autre lié à l'exploitation.
En pratique, quelques précautions évitent les mauvaises surprises. Choisissez toujours une date d'arrêté cohérente entre les deux calculs, idéalement la fin d'un mois clos. Retraitez les éléments exceptionnels (cession d'actif, opération intragroupe) qui gonflent artificiellement un poste. Et surtout, synchronisez vos chiffres avec les relevés bancaires réels plutôt qu'avec une estimation comptable qui accuse parfois plusieurs jours de retard.
Conseil de pro : Pour le pilotage courant, privilégiez la méthode par le bas du bilan. Elle colle aux mouvements bancaires réels et vous alerte plus vite qu'un calcul structurel basé sur le FRNG et le BFR, qui bouge lentement.
Où trouver les bons postes dans le bilan pour ne pas fausser le calcul
Le calcul de trésorerie nette dépend entièrement de la qualité de votre lecture du bilan. Les comptes de la classe 5 concentrent l'essentiel de l'information : le compte 512 pour les soldes bancaires, le compte 530 pour la caisse, le compte 50 pour les valeurs mobilières de placement, et le compte 519 pour les concours bancaires courants.
Trois retraitements méritent une attention particulière :
- Les VMP ne comptent que si elles sont réellement cessibles à court terme sans perte significative de valeur
- Les acomptes reçus de clients doivent rester dans les dettes d'exploitation, jamais dans la trésorerie passive
- Les comptes courants d'associés ne rejoignent la trésorerie passive que s'ils sont remboursables sous un an
L'erreur la plus courante reste de mélanger dettes financières et dettes d'exploitation. La solution est simple : reprenez chaque ligne du passif circulant et posez-vous une question binaire, s'agit-il d'un financement ou d'une facture à payer.
Trésorerie nette positive, nulle ou négative : quelles actions prendre
Le signe de votre trésorerie nette dicte des priorités très différentes, et les confondre coûte cher.
- Trésorerie nette positive : vous disposez d'un excédent de liquidités. Placez-le sur des supports court terme rémunérés plutôt que de le laisser dormir sur un compte courant, ou anticipez un remboursement d'emprunt pour réduire vos charges financières futures.
- Trésorerie nette nulle : l'équilibre est fragile. Surveillez de près le BFR, car la moindre dérive (un client qui paie en retard, un stock qui grossit) bascule la situation dans le négatif.
- Trésorerie nette négative : l'entreprise dépend du financement bancaire court terme pour fonctionner. Une trésorerie nette négative traduit un recours structurel aux concours bancaires, ce qui expose à un risque de tension si la banque resserre ses lignes. Les leviers à activer en priorité : renégocier les délais fournisseurs, recourir à l'affacturage sur les créances clients, ou attaquer directement la réduction du BFR.
La priorisation dépend de l'urgence : un découvert qui frôle son plafond exige une action bancaire immédiate, tandis qu'un BFR qui gonfle lentement se traite sur plusieurs mois via une politique de recouvrement plus stricte.
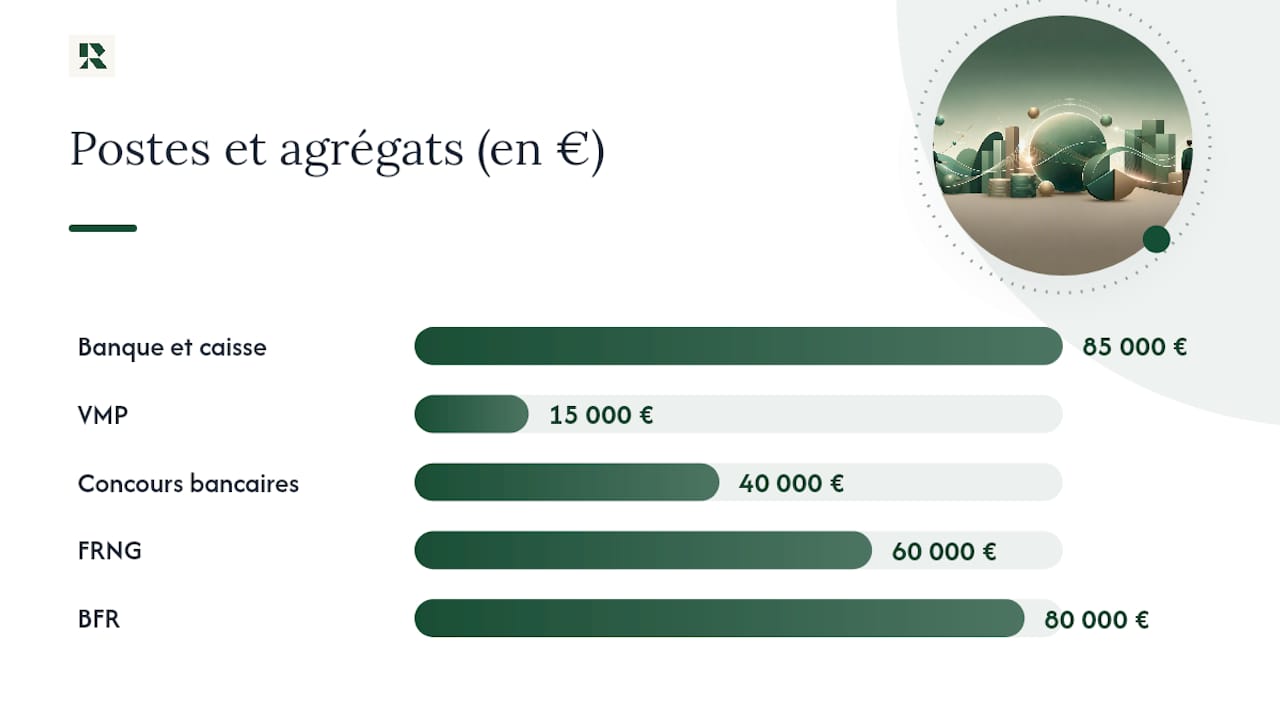
Exemple chiffré : calculer la trésorerie nette à partir d'un bilan simplifié
Prenons une PME avec un bilan simplifié arrêté au 31 décembre.
Faites glisser le tableau pour voir toutes les colonnes.
| Poste | Montant |
|---|---|
| Banque et caisse | 85 000 € |
| VMP | 15 000 € |
| Concours bancaires courants | 40 000 € |
| Ressources stables | 320 000 € |
| Emplois stables | 260 000 € |
| Stocks | 60 000 € |
| Créances clients | 90 000 € |
| Dettes d'exploitation | 70 000 € |
Méthode par le bas : (85 000 + 15 000) − 40 000 = une trésorerie nette positive.
Méthode par le haut : FRNG = 320 000 − 260 000 = 60 000. BFR = 60 000 + 90 000 − 70 000 = 80 000. Trésorerie nette = 60 000 − 80 000 = un montant inférieur à la méthode par le bas.
L'écart significatif entre les deux méthodes signale presque toujours une erreur de classification, souvent un poste de trésorerie passive oublié dans le calcul par le bas ou un élément d'exploitation mal isolé dans le BFR. Dans ce cas précis, il faudrait vérifier si une partie des 40 000 € de concours bancaires ne devrait pas plutôt figurer en dettes d'exploitation. Ce type de vérification illustre aussi pourquoi réduire le délai de paiement clients (DSO) a un effet direct sur le BFR, donc sur la trésorerie nette calculée par le haut.
Les leviers concrets pour améliorer durablement votre trésorerie nette
Améliorer la trésorerie nette d'une PME suppose d'agir sur plusieurs fronts en même temps, pas seulement sur la banque.
- Réduisez le délai de paiement clients par des relances automatisées et des conditions de règlement plus courtes
- Ajustez les niveaux de stock à la rotation réelle plutôt qu'à une estimation approximative
- Renégociez les délais fournisseurs pour desserrer la pression de trésorerie sans dégrader la relation commerciale
- Bâtissez un plan de trésorerie glissant sur plusieurs semaines plutôt qu'un budget annuel figé, une approche qu'appuie une étude de l'Insee sur la gestion de trésorerie des entreprises
- Suivez au minimum trois indicateurs simples : trésorerie nette, DSO, et taux d'utilisation des lignes de crédit court terme
Conseil de pro : Un tableau de bord de trois indicateurs suivi chaque semaine vaut mieux qu'un reporting mensuel de vingt lignes que personne ne lit vraiment.
Checklist pour fiabiliser votre calcul avant de le communiquer
Avant de présenter une trésorerie nette en comité de direction ou à votre banquier, quelques vérifications s'imposent.
- Rapprochez vos soldes bancaires comptables avec les relevés réels à la date d'arrêté choisie
- Ventilez précisément les VMP entre celles réellement cessibles à court terme et celles qui ne le sont pas
- Vérifiez l'échéance de chaque dette financière pour éviter de classer à tort du long terme en court terme
- En cas d'écart entre les deux méthodes de calcul, désignez une personne responsable de l'investigation plutôt que de laisser l'écart sans explication
Cette discipline, même appliquée en dix minutes chaque mois, évite les décisions prises sur un chiffre faux.
Ce que la trésorerie nette change vraiment dans les décisions de dirigeant
La trésorerie nette ne devrait jamais rester un chiffre isolé dans un tableau Excel. Elle devient un vrai critère décisionnel au moment d'investir ou de recruter : une trésorerie nette qui se dégrade sur trois mois consécutifs doit freiner une embauche, même si le carnet de commandes semble le justifier. À l'inverse, une trésorerie nette positive et stable autorise à négocier plus sereinement un investissement matériel. Le suivi mensuel, porté par le dirigeant ou son responsable financier, reste la fréquence minimale acceptable pour ne pas être surpris.
— Safae
Ryvo automatise le suivi de votre trésorerie nette au quotidien
Calculer la trésorerie nette à la main chaque semaine, réconcilier les deux méthodes, surveiller les échéances de dettes court terme : c'est exactement le genre de tâche répétitive qu'un dirigeant sans directeur financier n'a pas le temps de faire correctement. Un outil peut synchroniser vos comptes bancaires, calculer automatiquement votre trésorerie nette et déclencher une alerte dès qu'elle se dégrade, sans attendre le reporting de fin de mois.

Vous pouvez poser une question directe sur votre trésorerie et obtenir une réponse rapidement, plutôt que de rouvrir un tableau croisé dynamique. Cet outil propose aussi des simulations pour tester l'effet d'une renégociation fournisseur ou d'un recrutement sur votre trésorerie nette avant de vous engager. Pour clarifier le vocabulaire utilisé dans cet article, consultez le glossaire de la trésorerie de Ryvo, ou testez directement le module Cash & Liquidité pour voir votre trésorerie nette calculée en temps réel sur vos propres comptes.
Sources
Les définitions et formules de cet article s'appuient sur les fiches pratiques de Legalstart, Coface, DAF Magazine et Indy, complétées par les travaux statistiques de l'Insee. Pour les situations complexes (comptes courants d'associés, opérations intragroupes, retraitements fiscaux), l'avis d'un expert-comptable reste la meilleure garantie de fiabilité.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- La trésorerie nette (Legalstart)
- La trésorerie nette : piloter la stratégie financière (Coface)
- Trésorerie nette : définition et calcul (Indy)
Questions fréquentes
Comment calculer la trésorerie nette ?
Additionnez vos disponibilités (banque, caisse, VMP) et soustrayez vos dettes financières à court terme. Vous pouvez vérifier ce résultat par la méthode du haut du bilan, en calculant FRNG moins BFR.
Quel est le bon niveau de trésorerie nette pour une PME ?
Il n'existe pas de seuil universel : une trésorerie nette positive et stable signale une bonne capacité de paiement, tandis qu'une trésorerie nette négative récurrente doit alerter sur une dépendance aux concours bancaires.
Quels sont les différents types de trésorerie à distinguer ?
On distingue la trésorerie active (disponibilités immédiates) de la trésorerie passive (financements court terme), ainsi que la trésorerie nette qui en résulte, à ne pas confondre avec le fonds de roulement ou le résultat comptable.
À quelle fréquence faut-il suivre sa trésorerie nette ?
Un suivi mensuel suffit pour une activité stable, mais une fréquence hebdomadaire est recommandée pour les entreprises cycliques ou aux marges serrées.
Que faire en cas d'écart entre le calcul par le haut et par le bas du bilan ?
Un écart signale presque toujours une erreur de classification, souvent un poste de dettes financières confondu avec une dette d'exploitation. Un outil comme Ryvo peut aider à détecter cet écart automatiquement en croisant vos données bancaires et comptables.