18 septembre 202614 min de lecture
Burn rate PME : comment le calculer et agir avant qu'il ne soit trop tard
Le burn rate mesure la vitesse à laquelle votre PME consomme sa trésorerie chaque mois. La priorité n'est pas le chiffre brut mais le net burn, celui qui soustrait vos encaissements réels de vos décaissements, car c'est lui qui détermine votre runway. Si ce calcul révèle un runway court, la première action consiste à bâtir un prévisionnel glissant sur 13 semaines et à préparer un scénario pessimiste sans attendre.
En bref:
- Le burn net, qui retranche les encaissements réels des dépenses, est la métrique clé pour mesurer le runway d'une PME.
- Le calcul fiable du burn net requiert d'utiliser au moins trois mois de relevés bancaires, en excluant éléments exceptionnels et charges non cash.
- Un runway inférieur à 6 mois nécessite une action immédiate, tandis qu'une marge au-delà de 12 mois permet d'investir dans la croissance.
- La surveillance hebdomadaire du cash via un prévisionnel glissant à 13 semaines optimise la gestion proactive de la trésorerie.
- Un outil automatisé comme Ryvo facilite ce suivi, en déclenchant des alertes et en réduisant le temps consacré aux tableaux manuels.
Table des matières
- Burn brut ou burn net : quelle différence pour votre PME ?
- Comment calculer le burn rate et le runway de votre PME ?
- Runway court, moyen ou long : comment interpréter le chiffre ?
- Quel burn rate est normal selon le stade de votre entreprise ?
- Quelles actions réduisent le burn le plus rapidement ?
- À quelle fréquence suivre son burn rate et avec quels outils ?
- Quelles erreurs faussent le plus souvent le calcul du burn ?
- Pourquoi un copilote financier change la donne pour les PME sans DAF
- Piloter votre burn sans recruter un DAF à temps plein
- Sources
- Questions fréquentes
Burn brut ou burn net : quelle différence pour votre PME ?
Confondre les deux, c'est le premier piège. Le burn brut additionne tout ce qui sort de votre compte en un mois : salaires, loyer, abonnements SaaS, budget marketing, frais généraux. Il montre la structure de vos coûts, rien de plus. Le burn net, lui, retranche de ce total les encaissements réels du même mois. C'est cette version qui compte vraiment, parce qu'elle reflète la trésorerie que vous perdez effectivement, et c'est elle qui sert de base au calcul du runway. Le gross burn révèle la structure de coûts, tandis que le net burn reste la métrique pertinente pour le runway et pour la communication aux investisseurs. Ces derniers préfèrent souvent voir les deux chiffres côte à côte plutôt qu'un seul.
Voici quand privilégier l'un ou l'autre :
- Le burn brut sert à piloter vos postes de dépenses en interne, poste par poste.
- Le burn net s'utilise pour calculer le runway et décider d'une action.
- Auprès d'un partenaire bancaire ou d'un investisseur, présentez les deux : le brut rassure sur votre maîtrise des coûts, le net prouve votre lucidité sur la trésorerie réelle.
- En période de stress test, basez-vous exclusivement sur le net burn, car le brut masque l'effet des créances encaissées en retard.
Un dirigeant qui ne suit que le burn brut peut se croire à l'abri alors que ses clients paient à 90 jours. C'est exactement ce décalage qui tue des PME en apparence profitables.
Comment calculer le burn rate et le runway de votre PME ?
Deux formules suffisent, et elles tiennent en une ligne chacune. Le burn net se calcule en soustrayant les revenus encaissés des dépenses mensuelles, et le runway s'obtient en divisant la trésorerie disponible par ce burn net mensuel.
Burn mensuel net = décaissements du mois − encaissements du mois
Runway (en mois) = trésorerie disponible ÷ burn net mensuel
Pour arriver à un chiffre fiable, procédez dans cet ordre :
- Extrayez le relevé bancaire des trois derniers mois, pas un seul, pour éviter qu'un mois atypique fausse la lecture.
- Retirez les éléments non récurrents : une prime exceptionnelle, un remboursement d'assurance, un investissement ponctuel en matériel.
- Excluez les charges non cash comme les amortissements, qui n'ont aucun impact sur votre trésorerie réelle.
- Confrontez le résultat à votre comptable pour vérifier qu'aucune TVA à décaisser ou échéance fiscale n'a été oubliée.
Conseil de pro : Ne calculez jamais le runway sur un seul mois de référence. Un client qui règle en retard ou une charge annuelle qui tombe ce mois-là peut fausser votre lecture de plusieurs mois entiers.
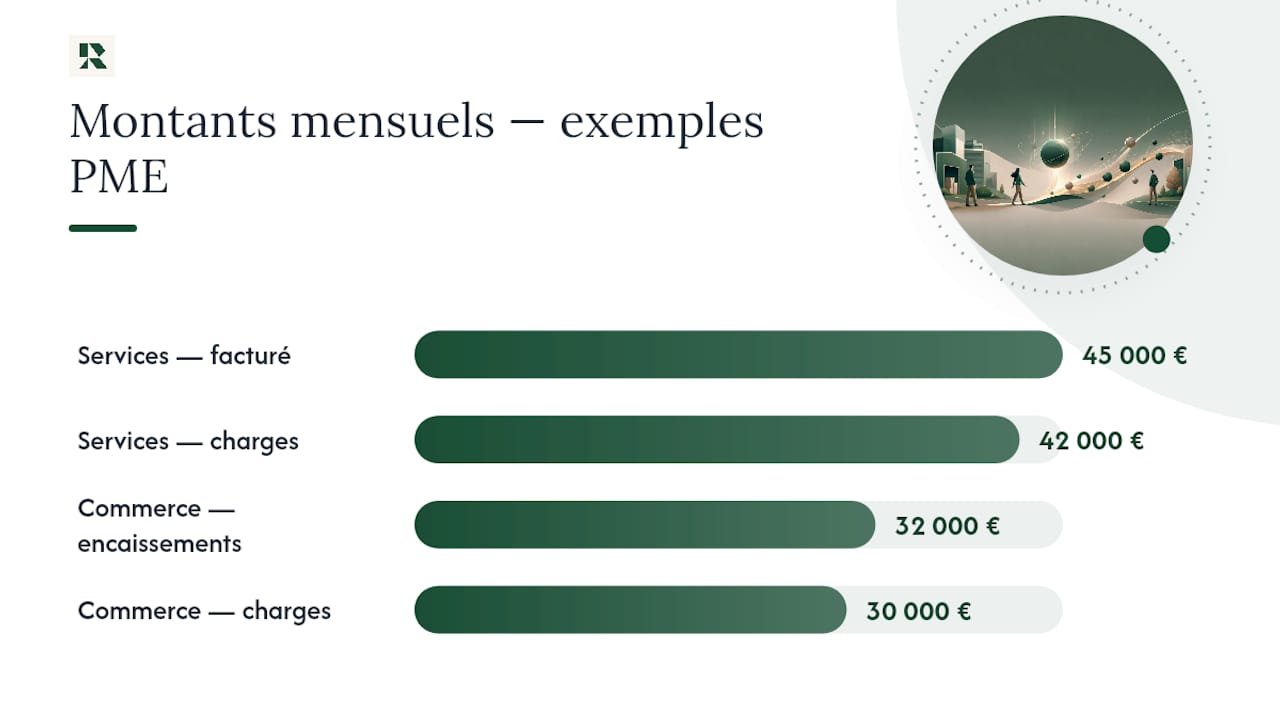
Prenons deux cas concrets. Une PME de services facture environ 45 000 € par mois et encaisse une grande partie en moyenne chaque mois, avec le reste partant en créances à 60 jours. Ses charges mensuelles sont proches de 42 000 €. Son burn net est alors la différence entre ces deux montants, et avec 60 000 € en trésorerie, son runway est calculé en divisant la trésorerie par ce burn net. Une PME de commerce, elle, encaisse quasiment au comptant : 30 000 € de charges contre 32 000 € de ventes encaissées, ce qui donne un burn net négatif, autrement dit elle génère de la trésorerie plutôt que d'en consommer.
Runway court, moyen ou long : comment interpréter le chiffre ?
Le chiffre seul ne dit rien tant qu'il n'est pas comparé à un seuil d'action. Les repères usuels situent la zone d'urgence sous 6 mois de runway, la zone d'action rapprochée entre 6 et 12 mois, et une marge de manœuvre confortable entre 12 et 18 mois ou plus selon la stratégie.
- Un runway très court nécessite un plan d'urgence immédiat, une réduction des coûts importante ou une recherche rapide de financement.
- Entre 6 et 12 mois : réunion stratégique sous 30 jours, arbitrage entre lever des fonds, couper des dépenses ou accélérer les ventes.
- Entre 12 et 18 mois : marge confortable pour investir dans la croissance, sous réserve de revoir vos scénarios chaque mois.
- Plus de 18 mois : votre situation permet des décisions offensives, à condition que le burn ne s'accélère pas silencieusement.
Pour une entreprise récurrente de type abonnement, un indicateur complémentaire mérite d'être suivi : le burn multiple, qui divise le net burn par le chiffre d'affaires récurrent additionnel généré sur la période. Il répond à une question simple : votre consommation de trésorerie finance-t-elle une vraie accélération, ou compense-t-elle simplement une perte de clients ? Surveillez aussi un burn qui grimpe mois après mois, un délai de paiement client (DSO) qui s'allonge, et une variation brutale du besoin en fonds de roulement : ces trois signaux précèdent presque toujours une dégradation du runway avant qu'elle n'apparaisse dans les chiffres globaux.
Quel burn rate est normal selon le stade de votre entreprise ?
Un burn rate n'a de sens qu'en regard du stade et du modèle économique de l'entreprise. Une PME en amorçage qui investit dans son produit tolère logiquement un burn plus élevé qu'une entreprise en phase de consolidation.
- En amorçage, un burn représentant une proportion significative du chiffre d'affaires mensuel reste courant,, tant que le runway dépasse 12 mois.
- En croissance, viser un burn qui ralentit proportionnellement aux revenus est le signal attendu par les partenaires financiers.
- En phase de transformation ou de restructuration, l'objectif devient souvent un burn proche de zéro, voire un burn négatif.
- Un modèle SaaS tolère généralement un burn plus élevé qu'un commerce physique, car ses marges brutes sont supérieures une fois la base installée.
- Une industrie légère, avec ses stocks et son BFR lourd, doit surveiller un burn qui grimpe même quand les ventes progressent.
Ces repères restent indicatifs. Rien ne remplace vos propres scénarios internes, construits sur votre historique de trésorerie et vos cycles clients réels.
Quelles actions réduisent le burn le plus rapidement ?
Toutes les mesures de réduction du burn ne se valent pas en termes de rapidité et d'impact. Classez-les par horizon d'exécution plutôt que par montant théorique économisé.
- Gel des recrutements non essentiels. C'est la mesure la plus rapide à appliquer, sans négociation externe requise.
- Suspension des dépenses marketing non productives. Coupez d'abord les canaux dont le retour n'est pas mesurable, gardez ceux qui génèrent des ventes traçables.
- Renégociation des abonnements SaaS et contrats fournisseurs. Beaucoup de PME paient des licences sous utilisées depuis des mois sans s'en rendre compte.
- Accélération des encaissements. Relancez systématiquement les factures en retard, proposez un escompte pour paiement anticipé, ou envisagez l'affacturage si le décalage client devient structurel.
- Compression du besoin en fonds de roulement. Réduisez le délai de paiement client (DSO), négociez un délai fournisseur (DPO) plus long, et optimisez vos niveaux de stock si vous en portez. Une PME peut être profitable sur papier mais défaillante en trésorerie si le BFR est mal piloté, ce qui rend ce levier aussi urgent que la réduction des coûts directs.
- Réévaluation stratégique des projets. Priorisez ce qui génère du cash à court terme et mettez en pause les investissements dont le retour dépasse 12 mois.
Conseil de pro : Avant de couper une dépense, demandez toujours si elle génère directement du chiffre d'affaires ce mois-ci. Les budgets qui préparent une croissance future sont les premiers sacrifiés à tort en période de tension.
Pour aller plus loin sur la mécanique des coûts fixes et variables, notre guide sur la réduction des coûts d'une PME détaille les arbitrages poste par poste. Sur le volet du besoin en fonds de roulement, l'article consacré au BFR PME propose des leviers concrets pour le compresser sans casser la relation client.
À quelle fréquence suivre son burn rate et avec quels outils ?
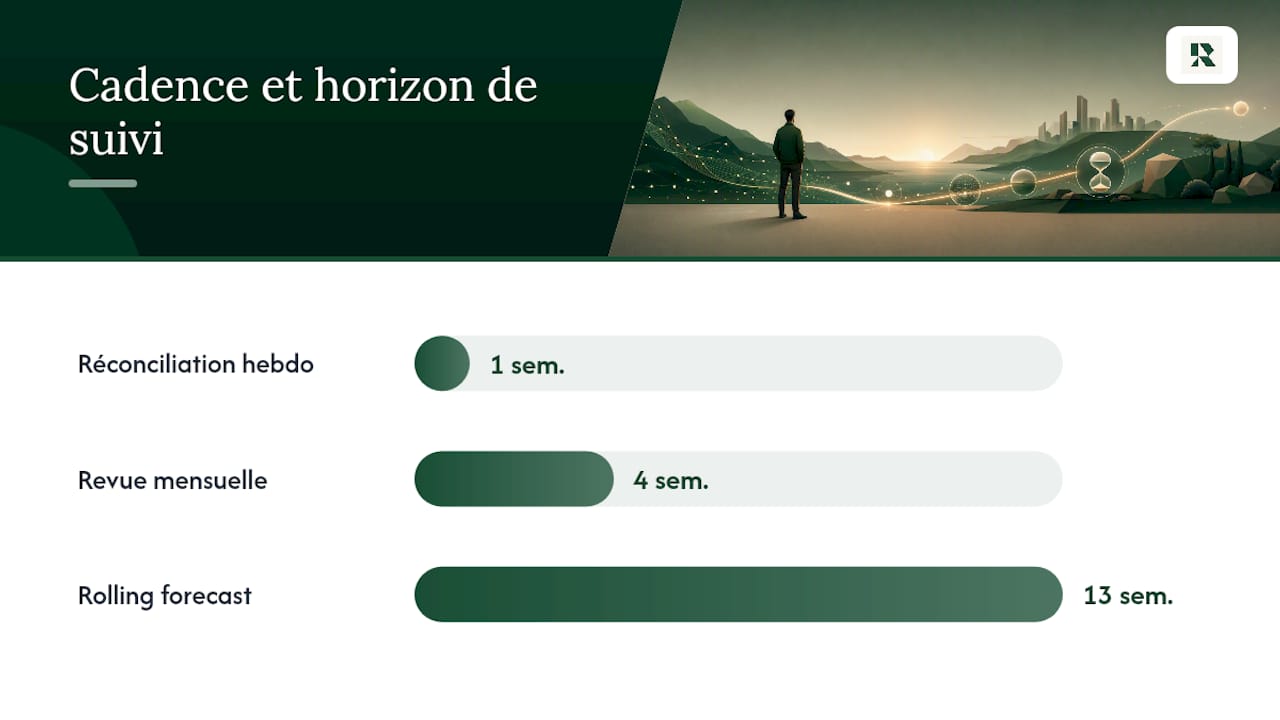
Un burn rate suivi une fois par trimestre ne sert à rien : le temps de réaction devient trop long. La cadence recommandée combine une revue mensuelle en profondeur et un prévisionnel de trésorerie glissant sur 13 semaines, révisé chaque semaine. Le rolling forecast à 13 semaines est justement l'outil que privilégient les directions financières pour anticiper les points de rupture et négocier avec les banques avant l'urgence plutôt que pendant.
Les indicateurs à suivre chaque mois :
- Net burn et gross burn, pour distinguer consommation réelle et structure de coûts.
- Runway en mois, recalculé systématiquement après chaque clôture mensuelle.
- DSO (délai de paiement client) et DPO (délai de paiement fournisseur), qui expliquent souvent l'écart entre profitabilité comptable et trésorerie réelle.
- Ratio encaissements sur décaissements, un signal d'alerte précoce simple à suivre sur tableur.
Un rolling forecast à 13 semaines réconcilié chaque semaine avec les mouvements bancaires réels reste l'artefact le plus précieux pour repérer un point de rupture plusieurs semaines avant qu'il ne se matérialise. Beaucoup de PME démarrent avec un tableur structuré, ce qui fonctionne tant que la volumétrie reste gérable. Passé un certain seuil de transactions et de comptes bancaires à surveiller, l'automatisation via une solution SaaS comme Ryvo prend le relais pour générer les alertes sans ressaisie manuelle. Notre article sur le runway startup détaille la mécanique complète du calcul et de son interprétation.
Quelles erreurs faussent le plus souvent le calcul du burn ?
La majorité des dirigeants qui se trompent sur leur runway commettent l'une de ces quatre erreurs, presque toujours par manque de méthode plutôt que par négligence.
- Se baser sur un seul mois isolé. Une moyenne mobile sur 3 mois du net burn donne une base de planification bien plus stable qu'un instantané mensuel, qui peut être faussé par une charge exceptionnelle ou un client en retard.
- Oublier les créances à venir. Il est recommandé d'inclure les flux attendus, notamment les créances à recevoir sous 60 jours, dans le calcul effectif du runway, sous peine de sous-estimer sérieusement votre durée de survie réelle.
- Ne construire qu'un seul scénario. Un plan de trésorerie sérieux prévoit toujours au moins deux versions, un scénario de base et un scénario pessimiste, révisées chaque mois plutôt que figées à l'année.
- Ne pas fixer de seuils d'alerte formels. Définir à l'avance qu'un runway sous 12 mois déclenche une réunion stratégique, et qu'un runway sous 6 mois déclenche un plan d'urgence, évite les décisions prises dans la panique.
Conseil de pro : Automatisez la notification dès que votre runway franchit le seuil des 12 mois. C'est la différence entre réagir tardivement à une crise déjà installée et la voir venir plusieurs semaines à l'avance.
Pourquoi un copilote financier change la donne pour les PME sans DAF
La plupart des dirigeants de PME savent en théorie ce qu'est un burn rate. Ce qui leur manque, c'est le temps de le recalculer chaque semaine, de croiser les comptes bancaires, et de bâtir un scénario pessimiste sans y passer une soirée entière. Un copilote financier automatise justement cette mécanique répétitive et déclenche l'alerte au bon moment, celui où une décision reste encore possible plutôt qu'imposée par les événements. C'est cette automatisation, plus que le chiffre lui-même, qui préserve réellement la trésorerie d'une PME sans direction financière dédiée.
— Safae
Piloter votre burn sans recruter un DAF à temps plein
Vous venez de voir ce que suivre son burn rate exige vraiment : un prévisionnel révisé chaque semaine, une moyenne mobile sur 3 mois, deux scénarios tenus à jour. Ryvo transforme cette charge de travail en réponses obtenues en 30 secondes, avec des alertes proactives qui se déclenchent avant que le runway ne franchisse un seuil critique.

Concrètement, Ryvo pose les mêmes questions qu'un directeur financier interne, celles sur la trésorerie, le recrutement ou un investissement, et répond en quelques secondes plutôt qu'en plusieurs jours. Le module Cash & Liquidité centralise le suivi de vos comptes bancaires avec un tableau de bord en temps réel, ce qui évite la ressaisie manuelle sur tableur chaque semaine. Pour évaluer votre situation dès maintenant, le diagnostic 13 semaines à 290 € HT identifie votre point bas de trésorerie sous 72 heures et produit un plan d'action immédiat. Les formules d'abonnement, dont l'offre Fondateur à 199 € par mois, sont détaillées sur la page tarifs. Pour comprendre le déroulé complet du service avant de vous engager, consultez comment ça se passe.
Sources
Pour approfondir la construction d'un plan de trésorerie et les options de financement, consultez notre article sur le financement de trésorerie PME et la ressource partenaire sur le PEA-PME, FCPI et FIP.
- Pilotage financier des PME : maîtriser sa trésorerie, son BFR et son cash burn, Le quotidien des entreprises
- Startup runway, CRV
- Runway, Beaboss
- Gestion de trésorerie pour startups, Yolah
Questions fréquentes
Qu'est-ce que le burn rate en gestion de trésorerie ?
Le burn rate mesure la vitesse à laquelle une entreprise consomme sa trésorerie disponible chaque mois, généralement exprimée en euros dépensés net par mois.
Comment calculer le burn rate d'un projet ou d'une PME ?
Le burn net se calcule en soustrayant les encaissements mensuels des décaissements mensuels ; le runway s'obtient ensuite en divisant la trésorerie disponible par ce burn net.
Quel est un bon burn rate pour une PME ?
Il n'existe pas de chiffre universel : ce qui compte est le runway qu'il génère, avec une zone de vigilance sous 6 mois et une marge confortable au delà de 12 à 18 mois selon votre stratégie.
Faut-il suivre le burn brut ou le burn net ?
Suivez les deux : le burn brut éclaire votre structure de coûts, mais c'est le burn net qui doit servir de base au calcul du runway et aux décisions de trésorerie.
Un outil comme Ryvo peut-il remplacer un suivi manuel du burn rate ?
Ryvo automatise le calcul, génère des alertes proactives dès qu'un seuil de runway est franchi et répond en 30 secondes aux questions de trésorerie, ce qui réduit fortement le temps passé sur des tableurs manuels.