1 novembre 202613 min de lecture
Checklist de clôture mensuelle : 12 étapes pour PME

Une clôture mensuelle utile tient en une liste courte, exécutée dans le même ordre chaque mois : collecter les pièces, rapprocher les banques, lettrer clients et fournisseurs, rattacher les charges et produits à la bonne période, contrôler paie et TVA, puis produire un tableau de bord lisible. Ci-dessous, la checklist complète, un calendrier en jours ouvrés, les erreurs qui reviennent le plus souvent et la façon de gagner du temps quand il n'y a pas de directeur financier.
En bref
- Une clôture mensuelle fiable repose sur un ordre fixe : pièces, banques, tiers, cut-off, paie et TVA, puis indicateurs.
- Visez une clôture en 5 à 8 jours ouvrés après la fin du mois, avec un responsable nommé pour chaque étape.
- Les contrôles qui évitent le plus d'erreurs : rapprochement bancaire, lettrage, factures non parvenues, charges constatées d'avance.
- Conservez les pièces dix ans, six ans pour certaines pièces fiscales.
- Automatisez la collecte et les rapprochements en priorité : c'est là que part le temps.
Table des matières
- Pourquoi clôturer chaque mois et pas seulement une fois par an
- Préparer la clôture : le calendrier avant la checklist
- La checklist de clôture mensuelle en 12 étapes
- Les erreurs qui reviennent le plus souvent
- Réduire le temps de clôture sans directeur financier
- Notre point de vue chez Ryvo
- Passer de la checklist au pilotage de trésorerie
- Adapter la checklist à votre entreprise
- FAQ
- Sources
Pourquoi clôturer chaque mois et pas seulement une fois par an
La clôture annuelle est une obligation légale. La clôture mensuelle, elle, est un choix de pilotage. Sans elle, vous découvrez en mars que le dernier trimestre était déficitaire, que deux clients n'ont jamais payé ou qu'une charge de décembre n'a pas été comptabilisée.
Pour un dirigeant de PME sans DAF, l'enjeu est simple : savoir où en est la trésorerie à 30, 60 et 90 jours, et décider d'un recrutement ou d'un investissement sur des chiffres du mois dernier, pas de l'an dernier. Une clôture mensuelle n'a pas besoin d'être aussi poussée qu'une clôture annuelle : on ne refait pas l'inventaire physique chaque mois, on ne calcule pas toutes les provisions. On vise des comptes suffisamment justes pour décider.
La règle de fond reste celle des normes comptables françaises : les charges supportées et les produits acquis se rattachent à l'exercice, comme le rappelle le règlement ANC n° 2026-03 du 6 mars 2026, en cours d'homologation. Chaque mois, vous appliquez ce principe à une échelle plus petite : la période.

Préparer la clôture : le calendrier avant la checklist
La première cause de clôture qui traîne n'est pas technique, elle est organisationnelle. Personne ne sait qui doit fournir quoi, ni pour quand.
Fixer un calendrier en jours ouvrés
Un planning de clôture efficace indique les étapes, les tâches principales, la personne responsable et la date de réalisation, jour par jour. Voici une trame réaliste pour une PME de 10 à 50 personnes, à adapter :
Faites glisser le tableau pour voir toutes les colonnes.
| Jour ouvré | Étape | Responsable type |
|---|---|---|
| J1 | Relevés bancaires, notes de frais, factures d'achat et de vente réunis | Assistante / office manager |
| J2 | Rapprochement bancaire et caisse | Comptable ou outil de rapprochement |
| J3 | Lettrage clients et fournisseurs, relances | Comptable, commercial pour les litiges |
| J4 | Factures non parvenues, à établir, charges constatées d'avance | Comptable, avec les achats |
| J5 | Paie, charges sociales, TVA | Comptable, gestionnaire de paie |
| J6 | Immobilisations, stocks, provisions simples | Comptable |
| J7 | Revue des écarts, indicateurs, trésorerie prévisionnelle | Dirigeant |
| J8 | Verrouillage de la période et archivage | Comptable |
Si vous coordonnez plusieurs personnes, un outil de suivi aide à ne rien perdre en route : organiser le suivi jour par jour relève de la gestion de projet, pas seulement du reporting, et la clôture en est un bon exemple.
Nommer un propriétaire par étape
Chaque ligne du calendrier a un nom, pas un service. Prévoyez aussi un suppléant : une clôture bloquée parce qu'une personne est en congés est un classique. Le dirigeant n'exécute pas les tâches, il tranche les cas litigieux et valide le résultat.
La checklist de clôture mensuelle en 12 étapes
1. Rassembler les pièces du mois
Réunissez les factures d'achat et de vente, les notes de frais, les relevés bancaires, le détail des cartes et des chèques, ainsi que le suivi de caisse et des espèces. Les devis et les proformas n'en font pas partie : ce ne sont pas des pièces comptables. Signalez aussi les opérations en attente (facture fournisseur non reçue, avoir annoncé) dans une liste partagée plutôt que de les laisser se perdre dans une messagerie.
2. Rapprocher les banques et la caisse
Chaque mouvement du relevé doit correspondre à une écriture, et inversement. Les écarts se traitent tout de suite : doublon, prélèvement non identifié, encaissement sans facture. Si vous passez encore des heures à pointer des lignes dans Excel, notre guide sur le rapprochement bancaire automatique détaille comment l'automatiser.
3. Lettrer les comptes clients
Associez chaque encaissement à la facture qu'il règle. Les factures échues non lettrées alimentent votre liste de relances. Pour savoir quoi envoyer et à quel moment, appuyez-vous sur ce modèle de relance de facture. Rappelez aussi les règles du jeu : indemnité forfaitaire de 40 € et pénalités de retard, détaillées dans notre article sur les pénalités de retard.
4. Lettrer les comptes fournisseurs
Même exercice côté dettes. Vérifiez les doublons de factures, les avoirs non imputés et les échéances à venir, car ce sont elles qui pèseront sur la trésorerie des semaines suivantes.
5. Contrôler les factures non parvenues et les factures à établir
Une prestation reçue en octobre mais facturée en novembre est une charge d'octobre. Listez les livraisons et services reçus sans facture (factures non parvenues) et ceux que vous avez rendus sans les avoir facturés (factures à établir). C'est le contrôle le plus fréquemment oublié, et celui qui fausse le plus le résultat mensuel.
6. Passer les charges et produits constatés d'avance
Une assurance annuelle payée en janvier ne pèse pas toute sur janvier. Étalez-la : seule la part du mois reste en charge, le reste est constaté d'avance. Même logique pour un abonnement vendu à l'année. Si vous encaissez des acomptes, vérifiez leur traitement avec notre article sur la facturation d'un acompte.
7. Traiter la paie et les charges sociales
Rapprochez le journal de paie de la comptabilité : salaires nets, cotisations, congés payés acquis, primes à provisionner. Les charges sociales du mois se comptabilisent sur le mois travaillé, pas sur celui du paiement. Pour les primes et les congés, une estimation raisonnable vaut mieux qu'une absence d'écriture.
8. Revoir la TVA et les autres impôts
Contrôlez que la TVA collectée et la TVA déductible du mois sont cohérentes avec vos ventes et vos achats, que les factures de la période portent les bons taux, et que le solde correspond à la déclaration. Le régime de déclaration (mensuel ou trimestriel) dépend de votre chiffre d'affaires : vérifiez-le sur le site des impôts pour votre entreprise.
9. Contrôler les immobilisations
Un achat important du mois a-t-il été enregistré en charge alors qu'il devrait être immobilisé ? Les dotations aux amortissements se calculent en mensuel si vous voulez un résultat comparable d'un mois sur l'autre.
10. Suivre les stocks
Pas d'inventaire physique chaque mois pour la plupart des PME, mais un contrôle de cohérence : variation de stock, articles obsolètes évidents, écarts de livraison. Si votre activité est stockée, un inventaire tournant évite la grosse opération annuelle.
11. Identifier provisions et engagements
Litige client, risque de créance irrécouvrable, engagement contractuel : si le risque est probable et chiffrable, une provision mensuelle simple évite une mauvaise surprise en fin d'année. Ne cherchez pas la précision de la clôture annuelle.
12. Analyser, verrouiller, archiver
Comparez le réalisé au budget, expliquez les écarts significatifs, puis verrouillez la période pour qu'aucune écriture ne soit modifiée après coup. Notre article sur l'analyse des écarts budgétaires montre comment lire ces écarts dès le mois suivant. Enfin, archivez : les documents comptables et pièces justificatives se conservent dix ans, et six ans pour les pièces d'opérations ouvrant droit à déduction de taxes sur le chiffre d'affaires et celles concernées par le droit de communication, selon la documentation fiscale officielle.

Les erreurs qui reviennent le plus souvent
Sur le terrain, six erreurs expliquent l'essentiel des clôtures qu'il faut reprendre.
- Clôturer sans rapprochement bancaire. Tout le reste repose dessus.
- Oublier les factures non parvenues. Le résultat du mois paraît meilleur qu'il n'est.
- Ne pas verrouiller la période. Un chiffre validé le 8 qui change le 20 détruit la confiance dans les comptes.
- Mélanger encaissement et chiffre d'affaires. Un acompte n'est pas une vente achevée.
- Traiter la clôture en une journée à la fin du mois suivant. Les souvenirs ont disparu, les justificatifs aussi.
- Chercher la perfection. Une clôture mensuelle à 95 % de justesse en 6 jours vaut mieux qu'une clôture à 100 % en 25 jours.
Un réflexe utile : tenez un journal d'erreurs. Chaque anomalie trouvée devient une ligne ajoutée à la checklist, et la clôture du mois suivant est plus courte.
Réduire le temps de clôture sans directeur financier
Dans une PME sans DAF, la clôture repose souvent sur le dirigeant, une assistante et un expert-comptable qui passe ponctuellement. Le temps se perd à trois endroits.
La collecte
Courir après les pièces coûte plus que les écritures. Demandez à chaque collaborateur de déposer ses justificatifs au fil de l'eau, via une boîte unique ou une application, plutôt qu'en fin de mois. Fixez une règle simple : pas de justificatif sous 5 jours, la dépense est signalée.
Les rapprochements
Banque, clients, fournisseurs : ce sont des tâches répétitives et très mécaniques, donc les premières à automatiser. Un outil qui centralise vos comptes bancaires et suggère les rapprochements ramène ces étapes de plusieurs heures à quelques minutes de validation.
Les indicateurs
Le dernier goulet est la production du tableau de bord. Si chaque mois vous reconstruisez le même fichier, figez un modèle : trésorerie de clôture, encours clients échus, dettes fournisseurs à 30 jours, marge, charges fixes. Les définitions de ces notions figurent dans notre glossaire de la trésorerie.
Notre point de vue chez Ryvo
Les dirigeants de PME que nous croisons ne manquent pas de volonté, ils manquent de temps et d'un interlocuteur financier à qui poser la bonne question. La clôture mensuelle devient alors une corvée qu'on repousse, et la trésorerie se pilote au ressenti.
Notre conviction est que la clôture ne doit pas être une fin en soi : elle sert à répondre vite à des questions simples. Aurons-nous assez de cash dans 60 jours ? Peut-on recruter ? Quel client faut-il relancer aujourd'hui ? C'est pour cela que nous avons conçu Ryvo comme un copilote financier : il centralise le suivi des comptes bancaires, automatise analyses, prévisions, relances et reporting, et vous répond en 30 secondes quand vous l'interrogez.
Nous pensons aussi qu'un accompagnement humain compte. Chez Ryvo, il est assuré par la fondatrice, parce qu'une checklist ne remplace pas une discussion sur ce que les chiffres du mois impliquent pour votre entreprise.
Safae
Passer de la checklist au pilotage de trésorerie
Une clôture propre donne le passé du mois. Le pilotage consiste à regarder devant. Notre Diagnostic 13 semaines part de vos données pour projeter votre trésorerie sur un trimestre et repérer le point bas : il est proposé à 290 € HT en une fois.
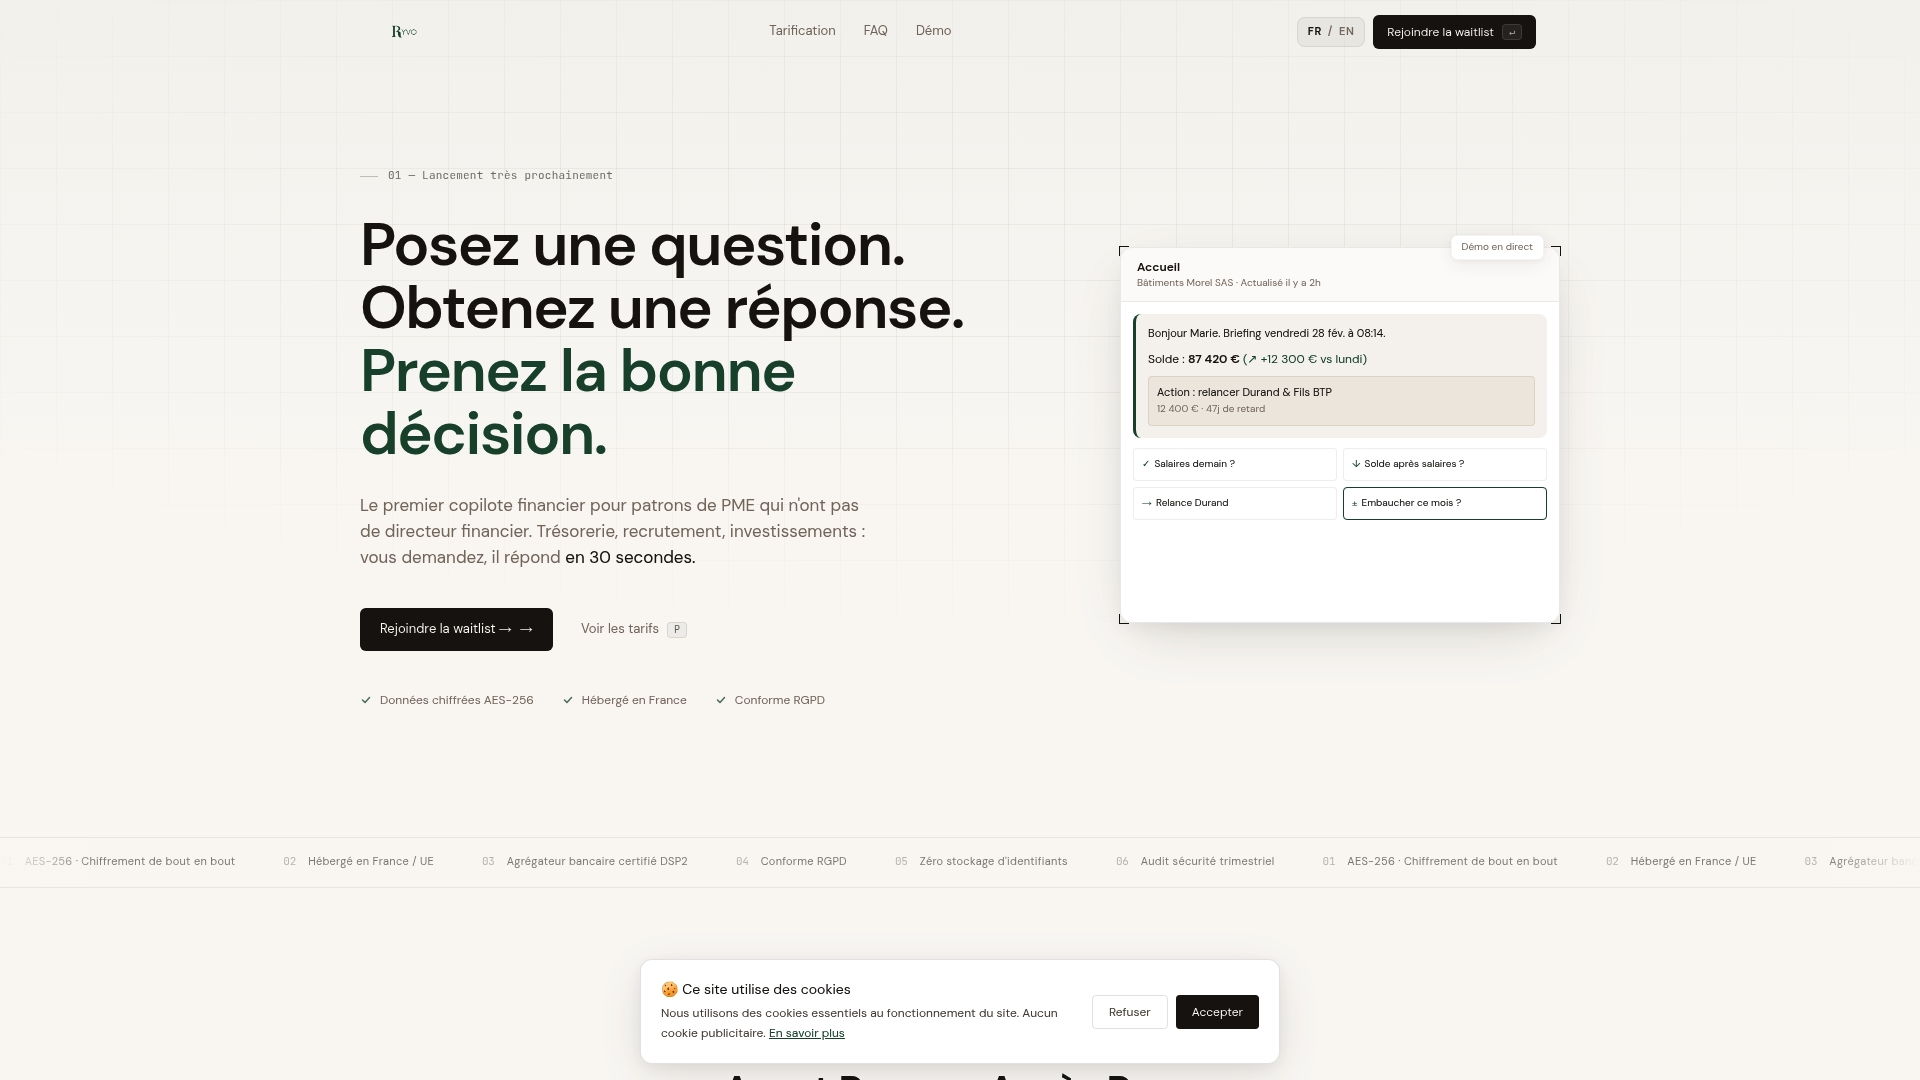
Si vous voulez un suivi continu plutôt qu'un point ponctuel, nos formules sont présentées sur la page des tarifs : Offre Fondateur à 199 € par mois, Standard à 249 € par mois, Pro à 349 € par mois. Le module Comptabilité et le module Cash & Liquidité correspondent directement aux étapes 2 à 5 de la checklist, et Paiements aux étapes de relance et d'échéances. Pour voir le déroulé concret, consultez comment ça se passe.
Adapter la checklist à votre entreprise
La trame ci-dessus convient à la plupart des PME de services ou de négoce. Quelques ajustements courants :
- Activité avec stock : ajoutez un contrôle mensuel de la variation de stock et des écarts d'inventaire tournant.
- Facturation en devises : réévaluez les créances et dettes en devises à la clôture, et gardez les écarts de change visibles dans votre tableau de bord.
- Abonnements et contrats pluriannuels : suivez les produits constatés d'avance dans un tableau dédié.
- Forte saisonnalité : comparez à la même période de l'année précédente, pas au mois précédent.
- Équipe commerciale en déplacement : imposez un délai de dépôt des notes de frais avant J1.
Commencez petit : si votre clôture n'existe pas encore, appliquez seulement les étapes 1 à 5 pendant trois mois. Ajoutez ensuite la paie, la TVA et les provisions. Une checklist qui est réellement suivie vaut mieux qu'une checklist exhaustive qui reste dans un tiroir.
FAQ
Combien de temps doit durer une clôture mensuelle ?
Pour une PME, 5 à 8 jours ouvrés après la fin du mois est un objectif courant. Le délai dépend du volume de pièces et de la qualité de la collecte. En automatisant rapprochements et relances, beaucoup d'entreprises le réduisent nettement.
Quelle différence entre clôture mensuelle et clôture annuelle ?
La clôture annuelle est obligatoire et aboutit au bilan, au compte de résultat et à l'annexe. La clôture mensuelle est un exercice de gestion, plus léger : elle applique le même principe de rattachement des charges et produits à la période, sans inventaire complet ni toutes les provisions.
Qui doit réaliser la clôture mensuelle dans une PME sans DAF ?
Le plus souvent, un comptable interne ou l'expert-comptable exécute les écritures, une personne administrative collecte les pièces et le dirigeant valide les chiffres. L'important est qu'à chaque étape du calendrier, un nom soit attaché à la tâche.
Combien de temps conserver les pièces justificatives ?
Les documents comptables et pièces justificatives se conservent dix ans. Pour les pièces d'opérations ouvrant droit à déduction de taxes sur le chiffre d'affaires et les documents concernés par le droit de communication, la durée est de six ans, d'après la documentation fiscale officielle.