30 octobre 202614 min de lecture
Prioriser les investissements d'une PME : méthode en 6 étapes

Pour prioriser vos investissements, classez chaque projet selon deux questions : ce qu'il rapporte (financièrement et stratégiquement) et ce qu'il coûte en argent, en temps et en énergie. Puis vérifiez que votre trésorerie supporte le calendrier retenu. Sans directeur financier, la difficulté n'est pas de trouver des idées, c'est de choisir dans quel ordre les financer sans mettre l'entreprise en tension. Voici une méthode que vous pouvez appliquer en une demi-journée, avec un tableur et vos chiffres réels.
En bref
- Partez de la stratégie : un investissement qui ne sert aucun objectif clair de l'année n'entre pas dans la liste.
- Notez chaque projet sur l'impact et l'effort (matrice à quatre quadrants), puis chiffrez les finalistes avec la VAN, le TRI et le délai de récupération.
- Testez la capacité de financement : le meilleur projet sur le papier peut être le mauvais si votre trésorerie descend trop bas en cours de route.
- Séquencez : lancez, planifiez par étapes, reportez ou abandonnez, et fixez une date de révision.
Table des matières
- Pourquoi tout ne peut pas être prioritaire
- Étape 1 : rattacher chaque projet à un objectif stratégique
- Étape 2 : noter l'impact et l'effort avec une matrice
- Étape 3 : chiffrer les finalistes
- Étape 4 : vérifier ce que votre trésorerie supporte
- Étape 5 : séquencer selon vos ressources réelles
- Étape 6 : réviser les priorités quand la situation change
- Notre point de vue
- Passer de la méthode à vos chiffres
- Pièges fréquents à éviter
- FAQ
- Sources
Pourquoi tout ne peut pas être prioritaire
Dans une PME de 15 ou de 60 personnes, la liste des envies est toujours plus longue que le budget : un nouveau véhicule, un logiciel de gestion, une machine, une embauche commerciale, un second site, un site e-commerce refait. Chaque demande a un défenseur interne, et souvent une bonne raison.
Le problème se voit dans les ressources. Une règle simple : pour connaître les vraies priorités d'une entreprise, regardez où vont réellement l'argent et le temps des équipes, pas ce que dit le plan stratégique. Si trois chantiers avancent à moitié en même temps, aucun ne produit de résultat avant longtemps, et la trésorerie est immobilisée dans des projets inachevés.
Prioriser, c'est donc accepter trois choses : certains projets attendent, certains sont simplifiés, certains sont abandonnés. Ce n'est pas un échec de gestion, c'est le travail du dirigeant.
Étape 1 : rattacher chaque projet à un objectif stratégique
Avant toute note, posez la question de départ. Bpifrance Création conseille de partir d'une idée, d'un nouveau marché, d'une opportunité ou d'un besoin, puis de fixer les objectifs stratégiques du projet avant d'en évaluer les coûts, les recettes, le temps de réalisation et les risques. Cet ordre compte : on chiffre un projet pour un objectif, pas l'inverse.
Concrètement, écrivez pour chaque projet une fiche d'une page qui tient en cinq lignes :
- le problème à résoudre ou l'opportunité visée ;
- le résultat attendu (chiffre d'affaires, économie, délai gagné, risque évité) ;
- le responsable nommé ;
- la date de mise en service souhaitée ;
- l'indicateur qui dira, dans six mois, si c'était un succès.
Un projet pour lequel vous ne savez pas remplir la ligne 2 ou la ligne 5 n'est pas prêt à être comparé. Il retourne dans la liste d'attente. De même, un projet sans porteur, sans client interne ou externe et sans valeur identifiable doit être arrêté ou mis de côté, comme le rappelle Johanna Rothman à propos des portefeuilles de projets.
Distinguer trois familles d'investissements
Tous les projets ne se jugent pas avec la même règle. On distingue en général les investissements de croissance (nouveau marché, nouvelle offre), de productivité (outil, machine, automatisation) et défensifs (continuité d'activité, conformité, sécurité). Annuaire Entreprise rappelle qu'un projet de conformité ou de continuité ne se juge pas sur la même rentabilité immédiate qu'un projet commercial.

Exemple : remplacer un serveur en fin de vie ne rapporte rien en euros directement, mais ne pas le faire expose à un arrêt d'activité. Il ne doit pas être mis en concurrence frontale avec une campagne commerciale : il se range dans une enveloppe « obligatoire », prélevée en premier.
Étape 2 : noter l'impact et l'effort avec une matrice
Quand la liste dépasse cinq ou six projets, une matrice impact/effort donne un premier tri en une heure. La méthode, décrite par Lundi Libre, consiste à noter chaque projet de 1 à 10 sur l'impact et sur l'effort, puis à le placer dans l'un des quatre quadrants.
Faites glisser le tableau pour voir toutes les colonnes.
| Quadrant | Impact | Effort | Décision |
|---|---|---|---|
| Gains rapides | élevé | faible | Lancer en premier |
| Gros chantiers | élevé | élevé | Planifier par étapes |
| Petits plus | faible | faible | Reporter ou déléguer |
| Pièges | faible | élevé | Abandonner ou simplifier |
Définir les critères avant de noter
La matrice n'est utile que si les notes sont comparables. Fixez les critères et leurs pondérations avant de regarder les projets, comme le recommande Quarterplan. Une grille adaptée à une PME :
- Impact : alignement avec la stratégie, bénéfice financier attendu, effet sur l'expérience client ou collaborateur, réduction d'un risque.
- Effort : durée, budget, ressources internes mobilisées, complexité, résistance au changement.
Une étude académique sur les décisions d'investissement des PME rappelle aussi que la valeur d'un projet dépend de facteurs non financiers : le marché, les clients, la croissance future, les aspects techniques, sociaux et environnementaux. Ne les écartez pas parce qu'ils sont difficiles à chiffrer : donnez-leur une note, quitte à la discuter en équipe de direction.
Ce que la matrice ne fait pas
Elle classe, elle ne vérifie pas la faisabilité. Elle ne tient pas compte, à elle seule, de la capacité disponible : deux projets « gains rapides » qui reposent sur la même personne ne se feront pas en même temps. Gardez donc cette limite en tête pour les étapes 4 et 5.
Étape 3 : chiffrer les finalistes
Une fois la liste réduite à deux ou quatre projets, passez aux chiffres. Bpifrance Université présente trois critères classiques de choix d'investissement : la valeur actuelle nette (VAN), le taux de rentabilité interne (TRI) et le délai de récupération. La démarche est la suivante :
- Construire le tableau des flux d'exploitation du projet, année par année ou mois par mois : encaissements supplémentaires, économies, décaissements, y compris la maintenance et la formation.
- Déterminer un taux d'actualisation et calculer la valeur actuelle des flux futurs.
- Calculer la VAN (flux actualisés moins investissement initial), le TRI et le délai de récupération.
- Intégrer le risque avec des analyses de sensibilité et de scénarios.
Un exemple chiffré simple
Prenons deux projets fictifs, à titre d'illustration, pour une PME de services :
Faites glisser le tableau pour voir toutes les colonnes.
| Projet A : logiciel de planification | Projet B : embauche d'un commercial | |
|---|---|---|
| Investissement initial | 20 000 € | 15 000 € (recrutement, outillage, formation) |
| Effet annuel attendu | 9 000 € d'économies | 6 000 € de marge la 1re année, 18 000 € ensuite |
| Délai de récupération | environ 2,2 ans | environ 1,6 an, mais très incertain |
| Risque principal | adoption par les équipes | démarrage commercial plus lent que prévu |
Le projet B semble meilleur, mais ses flux dépendent d'une hypothèse de vente. C'est là que les scénarios servent : refaites le calcul avec un démarrage à moitié moins rapide. Si le délai passe à plus de trois ans, A devient le choix prudent, B reste un pari à planifier plus tard. Ces chiffres sont inventés pour montrer le raisonnement : remplacez-les par les vôtres.
Pour aller plus loin sur les indicateurs et la checklist de rentabilité, vous pouvez lire notre guide sur la rentabilité des investissements en PME.
Étape 4 : vérifier ce que votre trésorerie supporte
Un projet rentable à trois ans peut quand même vous mettre en difficulté à trois mois. Le dossier d'investissement doit tenir compte du bilan, de l'endettement actuel, de la capacité d'autofinancement, des perspectives du secteur et du projet complet, selon Bpifrance Création. C'est aussi à ce moment que l'on choisit le mode de financement : trésorerie propre, emprunt, crédit-bail, aide.
Trois questions pratiques :
- Quel est mon point bas de trésorerie sur les 13 prochaines semaines avec et sans le projet ? Un projet financé sur fonds propres qui fait passer ce point bas sous votre seuil de sécurité doit être décalé ou financé autrement.
- Quel est l'effet sur mon endettement et sur la capacité à rembourser les échéances ? Notre article sur le taux d'endettement de la PME détaille ce point.
- Quel est le plan de financement complet : apport, emprunt, subvention, calendrier de décaissement ? Voir le guide du plan de financement PME.
C'est ici que beaucoup de dirigeants sans DAF butent : il faut superposer le calendrier des projets au plan de trésorerie, ce qui se fait souvent à la main dans Excel, avec des versions qui divergent. Un compte de résultat prévisionnel à jour aide aussi à voir l'effet des amortissements et des charges nouvelles sur la rentabilité.
Étape 5 : séquencer selon vos ressources réelles
La dernière vérification porte sur la capacité de faire. Un projet n'est pas seulement une dépense : c'est du temps de votre équipe. Vérifiez que les projets retenus tiennent réellement dans la période et avec les ressources dont vous disposez.
Une règle de séquencement simple :
- Retirez d'abord les investissements obligatoires (conformité, continuité).
- Ajoutez les gains rapides qui améliorent la trésorerie ou la marge : ils financent la suite.
- Ajoutez au plus un ou deux gros chantiers, découpés en étapes avec des jalons de décision.
- Mettez le reste en liste d'attente datée.
Quand l'équipe interne est saturée, il est possible de faire appel à des renforts ponctuels pour documenter le projet ou en préparer le chiffrage. Un guide comme celui sur le business plan PME en 5 blocs aide à structurer un dossier de projet sans analyste interne, et à répartir les tâches selon les ressources disponibles.
Étape 6 : réviser les priorités quand la situation change
Une priorisation faite en janvier est fausse en juin si un gros client part ou si un encaissement glisse. Prévoyez la révision dès le départ, sans refaire tout l'exercice.
Fixer un rythme et des déclencheurs
Un point trimestriel de trente à quarante-cinq minutes suffit : on reprend la liste, on met à jour les notes d'impact et d'effort, on compare aux flux réellement constatés. En plus du rythme, définissez des déclencheurs qui imposent une révision immédiate :
- votre point bas de trésorerie prévisionnel passe sous le seuil que vous vous êtes fixé ;
- un client représentant une part importante du chiffre d'affaires retarde ou arrête ses paiements ;
- un projet dépasse son budget ou son délai d'un tiers ;
- une opportunité nouvelle apparaît, avec une fenêtre courte.
Savoir arrêter un projet en cours
Les sommes déjà engagées sont perdues quoi qu'il arrive : la seule question utile est de savoir si les dépenses à venir sont encore justifiées par les bénéfices à venir. Si la réponse est non, arrêtez, ou réduisez le périmètre. Le piège classique est le « tant qu'on y est » : ajouter des fonctions ou des options à un projet en cours parce que l'équipe est déjà mobilisée. Chaque ajout doit repasser par la même grille que les autres.
Notre point de vue
Chez Ryvo, nous parlons chaque semaine avec des dirigeants de PME qui n'ont pas de directeur financier. Le schéma est presque toujours le même : la décision d'investir est bonne sur le fond, mais elle est prise sans voir la trésorerie des douze semaines suivantes. Le projet est rentable, le mois de mars est tendu, et c'est le projet qui est mis en cause alors que c'était le calendrier.
Notre conviction : la priorisation ne se joue pas dans un tableau de notes, elle se joue dans la capacité à poser la bonne question au bon moment. « Si je lance ceci maintenant, que devient mon point bas ? » doit pouvoir recevoir une réponse en quelques secondes, pas après deux jours d'Excel. C'est pour cela que nous avons conçu un copilote financier qui répond aux questions sur la trésorerie, le recrutement ou les investissements, et qui alerte avant que le problème n'arrive.
Nous recommandons aussi à tous les dirigeants de garder la méthode légère. Une fiche d'une page par projet, une matrice, un chiffrage des finalistes, une revue trimestrielle. Le reste est du confort.
Safae
Passer de la méthode à vos chiffres
La méthode ci-dessus demande une donnée de base fiable : votre trésorerie prévisionnelle. Notre Diagnostic 13 semaines à 290 € HT vous donne votre point bas de trésorerie sur le trimestre à venir, la base pour savoir quels investissements votre entreprise peut absorber et à quel moment. Vous pouvez le commander directement.
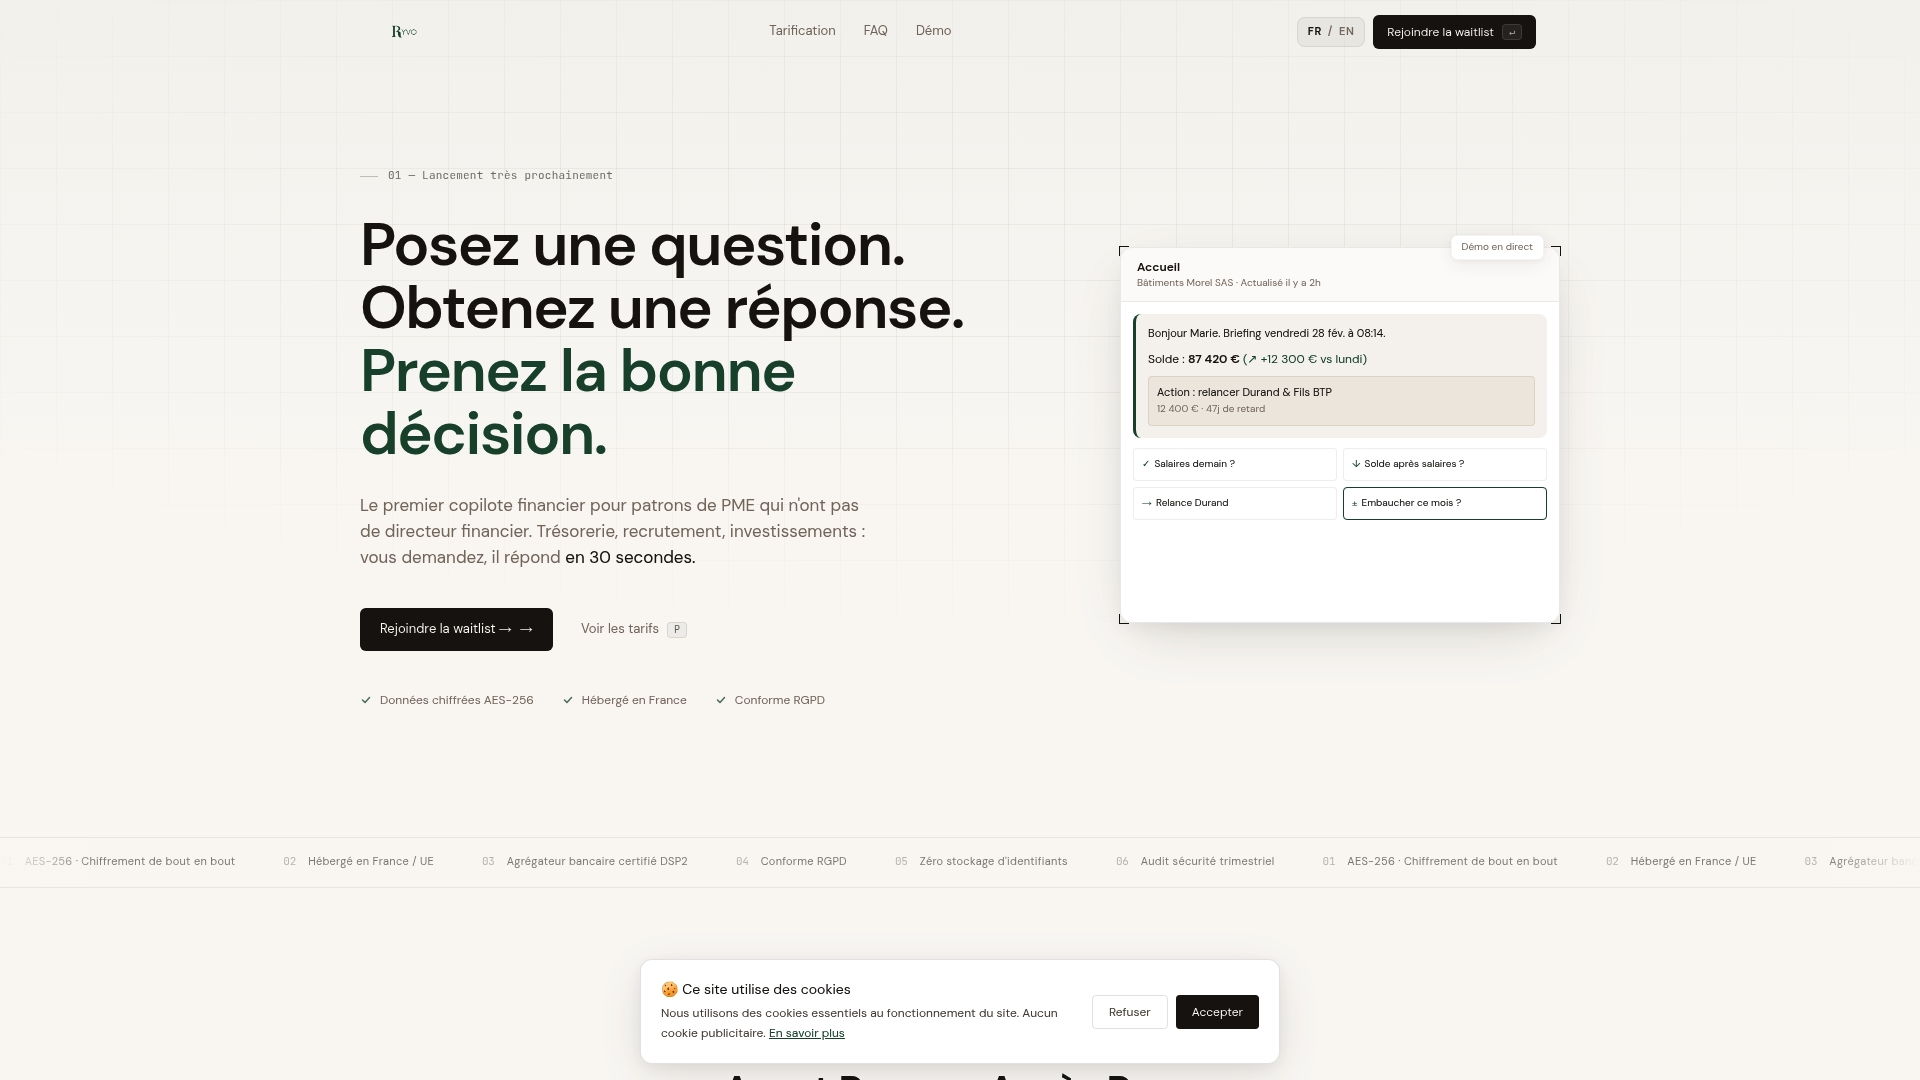
Si vous souhaitez ensuite suivre vos comptes en continu, nos formules d'abonnement (Offre Fondateur à 199 € par mois, Standard à 249 € par mois, Pro à 349 € par mois) sont détaillées sur la page des tarifs. Le module Cash & Liquidité est celui qui sert directement à tester l'effet d'un investissement sur votre trésorerie. Si vous hésitez sur l'outil à retenir, notre guide pour choisir un logiciel de pilotage financier liste les critères à comparer.
Pièges fréquents à éviter
- Noter sans critères écrits. Les notes reflètent alors le poids de celui qui défend le projet, pas sa valeur.
- Ne regarder que le coût d'achat. Maintenance, formation, temps de mise en route et baisse de productivité pendant la transition entrent dans le calcul.
- Comparer des projets de tailles très différentes avec un seul critère. Un petit projet peut avoir un TRI spectaculaire et un impact marginal. Regardez aussi la VAN en euros.
- Oublier la capacité d'exécution. Une liste de six projets « prioritaires » sur une équipe de dix personnes est une liste de six projets en retard.
- Ne jamais réviser. La priorisation est un outil de pilotage, pas un document figé.
FAQ
Quels critères utiliser pour prioriser les investissements d'une PME ?
Combinez des critères financiers (VAN, TRI, délai de récupération) et des critères d'impact et d'effort : alignement stratégique, bénéfice attendu, réduction du risque, durée, budget et ressources mobilisées. Fixez-les et pondérez-les avant de noter les projets. Gardez une enveloppe à part pour les investissements obligatoires comme la conformité.
Comment savoir si mon entreprise peut financer un investissement ?
Comparez votre trésorerie prévisionnelle avec et sans le projet, sur au moins treize semaines, et regardez votre point bas. Tenez compte du bilan, de l'endettement actuel et de la capacité d'autofinancement, comme le conseille Bpifrance Création. Si le point bas passe sous votre seuil de sécurité, décalez le projet ou changez de mode de financement avec votre expert-comptable ou votre banquier.
À quelle fréquence réviser ses priorités d'investissement ?
Une revue trimestrielle convient à la plupart des PME. Ajoutez des déclencheurs de révision immédiate : trésorerie sous le seuil, retard de paiement d'un gros client, dépassement de budget d'un projet. À chaque révision, mettez à jour les notes et comparez les prévisions aux résultats constatés.
La matrice impact/effort suffit-elle pour décider ?
Elle suffit pour un premier tri, mais pas pour engager des dépenses importantes. Elle ne mesure ni la rentabilité chiffrée ni la capacité de financement ou de mise en œuvre. Utilisez-la pour réduire la liste, puis chiffrez les projets restants et testez leur effet sur la trésorerie.
Sources
- Comment préparer un projet d'investissement ? (Bpifrance Création)
- Formation : Choix d'investissement (Bpifrance Université)
- Matrice effort-impact : 4 quadrants pour décider quoi lancer (Lundi Libre)
- Matrice de priorisation des projets (Quarterplan)
- Comment élaborer une stratégie d'investissement pour mon entreprise (Annuaire Entreprise)
- Investment decisions in the context of SMEs (étude académique, 2024)
- Selecting a Ranking Method for Your Project Portfolio (Johanna Rothman)