23 septembre 202611 min de lecture
Prélèvement SEPA entreprise : mode d'emploi et bon schéma à choisir
Un prélèvement SEPA entreprise, c'est un ordre de paiement récurrent que votre client autorise via un mandat, et que vous déclenchez ensuite auprès de sa banque. Le verdict est simple : optez pour le SEPA B2B si vous facturez uniquement des professionnels et voulez un encaissement garanti, sans risque de remboursement après coup. Gardez le SEPA Core si vos débiteurs comptent des particuliers, ou si vous préférez laisser une porte de contestation ouverte. Dans les deux cas, tout repose sur un mandat signé et, pour le B2B, sur son enregistrement préalable auprès de la banque du débiteur.
En bref:
- Le schéma SEPA B2B supprime le droit de remboursement après paiement, contrairement au SEPA Core qui offre un délai de huit semaines pour contester un prélèvement.
- Vérifiez que votre banque supporte le SEPA B2B et que le mandat est dûment enregistré avant toute première exécution pour éviter les rejets.
- La gestion efficace des rejets nécessite une validation rigoureuse des mandats, la réconciliation bancaire régulière et le suivi des indicateurs clé en continu.
- Le recours à un copilote financier permet d'anticiper l'impact des rejets sur la trésorerie plutôt que de le découvrir tardivement.
- Centraliser le suivi via un tableau de bord en temps réel avec un outil comme Ryvo réduit le temps consacré à la gestion des prélèvements et limite les erreurs.
Table des matières
- Comment fonctionne un prélèvement SEPA entreprise ?
- SEPA Core ou SEPA B2B : quelles différences pour votre entreprise ?
- Mandat, ICS et RUM : la checklist pour lancer votre premier prélèvement
- Rejets et litiges : ce qu'il faut faire quand un prélèvement échoue
- Comment déployer les prélèvements SEPA côté créancier ?
- Ce qu'un copilote financier change dans le suivi de vos prélèvements
- Suivre vos encaissements SEPA sans y passer vos soirées
- Sources
- Questions fréquentes
Comment fonctionne un prélèvement SEPA entreprise ?
Trois acteurs interviennent dans chaque opération : le créancier (vous, qui émettez la demande), le débiteur (votre client, qui a signé le mandat) et les prestataires de services de paiement (PSP) des deux parties, qui exécutent le virement de compte à compte. Le mécanisme repose sur un fichier normalisé transmis par votre banque, qui contient les instructions de débit pour chaque client concerné.
Concrètement, la chaîne se déroule ainsi :
- Vous générez un fichier de prélèvement contenant les références de mandat (RUM) et les montants à encaisser.
- Votre banque transmet ce fichier au système de compensation, qui le relaie à la banque du débiteur.
- La banque du débiteur débite le compte à la date prévue, sous réserve de solde suffisant et de mandat valide.
Les délais bancaires courants se situent entre deux et cinq jours ouvrés selon le schéma retenu et l'anticipation exigée par votre PSP. Ce délai a un impact direct sur votre trésorerie : plus il est court, plus vite l'argent est disponible, mais moins de temps reste pour corriger une erreur de fichier avant l'échéance. Le mécanisme des prélèvements SEPA irrigue plus de 21 milliards de transactions par an en zone SEPA, un volume qui donne une idée de la maturité du système, bâti justement pour absorber ce type de flux récurrent.
SEPA Core ou SEPA B2B : quelles différences pour votre entreprise ?
La distinction entre les deux schémas ne tient pas à la technique, mais aux droits accordés au débiteur après exécution du paiement. C'est ce point qui doit guider votre choix, bien plus que la taille de votre entreprise ou votre secteur.
Statistique clé : avec le SEPA Core, votre client dispose d'un droit de remboursement de huit semaines après le débit, sans avoir à justifier sa demande. Avec le SEPA B2B, ce droit n'existe pas une fois le prélèvement exécuté, sauf cas de fraude avérée.
Les autres différences pèsent tout autant dans la décision :
- Le SEPA B2B exige que le mandat soit vérifié et enregistré par la banque du débiteur avant la première exécution, une étape que l'European Payments Council impose comme condition de validité.
- Le SEPA Core est ouvert à tout type de débiteur, y compris les particuliers ; le SEPA B2B est réservé aux relations interentreprises.
- Le SEPA B2B n'est pas obligatoire pour les PSP, contrairement au Core : vérifiez que votre banque le propose avant de vous engager dans cette voie.
Ce dernier point mérite d'être vérifié en priorité, car toutes les banques n'ont pas industrialisé le SEPA B2B avec la même rigueur.
Mandat, ICS et RUM : la checklist pour lancer votre premier prélèvement
Avant tout premier débit, quatre éléments doivent être réunis sans exception, sous peine de rejet immédiat par la banque du débiteur.
- Le mandat signé : il doit comporter l'IBAN du débiteur, votre identification en tant que créancier, la Référence unique de mandat (RUM), la date et la signature. Le modèle publié par la DGFiP détaille chaque champ obligatoire et sert souvent de base pour les prélèvements administratifs.
- L'Identifiant Créancier SEPA (ICS) : délivré par votre banque, il figure sur chaque prélèvement émis et permet d'identifier votre entreprise dans le système bancaire.
- La RUM : générée par vous ou pré-remplie dans certains cas (les prélèvements fiscaux, par exemple, où elle est souvent accessible via l'espace professionnel de l'administration). Une RUM mal renseignée ou déjà utilisée pour un autre mandat provoque un rejet quasi systématique.
- L'enregistrement bancaire : pour le B2B, transmettez le mandat à la banque du débiteur avant la première échéance, et conservez la preuve de cet enregistrement.
Conseil de pro : Archivez chaque mandat signé avec sa date et son support (papier ou électronique) pendant toute la durée de la relation commerciale, plus cinq ans après la dernière échéance. En cas de litige, c'est la seule preuve opposable à votre client.
Le mandat reste portable : si votre client change de banque, il doit vous transmettre son nouvel IBAN, mais la RUM initiale peut généralement être conservée, sauf demande contraire de la nouvelle banque.
Rejets et litiges : ce qu'il faut faire quand un prélèvement échoue
Un prélèvement peut être rejeté pour plusieurs raisons : solde insuffisant, IBAN erroné, mandat non enregistré côté B2B, ou opposition du débiteur. Chaque motif a des conséquences différentes sur votre trésorerie et sur la relation commerciale.
- Un rejet pour solde insuffisant se règle souvent par une simple relance suivie d'un nouveau prélèvement.
- Un rejet lié à un mandat B2B non enregistré vous oblige à corriger l'enregistrement avant toute nouvelle tentative, ce qui peut prendre plusieurs jours.
- Une contestation en SEPA Core, dans les huit semaines suivant le débit, peut annuler l'opération sans justification du débiteur, alors qu'en B2B, seule une fraude prouvée permet ce recours, selon les banques françaises qui gèrent ces schémas.
Faites glisser le tableau pour voir toutes les colonnes.
| Situation | Schéma concerné | Action recommandée |
|---|---|---|
| Rejet pour solde insuffisant | Core et B2B | Relancer le client, reprogrammer le débit |
| Mandat non enregistré | B2B uniquement | Corriger l'enregistrement avant nouvelle tentative |
| Contestation sans motif | Core | Anticiper le remboursement, ajuster la prévision de trésorerie |
| Fraude avérée | Core et B2B | Signaler et engager la procédure de recours |
En cas de prélèvement manifestement abusif ou frauduleux constaté par un client, la plateforme officielle Signal permet de le signaler. Pour limiter le risque global, mieux vaut resserrer les contrôles de mandat en amont plutôt que gérer les rejets après coup, ce qui coûte toujours plus de temps et d'énergie qu'une vérification initiale.
Comment déployer les prélèvements SEPA côté créancier ?
Choisir son prestataire de paiement (PSP) et structurer son processus technique conditionne la fiabilité du dispositif sur la durée. Voici la marche à suivre, dans l'ordre.
- Sélectionnez un PSP qui supporte réellement le B2B, pas seulement le Core, et comparez les frais appliqués à chaque schéma ainsi que les délais de mise à disposition des fonds.
- Adoptez le format ISO 20022 (PAIN.008), standard utilisé par la quasi-totalité des banques françaises pour transmettre les fichiers de prélèvement, et testez plusieurs cycles avant la mise en production.
- Automatisez trois contrôles critiques : la validité du mandat avant chaque envoi, la réconciliation bancaire quotidienne, et le déclenchement automatique d'une relance en cas de rejet.
- Suivez trois indicateurs en continu : le taux de rejet, le délai moyen de recouvrement, et l'impact des rejets sur votre trésorerie disponible.
Conseil de pro : Ne lancez jamais un lot de prélèvements B2B en production sans avoir vérifié, ligne par ligne, que chaque mandat a bien été enregistré par la banque du débiteur. Un seul mandat manquant peut bloquer tout le fichier selon les paramètres de votre PSP.
Un outil qui centralise le suivi des paiements simplifie cette réconciliation, surtout quand le volume de prélèvements dépasse quelques dizaines par mois. Ces bonnes pratiques d'automatisation rejoignent d'ailleurs des logiques déjà éprouvées dans la digitalisation des flux documentaires en comptabilité, où la réduction des tâches manuelles limite mécaniquement le nombre d'erreurs.
Ce qu'un copilote financier change dans le suivi de vos prélèvements
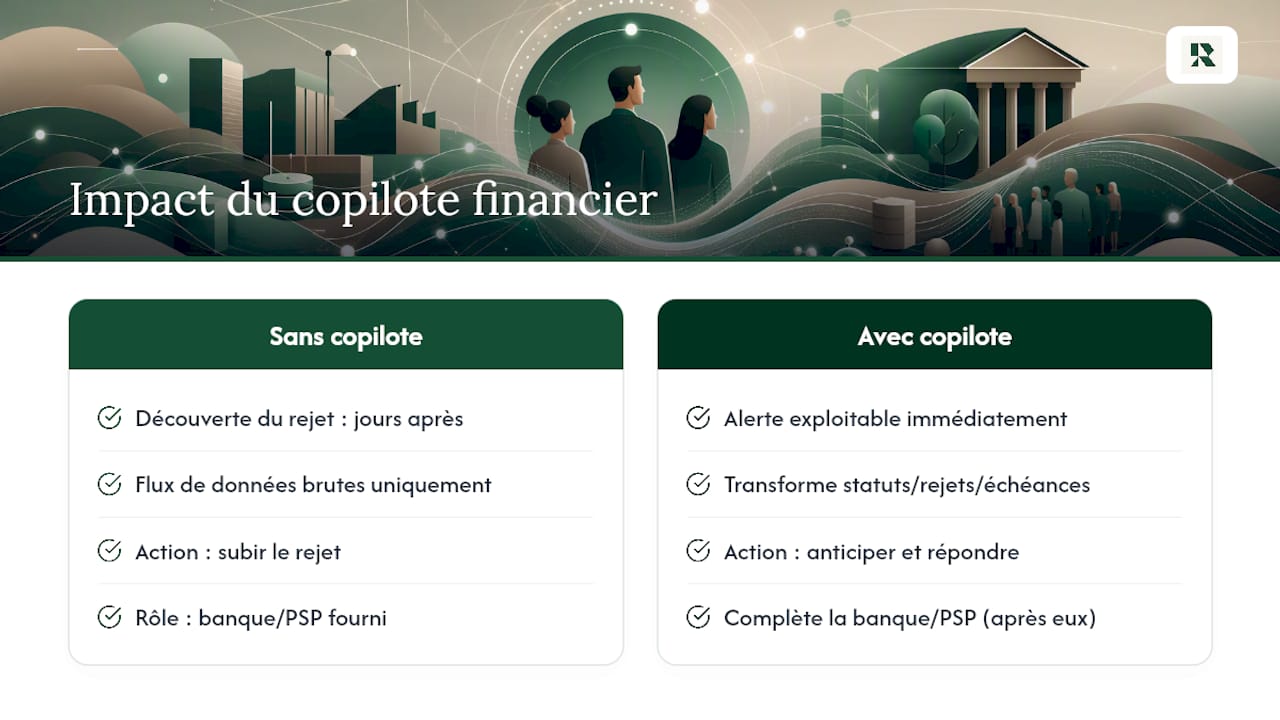
Le prélèvement SEPA règle la mécanique du paiement, mais il ne vous dit rien sur ce que ce paiement signifie pour votre trésorerie des trente prochains jours. C'est là que la plupart des dirigeants perdent du temps : ils découvrent un rejet dans leur relevé bancaire, plusieurs jours après qu'il s'est produit, sans avoir anticipé son effet sur leur capacité à payer leurs propres fournisseurs.
Un copilote financier comme Ryvo ne remplace pas votre banque ni votre PSP. Il vient après eux, pour transformer un flux de données brutes (statuts de paiement, rejets, échéances) en alertes exploitables. Vous demandez « quel est l'impact d'un rejet de 12 000 € sur ma trésorerie de mars » et vous obtenez une réponse en 30 secondes, sans reconstruire un tableau croisé dynamique. C'est la différence entre subir un rejet et l'anticiper.
— Safae
Suivre vos encaissements SEPA sans y passer vos soirées
Entre la vérification des mandats, la réconciliation bancaire et les relances après rejet, le suivi manuel des prélèvements SEPA finit par occuper une part disproportionnée du temps d'un dirigeant sans direction financière dédiée.

Ryvo centralise vos comptes bancaires dans un tableau de bord en temps réel et vous alerte avant qu'un rejet ne fragilise votre trésorerie, via le module Cash & Liquidité. Comparé à un directeur administratif et financier traditionnel, Ryvo coûte jusqu'à dix fois moins cher, ce qui rend ce niveau de pilotage accessible à une TPE ou une PME sans équipe financière. Pour évaluer concrètement où se situe votre point bas de trésorerie, le diagnostic 13 semaines à 290 € HT donne une photographie claire sous 72 heures. Les formules d'abonnement, de l'offre Fondateur à l'offre Pro, s'adaptent ensuite à la taille de votre structure. Vous pouvez commander votre diagnostic dès maintenant pour démarrer.
Sources
Pour vérifier vos obligations ou télécharger un modèle de mandat, consultez le modèle DGFiP de mandat SEPA interentreprises, les rulebooks de l'European Payments Council, la note de clarification EPC version 2025 et les textes applicables sur Legifrance.
- Impots
- SEPA Direct Debit, European Payments Council
- PRO, Qu’est-ce qu’un prélèvement SEPA interentreprises ou SEPA B2B ?, Caisse d'Epargne
Questions fréquentes
Qu'est-ce qu'un prélèvement SEPA pour une entreprise ?
C'est un ordre de paiement récurrent que votre client autorise par un mandat signé, puis que vous déclenchez auprès de sa banque à chaque échéance. Il existe deux schémas, le SEPA Core et le SEPA B2B, qui diffèrent surtout sur le droit de remboursement du débiteur.
Quelles sont les règles principales du prélèvement SEPA ?
Le mandat doit être signé et comporter la RUM, l'IBAN et votre identifiant créancier (ICS). Pour le B2B, la banque du débiteur doit enregistrer le mandat avant la première exécution, sans quoi le prélèvement est rejeté.
Comment savoir d'où vient un prélèvement SEPA sur mon compte ?
Le libellé du prélèvement affiche généralement le nom du créancier et parfois son identifiant ICS, visible sur votre relevé bancaire. En cas de doute sur un prélèvement suspect, vous pouvez le signaler via signal.conso.gouv.fr.
Quel est le coût d'un prélèvement SEPA pour une entreprise ?
Le coût varie selon votre banque ou PSP, et dépend souvent du schéma choisi, le B2B impliquant parfois des frais de vérification de mandat plus élevés que le Core. Demandez une grille tarifaire précise à votre établissement avant de vous engager sur un volume important.
Comment centraliser le suivi de mes prélèvements SEPA ?
Un tableau de bord bancaire en temps réel, comme celui proposé dans le module Cash & Liquidité de Ryvo, permet de repérer un rejet dès qu'il survient plutôt que de le découvrir dans un relevé mensuel. Les tarifs actuels de Ryvo sont disponibles sur la page tarifs.