13 octobre 202616 min de lecture
Saisonnalité de la trésorerie : la méthode pour sécuriser votre PME

Construisez un prévisionnel mensuel sur douze mois, provisionnez pendant la haute saison pour couvrir TVA et acomptes, puis dimensionnez une ligne court terme sur le creux maximal mesuré plutôt que sur un besoin moyen. Cette séquence protège une activité saisonnière contre le piège classique : un trou de trésorerie qui coïncide avec une échéance fiscale et un besoin de financement pour la saison suivante.
En bref:
- Étudiez deux ou trois exercices en rapprochant encaissements réels, délais clients et charges fixes pour repérer le mois où la trésorerie atteint son point bas.
- Établissez d’abord 13 semaines de prévisions, puis douze mois glissants ; inscrivez chaque flux à sa date réelle et les opérations avec TVA en TTC.
- Isolez la TVA collectée et calculez la réserve nécessaire à partir du creux le plus sévère des deux dernières années, plutôt que d’une moyenne.
- Choisissez entre facilité de caisse, cession Dailly, affacturage et crédit de campagne selon le besoin, puis négociez pendant la haute saison.
- Testez avant la haute saison un scénario où les encaissements sont décalés d’un mois, afin de vérifier que la réserve couvre encore le creux.
Table des matières
- Cartographier le profil mensuel d'activité : repérer vos pics et vos creux
- Construire un plan de trésorerie mensuel : la méthode en 13 semaines puis 12 mois
- Provisionner en haute saison pour traverser la basse saison sereinement
- Financer les creux : quelles solutions et comment les choisir
- Suivre, mesurer et corriger : la discipline qui fait tenir le prévisionnel
- Ce qu'un copilote financier change concrètement dans le pilotage saisonnier
- Comprendre les causes profondes de la saisonnalité de votre activité
- Les effets macroéconomiques et sectoriels qui amplifient le cycle
- Lisser la trésorerie par l'opérationnel : stocks et calendrier fournisseurs
- Automatiser le suivi : les outils numériques au service de la trésorerie saisonnière
- La saisonnalité et son impact sur le recrutement et les ressources humaines
- Perspective experte : les priorités avant la prochaine haute saison
- Action recommandée : établir votre point bas avec le diagnostic 13 semaines
- Questions fréquentes
- Sources
Cartographier le profil mensuel d'activité : repérer vos pics et vos creux
Avant de prévoir quoi que ce soit, il faut reconstituer ce qui s'est réellement passé. Reprenez deux ou trois exercices comptables et alignez, mois par mois, le chiffre d'affaires facturé et les encaissements réels. L'écart entre les deux courbes révèle le vrai point bas : un mois de forte facturation peut rester un mois de trésorerie tendue si les clients paient à 60 jours.
Ajustez ensuite la courbe selon vos délais clients et fournisseurs. C'est cet ajustement, et non le chiffre d'affaires brut, qui indique le mois où le compte en banque sera le plus fragile.
Pour construire cette cartographie, rassemblez les données clés rapidement et efficacement :
- Le chiffre d'affaires mensuel sur deux à trois exercices.
- Les encaissements réels, mois par mois, et non les factures émises.
- Le délai moyen de paiement par catégorie de clients.
- Les charges fixes mensuelles, salaires et loyers en tête.
Un calendrier de trésorerie structuré autour de ces quatre données suffit généralement à faire émerger le mois le plus critique de l'année.
Construire un plan de trésorerie mensuel : la méthode en 13 semaines puis 12 mois
Le plan de trésorerie mensuel reste l'outil de référence pour anticiper une activité cyclique : il doit couvrir au minimum douze mois et ventiler, mois par mois, chaque encaissement et chaque décaissement. La méthode la plus efficace avance en deux temps.
- Démarrez sur un horizon de 13 semaines, suffisamment court pour rester précis sur les encaissements à venir et les échéances immédiates.
- Basculez ensuite sur un prévisionnel de 12 mois glissants, qui absorbe la saisonnalité complète d'un exercice à l'autre.
- Imputez chaque ligne au mois réel d'encaissement ou de décaissement, jamais au mois de facturation : c'est le décalage qui crée la tension de trésorerie.
- Ventilez les montants TTC pour toute opération soumise à la TVA, afin d'anticiper correctement l'échéance fiscale qui tombe souvent au mauvais moment de l'année.
Ce format, aussi simple qu'un tableau avec les mois en colonnes et le solde cumulé en bas de page, devient l'outil de négociation que votre banquier attend quand vous demandez une ligne de financement. La méthode en 13 semaines appliquée aux charges donne une base chiffrée beaucoup plus solide qu'une estimation à l'instinct.
Provisionner en haute saison pour traverser la basse saison sereinement
La TVA collectée et les acomptes d'impôt ne vous appartiennent pas vraiment : ce sont des dettes à conserver intactes jusqu'à leur échéance, même quand le compte affiche un solde confortable en pleine saison. Le guide Bpifrance sur le plan de trésorerie insiste sur ce point : ventiler les opérations en TTC permet justement d'anticiper ces échéances fiscales sans les confondre avec la trésorerie disponible.
Pour lisser l'année, quelques règles simples fonctionnent bien :
- Réservez systématiquement le montant de TVA collectée sur un compte distinct, dès l'encaissement.
- Provisionnez une part conservatrice du surplus de haute saison, avant toute décision d'investissement.
- Étalez les charges annuelles lourdes (assurances, abonnements) en mensualités plutôt qu'en paiement unique.
- Placez les excédents temporaires sur un support liquide et sans risque, jamais bloqué au delà de votre prochain creux prévu.
Conseil de pro : calculez votre provision sur le creux le plus sévère des deux dernières années, pas sur une moyenne : une moyenne masque le pire mois, qui est justement celui qui compte.
Financer les creux : quelles solutions et comment les choisir
Une fois le creux maximal identifié, plusieurs outils bancaires permettent de le couvrir sans fragiliser l'exploitation. Chacun répond à un besoin différent, et la méthode de pilotage en six étapes décrite par Hayot Expertise rappelle que le choix du bon outil dépend autant du montant que du moment où on le négocie.
- La facilité de caisse ou le découvert négocié couvre un besoin ponctuel et court, ajusté à votre prévisionnel saisonnier.
- La cession Dailly mobilise vos créances professionnelles auprès de la banque pour accélérer un encaissement attendu.
- L'affacturage transfère la gestion et le financement de vos factures clients à un organisme spécialisé, en continu.
- Le crédit de campagne finance un cycle d'exploitation saisonnier précis, remboursé une fois la vente réalisée.
Dimensionnez toujours le montant sur le creux maximal mesuré dans votre plan de trésorerie, jamais sur un besoin moyen qui laisserait un trou les mauvaises années. Et négociez en haute saison, prévisionnel chiffré en main : c'est le moment où votre position de négociation est la plus forte, bien avant que la trésorerie ne commence à se tendre.
Suivre, mesurer et corriger : la discipline qui fait tenir le prévisionnel
Un prévisionnel non suivi perd sa valeur en quelques semaines. La fréquence de suivi dépend de vos flux : hebdomadaire en période tendue, mensuelle le reste de l'année, quotidienne dès qu'un creux approche.
- Comparez chaque mois le solde réel au solde prévu, et documentez l'écart plutôt que de le corriger silencieusement.
- Suivez le délai moyen de paiement client (DSO) : une dérive de quelques jours suffit à décaler tout le calendrier de trésorerie.
- Surveillez le besoin en fonds de roulement, qui dépend directement de la rotation des stocks et des délais de paiement.
- Fixez une checklist d'action rapide dès qu'un écart dépasse un seuil défini à l'avance : relance client, report de dépense non essentielle, activation de la ligne court terme.
Les retards de paiement ont représenté 13 milliards d'euros de trésorerie en moins pour les PME et microentreprises françaises selon l'observatoire des délais de paiement de la Banque de France. Un suivi serré du DSO n'est donc pas un détail comptable : c'est souvent ce qui détermine si le creux saisonnier reste gérable ou devient critique.
Ce qu'un copilote financier change concrètement dans le pilotage saisonnier
Automatiser la synchronisation bancaire et les alertes réduit nettement le temps passé à reconstituer manuellement un solde ou un écart. Pour un dirigeant qui pilote seul sa trésorerie, poser une question directe sur le point bas de l'année et obtenir une réponse chiffrée en quelques secondes change la manière de décider.
- Import bancaire automatique pour obtenir un solde à jour sans ressaisie manuelle.
- Alertes proactives dès qu'un creux de trésorerie se profile sur les semaines à venir.
- Simulation du point bas annuel pour tester différents scénarios de saisonnalité.
Conseil de pro : testez votre scénario le plus pessimiste (encaissements décalés d'un mois) avant la haute saison, pas pendant le creux : c'est le seul moment où vous avez encore la marge pour ajuster.
Le pilotage du budget de trésorerie en quelques secondes illustre bien ce type d'usage pour les dirigeants de TPE et PME qui n'ont pas de direction financière dédiée.
Comprendre les causes profondes de la saisonnalité de votre activité
La saisonnalité n'est jamais un hasard : elle répond à des mécanismes identifiables, et les comprendre permet d'agir sur les bons leviers plutôt que de subir le cycle chaque année. Trois familles de causes se combinent le plus souvent.
La saisonnalité climatique et calendaire touche directement les secteurs liés au tourisme, à l'agriculture ou au bâtiment : les conditions météo, les vacances scolaires ou les jours fériés dictent la demande. La saisonnalité comportementale, elle, vient des habitudes d'achat : rentrée scolaire, fêtes de fin d'année, soldes. Elle se répète avec une régularité suffisante pour être anticipée dans un plan de trésorerie sur plusieurs exercices.
La troisième cause, souvent sous-estimée, tient au cycle d'exploitation propre à votre métier : un décalage structurel entre le moment où vous engagez une dépense (achat de stock, recrutement temporaire) et le moment où la vente correspondante génère un encaissement. Ce décalage, combiné à des délais de paiement clients plus longs qu'attendu, crée une saisonnalité de trésorerie plus marquée que la saisonnalité du chiffre d'affaires lui-même.
Identifier laquelle de ces trois causes domine dans votre activité oriente directement la réponse à apporter : lisser les achats pour une cause comportementale, négocier les délais fournisseurs pour une cause structurelle, ou constituer une réserve plus large pour une cause climatique imprévisible d'une année sur l'autre.

Les effets macroéconomiques et sectoriels qui amplifient le cycle
Au delà du cycle propre à votre entreprise, des facteurs externes viennent accentuer ou atténuer l'amplitude de la saisonnalité. Les variations de taux d'intérêt influent directement sur le coût d'une ligne court terme ou d'un crédit de campagne négocié pour couvrir un creux : un contexte de taux plus élevés rend le provisionnement en amont plus avantageux qu'un recours systématique au découvert.
L'évolution des comportements d'achat par secteur modifie aussi l'intensité des pics : un ralentissement conjoncturel peut aplatir un pic de haute saison sans réduire le creux qui suit, ce qui resserre mécaniquement la marge de trésorerie. Les délais de paiement suivent eux aussi des tendances sectorielles : certains secteurs continuent de subir des retards plus marqués que d'autres, ce qui pèse directement sur le besoin en fonds de roulement en période de creux.
Ces effets macroéconomiques ne se pilotent pas directement, mais ils doivent être intégrés comme hypothèses dans le prévisionnel plutôt que découverts après coup. Tester un scénario où les délais clients s'allongent de quinze jours, ou où le coût d'une ligne court terme augmente, permet de vérifier que la provision constituée en haute saison reste suffisante même dans un contexte moins favorable. C'est cette marge de sécurité, et non le scénario central, qui protège réellement l'entreprise un mauvais exercice.
Lisser la trésorerie par l'opérationnel : stocks et calendrier fournisseurs
Le prévisionnel financier ne suffit pas seul : les décisions opérationnelles prises en amont déterminent une grande partie de l'amplitude du cycle de trésorerie. La gestion des stocks en est le premier levier. Accélérer la rotation des stocks réduit directement le besoin en fonds de roulement, puisque chaque euro immobilisé en stock est un euro qui ne travaille pas en trésorerie disponible. Pour une activité saisonnière, cela signifie ajuster les commandes au plus près de la demande réelle plutôt que de constituer un stock de précaution surdimensionné avant chaque pic.
Le calendrier fournisseurs constitue le second levier, souvent négligé. Négocier des délais de paiement fournisseurs alignés sur votre propre cycle d'encaissement limite le décalage qui crée la tension de trésorerie. Un fournisseur qui accepte un paiement à 60 jours plutôt qu'à 30 jours, sur la période qui précède votre pic de vente, change mécaniquement le profil de votre creux.
Ces deux leviers se combinent : un stock mieux ajusté réduit le montant à financer, un calendrier fournisseur mieux négocié repousse le moment où ce montant doit être décaissé. Ensemble, ils réduisent l'amplitude du creux avant même d'avoir recours à un financement bancaire, ce qui allège la ligne court terme à négocier et améliore la position de négociation face à la banque.
Automatiser le suivi : les outils numériques au service de la trésorerie saisonnière
La gestion manuelle d'un prévisionnel sur tableur atteint vite ses limites quand l'activité est cyclique : chaque mise à jour demande de ressaisir des données bancaires, de recalculer les écarts et de vérifier manuellement les échéances. L'automatisation du rapprochement bancaire change cette dynamique en synchronisant directement les comptes et en détectant les écarts entre prévision et réalité sans intervention manuelle.
Pour une PME sans direction financière dédiée, cette automatisation a un effet disproportionné : elle libère le temps que le dirigeant consacrerait sinon à reconstituer des chiffres, pour le réinvestir dans la décision elle-même. Une alerte proactive qui signale un creux de trésorerie trois semaines avant qu'il ne survienne laisse le temps d'activer une ligne de financement ou de décaler une dépense non essentielle, alors que la même information découverte en lisant un relevé bancaire arrive souvent trop tard pour agir sereinement.
Les outils de pilotage financier qui combinent import bancaire automatique, alertes et simulation de scénarios rendent cette discipline tenable au quotidien, même pour un dirigeant qui gère seul sa trésorerie à côté de l'exploitation. C'est précisément l'écart entre une entreprise qui subit sa saisonnalité et une entreprise qui la pilote.
La saisonnalité et son impact sur le recrutement et les ressources humaines
L'activité saisonnière impose une gestion des ressources humaines qui diffère nettement d'une activité linéaire, et cette dimension a un effet direct sur la trésorerie. Recruter avant le pic, former les équipes, puis ajuster les effectifs à la baisse pendant le creux représente un coût qui doit être anticipé au même titre qu'une échéance fiscale.
Le recours à des contrats saisonniers ou à l'intérim pendant la haute saison permet d'ajuster la masse salariale au rythme réel de l'activité, évitant de porter une charge fixe élevée pendant les mois creux. Mais ce choix a lui même un coût de trésorerie à anticiper : les charges sociales liées à ces contrats s'ajoutent souvent en décalé, parfois au moment même où l'activité commence à ralentir.
Intégrer le calendrier de recrutement dans le plan de trésorerie mensuel évite la mauvaise surprise classique : un pic de charges salariales qui coïncide avec le début du creux d'activité, juste au moment où les encaissements commencent à ralentir. Anticiper ce chevauchement, en provisionnant les charges sociales liées aux contrats saisonniers dès la haute saison, protège la trésorerie du mois le plus fragile de l'année, celui où la masse salariale reste élevée alors que le chiffre d'affaires a déjà commencé à refluer.
Perspective experte : les priorités avant la prochaine haute saison
La plupart des dirigeants saisonniers découvrent leur creux de trésorerie en le vivant, pas en l'ayant anticipé. Trois priorités changent cette dynamique : construire et tenir à jour le prévisionnel mensuel, provisionner systématiquement pendant la haute saison plutôt que d'attendre un signal d'alerte, et négocier une ligne court terme avant d'en avoir besoin, pas pendant la crise. Un suivi mensuel inaltérable, même rudimentaire, vaut mieux qu'un prévisionnel sophistiqué qu'on cesse de mettre à jour après deux mois.
Safae
Action recommandée : établir votre point bas avec le diagnostic 13 semaines
Nous avons conçu le diagnostic 13 semaines pour répondre exactement au besoin décrit plus haut : identifier votre point bas de trésorerie sous 72 heures, sans avoir à reconstituer manuellement deux ou trois exercices comptables. Notre outil se connecte à vos comptes bancaires rapidement, sans projet informatique, et génère des réponses chiffrées en quelques secondes sur votre trésorerie, votre recrutement ou vos investissements.
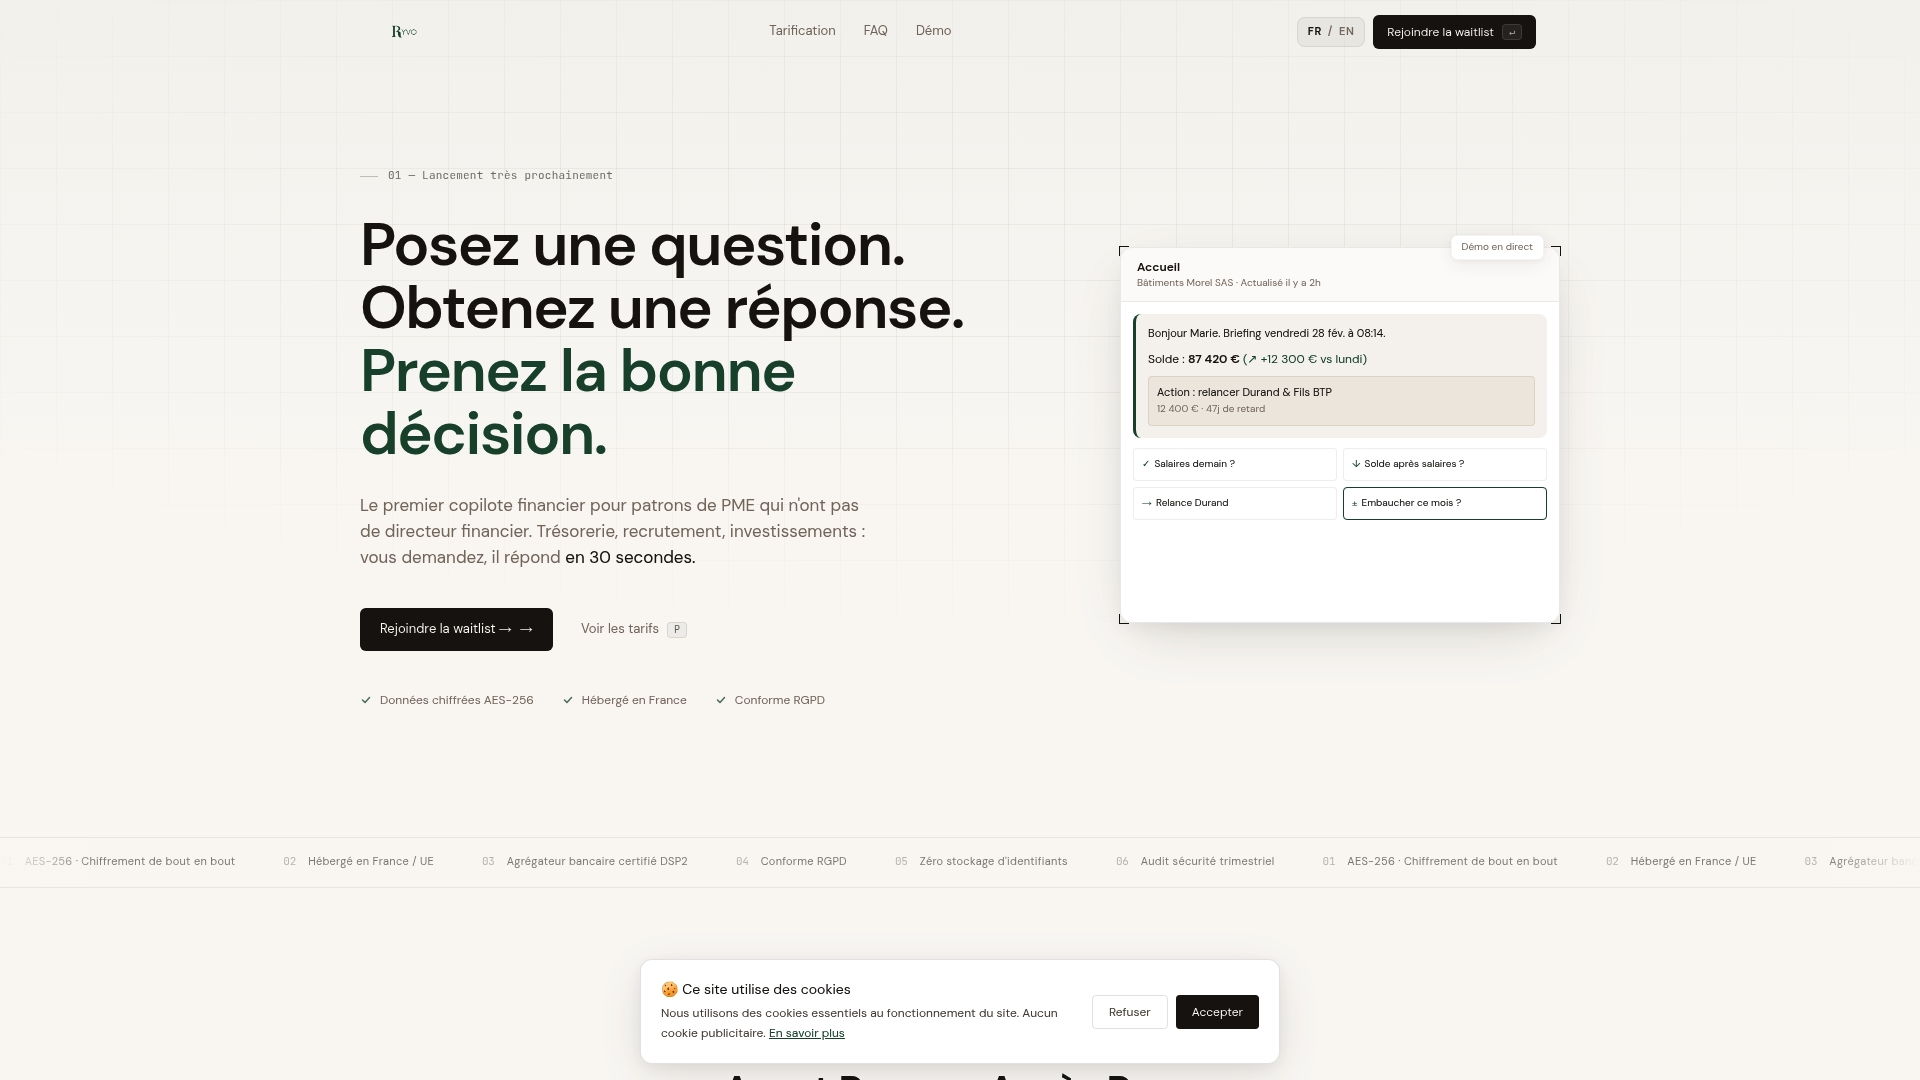
Pour un dirigeant qui pilote seul sa PME sans direction financière, nous proposons un accès à prix fixe avec une tarification compétitive :
- Le module Cash & Liquidité pour suivre votre solde et vos écarts en temps réel.
- Des alertes proactives dès qu'un creux de trésorerie se profile.
- Un accompagnement humain assuré directement par notre fondatrice.
Faites glisser le tableau pour voir toutes les colonnes.
| Offre | Prix | Pour qui |
|---|---|---|
| Diagnostic 13 semaines | 290 € HT (ponctuel) | Établir rapidement votre point bas |
| Offre Fondateur | 199 € par mois | PME démarrant le pilotage continu |
| Standard | 249 € par mois | PME avec suivi régulier |
| Pro | 349 € par mois | PME avec besoins avancés |
Nous facturons le diagnostic 13 semaines 290 € HT, pour un résultat livré sous 72 heures, directement exploitable dans votre négociation bancaire. Commandez votre diagnostic 13 semaines dès maintenant pour aborder votre prochaine haute saison avec un chiffre fiable plutôt qu'une estimation.
Questions fréquentes
Qu'est-ce que la saisonnalité d'un produit ?
La saisonnalité d'un produit désigne la variation régulière et prévisible de sa demande selon les périodes de l'année, liée au climat, au calendrier ou aux habitudes d'achat. Elle se traduit directement en trésorerie par une alternance de mois de forte activité et de mois creux, qu'un plan de trésorerie mensuel permet d'anticiper.
Quels sont les types de trésorerie ?
On distingue généralement la trésorerie nette, qui mesure le solde disponible après dettes court terme, de la trésorerie d'exploitation, liée directement au cycle commercial. Pour une activité saisonnière, la distinction utile reste surtout entre trésorerie de haute saison, excédentaire, et trésorerie de creux, qui doit être couverte par une provision ou une ligne de financement.
Comment faire un budget prévisionnel de trésorerie ?
Un budget prévisionnel de trésorerie se construit en ventilant chaque encaissement et décaissement prévu, mois par mois, sur au moins douze mois, en montants TTC pour les opérations soumises à TVA. L'approche la plus fiable démarre sur un horizon de 13 semaines avant de basculer sur un prévisionnel glissant à 12 mois.
Comment optimiser la trésorerie ?
Optimiser la trésorerie passe par la réduction du besoin en fonds de roulement, notamment via une rotation de stock plus rapide et des délais clients mieux négociés. Provisionner pendant la haute saison et calibrer une ligne court terme sur le creux maximal mesuré complète cette optimisation pour une activité cyclique.