16 octobre 202612 min de lecture
Suivi de trésorerie en temps réel : la méthode pour piloter votre cash au jour le jour

Le suivi de trésorerie en temps réel vous permet de repérer un retard d'encaissement ou un creux de liquidité avant qu'il ne bloque vos paiements. Il repose sur plusieurs flux à réunir : les mouvements bancaires par API, la facturation et la comptabilité. Cette collecte doit respecter la DSP2 et l'authentification forte, et un copilote financier SaaS peut s'en charger à votre place.
En bref:
- Réunissez comptes bancaires, facturation, comptabilité et échéances clients et fournisseurs, puis rapprochez chaque encaissement de sa facture ; sinon, les prévisions mêlent réel et supposé.
- Avant de signer, vérifiez la conformité à la DSP2, l’authentification forte, l’hébergement et l’intégration comptable, puis observez un mouvement bancaire réel pour mesurer la latence.
- Affichez le solde après paiements programmés, les retards clients et les sorties à venir, avec une prévision quotidienne et un horizon glissant de 13 semaines.
- Un pilote prend quatre à huit semaines selon vos sources et la qualité des données ; comparez l’outil aux relevés avant sa mise en production.
Table des matières
- Pourquoi le suivi en temps réel change la façon de piloter votre trésorerie
- Quelles données rassembler et comment les synchroniser sans compromettre la sécurité
- Comment choisir un outil de suivi de trésorerie : catégories et critères
- Quels indicateurs afficher dans votre tableau de bord de trésorerie
- Comment déployer un suivi en temps réel en quatre à huit semaines
- Ce qu'un copilote financier change pour un dirigeant sans directeur financier
- Ce que nous vous proposons pour suivre votre trésorerie dès maintenant
- Questions fréquentes
- Sources
Pourquoi le suivi en temps réel change la façon de piloter votre trésorerie
Piloter à partir d'un relevé consulté en fin de mois revient à conduire en regardant dans le rétroviseur. Un suivi continu raccourcit le délai entre l'événement (un virement qui n'arrive pas, une échéance fournisseur qui tombe) et votre réaction.
L'enjeu est loin d'être théorique. La Banque de France constate que les délais de paiement se sont améliorés en 2024, mais avec des disparités selon la taille des entreprises. Dans ses analyses agrégées, l'absence de retards de paiement aurait libéré 13 milliards d'euros de trésorerie pour les PME en 2024. Ce que vous ne voyez pas à temps, vous le subissez.
Concrètement, voici ce que vous gagnez :
- Des retards repérés tôt : un client qui dépasse son échéance déclenche une relance dès que possible, plutôt que de laisser traîner la situation.
- Des décisions plus rapides : investir, recruter ou décaler un paiement se discute avec un solde et des prévisions à jour, pas avec une estimation de mémoire.
- Moins de découverts subis : une alerte sur un point bas prévisible laisse le temps de négocier avec votre banque ou d'avancer une facture.
- Une meilleure position de négociation : avec une vision fiable de vos flux, vous proposez un délai à un fournisseur en connaissance de cause, ou vous exigez un acompte sans bluffer.
Le gain se mesure surtout sur l'anticipation. Un dirigeant qui voit son point bas à l'avance dispose de leviers que celui qui le découvre trop tard n'a déjà plus.
Quelles données rassembler et comment les synchroniser sans compromettre la sécurité
Un suivi en temps réel vaut ce que valent les données qui l'alimentent. Plusieurs sources forment le socle :
- Les comptes bancaires : soldes et mouvements, remontés régulièrement.
- La facturation : factures émises, échéances, statuts de paiement, pour savoir ce qui doit entrer.
- La comptabilité ou l'ERP : charges récurrentes, TVA, social, échéances fiscales.
- Les comptes clients et fournisseurs : relevés et engagements, qui révèlent les décalages entre ce qui est dû et ce qui est réellement payé.
Pour la partie bancaire, l'agrégation passe par les API ouvertes par la DSP2. Les outils qui consolident vos comptes doivent respecter cette directive et l'authentification forte du client (SCA), comme le détaille l'ACPR sur la directive DSP2. Vous consentez à l'accès, la banque vous authentifie, et le prestataire ne lit que ce que vous avez autorisé. Les orientations de l'Autorité bancaire européenne rappellent en outre que les prestataires doivent surveiller en continu les menaces et signaler les incidents. Posez la question à tout fournisseur avant de lui ouvrir vos comptes.
La synchronisation ne suffit pas : il faut réconcilier. Chaque encaissement bancaire doit être rapproché de la facture correspondante, automatiquement quand c'est possible, sans quoi vos prévisions mélangent du réel et du supposé. Notre article sur les données financières en temps réel revient sur ce point.
Les travaux de prévision publiés par la DG Trésor vont dans le même sens :
La qualité et la fréquence des données disponibles pèsent fortement sur la fiabilité des prévisions à court terme. Autrement dit, des données fraîches et propres comptent plus que le modèle le plus sophistiqué.
Si vos dates d'échéance sont fausses ou vos factures mal rattachées, aucun tableau de bord ne vous sauvera. Commencez donc par assainir la source, puis automatisez.
Comment choisir un outil de suivi de trésorerie : catégories et critères
Avant de comparer des solutions, repérez la catégorie dont vous avez besoin. On distingue les connecteurs bancaires et agrégateurs, qui font remonter les mouvements ; les modules de rapprochement, qui associent paiements et factures ; les moteurs de prévision, qui projettent vos flux sur plusieurs semaines ; les outils d'alerte, qui préviennent quand un seuil est franchi ; et les copilotes financiers, qui réunissent plusieurs de ces briques et répondent à vos questions en langage courant. Une PME sans directeur financier a rarement besoin de cinq outils séparés : l'enjeu est la cohérence de l'ensemble.
Voici les critères à passer en revue, par ordre d'importance pour un dirigeant :
- La fréquence de synchronisation : quotidienne ne suffit pas si vous encaissez des paiements en continu ; demandez le délai réel entre le mouvement bancaire et son apparition à l'écran.
- La sécurité et l'hébergement : conformité DSP2, authentification forte, lieu d'hébergement des données, chiffrement. Un hébergement souverain en France rassure sur la confidentialité.
- L'intégration à votre comptabilité : l'outil doit se brancher sur votre logiciel actuel sans ressaisie, sinon il ne sera plus alimenté dès le deuxième mois.
- La qualité de la réconciliation : taux de rapprochement automatique, gestion des cas ambigus, possibilité de corriger à la main.
- Le coût complet : abonnement, frais de mise en place, temps interne mobilisé, et pas seulement le prix affiché.
- Le support : un interlocuteur joignable le jour où une connexion bancaire tombe, plutôt qu'un forum.
- La simplicité d'usage : si votre assistante de gestion ne s'en sert pas sans formation, l'outil restera au placard.
Testez avant de vous engager. Branchez un compte et quelques clients, puis suivez l'écart entre l'écran et la réalité de la banque. Vérifiez les délais de latence annoncés et ce que prévoit le contrat en cas d'indisponibilité.
Conseil de pro : demandez à voir un mouvement réel apparaître dans l'outil en direct, depuis votre banque, avant de signer : c'est le test de latence le plus parlant.
Quels indicateurs afficher dans votre tableau de bord de trésorerie
Un bon tableau de bord tient sur un écran et répond à une seule question : suis-je couvert, et jusqu'à quand ? Ces indicateurs forment le noyau :
- Le solde disponible : tous comptes confondus, avec le détail par compte, déduction faite des paiements déjà programmés.
- Le cash runway : le nombre de semaines de couverture selon vos flux prévus, idéalement sur un horizon glissant de 13 semaines.
- L'encours clients : ce qui vous est dû, trié par ancienneté, avec les retards mis en évidence.
- Les échéances fournisseurs et fiscales : les prochaines sorties d'argent, avec les dates de paiement.
- La prévision nette quotidienne : encaissements attendus moins décaissements prévus, jour par jour.
Pour la forme, combinez deux vues : une lecture quotidienne pour le pilotage courant, et la projection sur 13 semaines pour la stratégie. Des filtres par compte ou par centre de coût aident dès que vous gérez plusieurs activités. Notre guide sur le calendrier de trésorerie détaille cet horizon, et nos modèles de tableau de bord montrent des mises en page prêtes à adapter.
Fixez enfin vos seuils d'alerte, en euros ou en jours de couverture. Par exemple : un message quand le solde projeté descend sous un seuil défini en fonction de vos charges fixes, un autre quand une facture importante dépasse son échéance. Ajoutez quelques scénarios simples : et si ce client règle en retard ? et si ce recrutement démarre plus tôt ? Le guide de gdmo-vision sur le plan de trésorerie en trois scénarios propose un cadre utile pour structurer ces hypothèses.
Comment déployer un suivi en temps réel en quatre à huit semaines
La durée d'un pilote dépend du nombre de comptes et de la propreté de vos données. La séquence suivante a fait ses preuves :
- Auditer vos sources : listez vos comptes, vos logiciels de facturation et de comptabilité, repérez les données manquantes ou incohérentes.
- Configurer les connecteurs (semaines 1 à 2) : connexion bancaire avec authentification forte, branchement de la facturation et de la compta.
- Paramétrer indicateurs et alertes (semaines 2 à 3) : choisissez les cinq indicateurs prioritaires, fixez vos seuils et l'horizon de prévision.
- Tester en parallèle : comparez régulièrement l'écran aux relevés bancaires, mesurez les écarts et corrigez les règles de rapprochement.
- Passer en production : l'outil devient la référence, l'ancien tableur est archivé.
- Revoir et ajuster : un point régulier pour corriger, ajouter un indicateur, affiner les alertes.
Chacun a un rôle. Le dirigeant tranche sur les seuils et s'engage à consulter l'outil ; le responsable administratif et financier (ou la personne qui en tient lieu) pilote le déploiement et la qualité des données ; l'expert-comptable valide les règles d'imputation et les échéances fiscales ; le support technique, interne ou chez votre éditeur, règle les connexions. Prévoyez une revue de fin de pilote : les alertes ont-elles servi ? les écarts sont-ils tombés à un niveau acceptable ? La suite se décide sur ces constats, pas sur des impressions.
Ce qu'un copilote financier change pour un dirigeant sans directeur financier

Voici notre conviction : le vrai frein au pilotage en temps réel n'est pas technique, il est humain. Un dirigeant de TPE ou de PME n'a ni le temps de consolider des fichiers ni quelqu'un pour lui dire, mardi matin, que son point bas approche. On croit souvent qu'il faut d'abord embaucher un directeur financier. Nous pensons l'inverse : mieux vaut commencer par rendre l'information disponible et lisible, l'embauche vient ensuite si le besoin le justifie.
Un copilote financier apporte du temps gagné sur la consolidation et les scénarios, et des décisions prises plus vite parce que la réponse arrive sans passer par un tableur. Pour en juger la valeur, regardez le cash préservé grâce aux alertes, la durée entre une question et une décision, et ce que disent les utilisateurs de leur quotidien. Demandez au fournisseur des cas concrets et des retours de clients comparables à votre entreprise, pas des promesses générales.
Safae
Ce que nous vous proposons pour suivre votre trésorerie dès maintenant
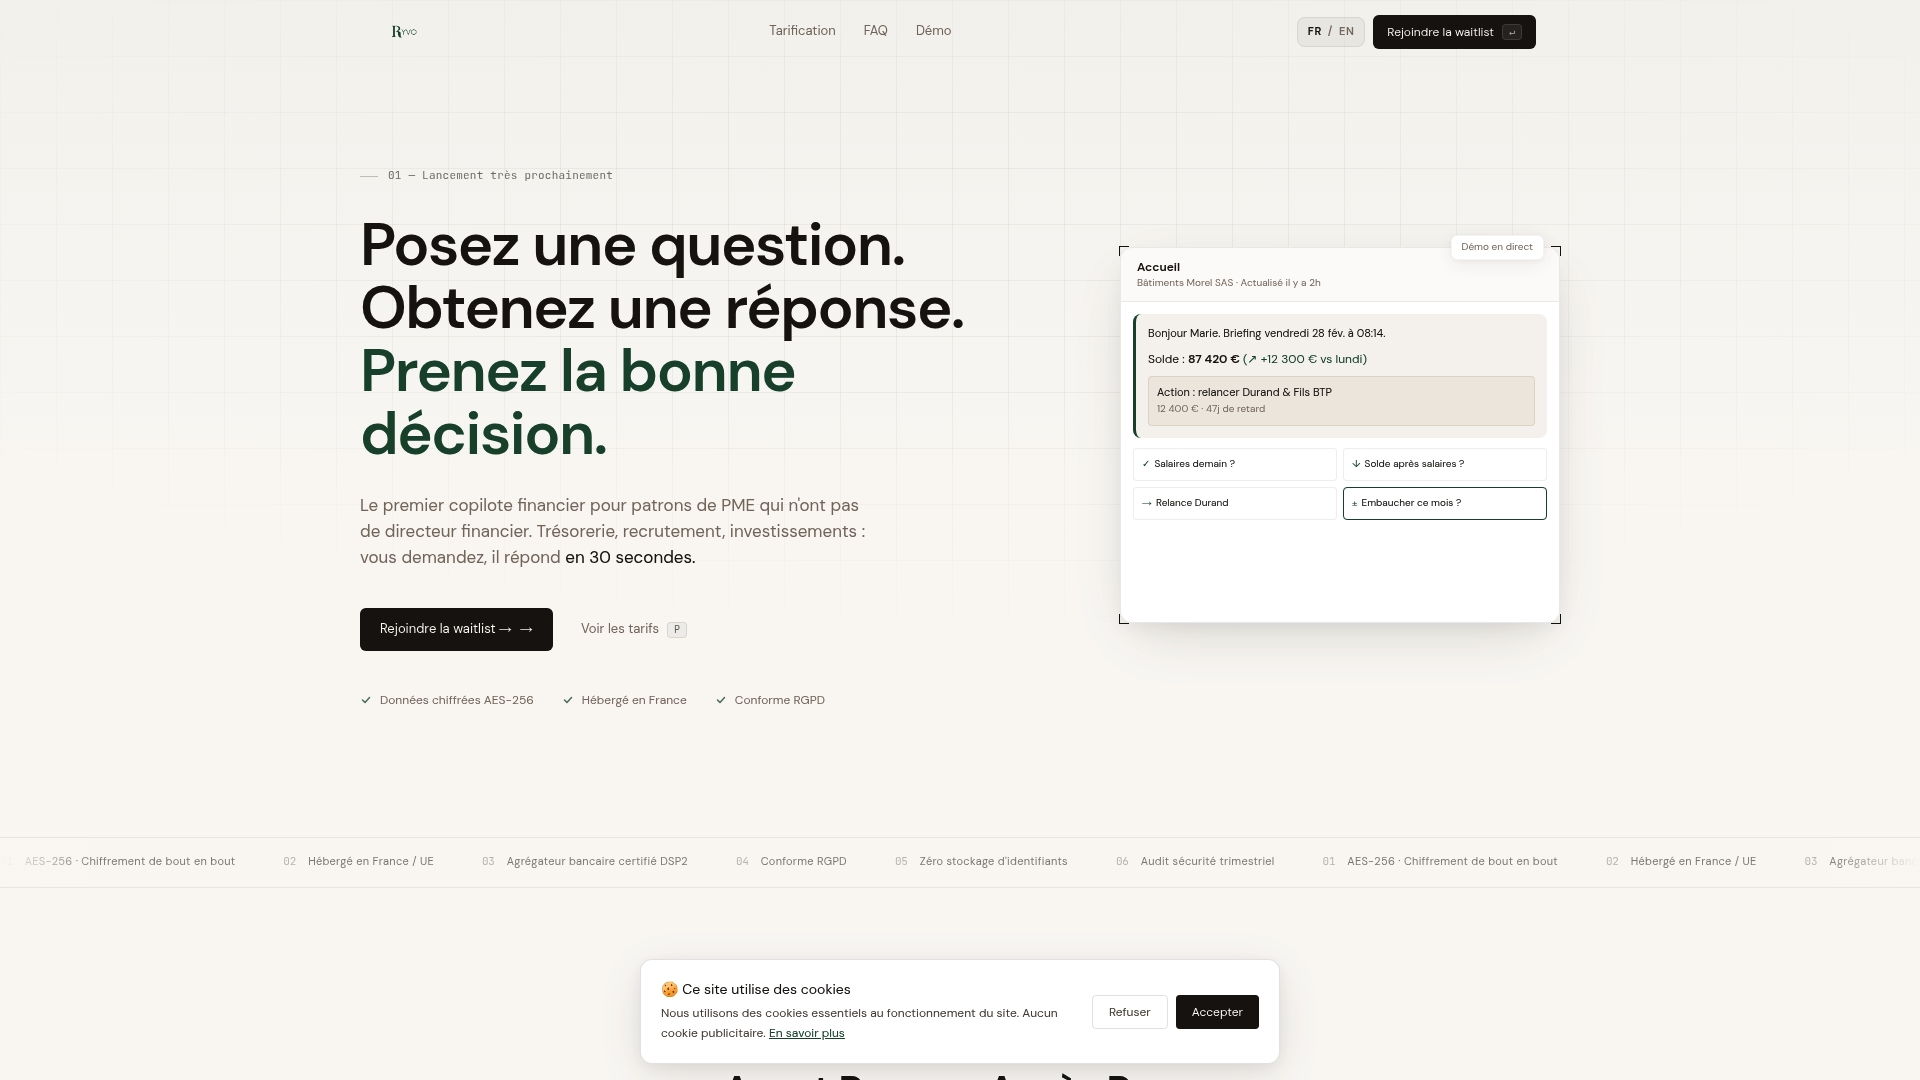
Chez Ryvo, nous avons conçu notre copilote financier pour les dirigeants qui n'ont pas de directeur financier et refusent de piloter à l'aveugle. Vous nous posez une question sur votre trésorerie, un recrutement ou un investissement, et nous vous répondons rapidement. Nos alertes vous préviennent avant que le problème n'arrive, et notre dashboard Cash & Liquidité vous donne une vue de votre trésorerie.
Pour démarrer sans engagement long, commandez notre Diagnostic 13 semaines à 290 € : il identifie votre point bas et les priorités à traiter. Si vous préférez comparer d'abord nos formules, nos tarifs vont de l'Offre Fondateur à 199 € par mois au plan Pro à 349 € par mois. Écrivez-nous, et nous regardons ensemble où se situe votre prochain creux.
Questions fréquentes
Comment faire un suivi de trésorerie simple et efficace ?
Rassemblez vos soldes bancaires, vos factures clients à encaisser et vos échéances à payer dans une seule vue, mise à jour chaque jour. Projetez ensuite ces flux sur 13 semaines pour repérer le point bas. Un outil connecté à vos banques évite la ressaisie.
Quel est le bon niveau de trésorerie pour une PME ?
Il n'existe pas de seuil universel : il dépend de votre activité, de la saisonnalité et de vos charges fixes. Le niveau à viser dépend de votre activité et de vos charges fixes. Fixez le vôtre à partir de votre point bas prévisionnel.
Un outil de suivi de trésorerie en temps réel est-il sécurisé ?
Oui, à condition que le fournisseur respecte la DSP2 et l'authentification forte du client, comme l'ACPR le précise. Vérifiez aussi le lieu d'hébergement des données et la politique de gestion des incidents.
Combien de temps faut-il pour mettre en place un suivi en temps réel ?
La durée d'un pilote complet dépend de vos sources et de la qualité des données : audit, connexion, paramétrage, tests en parallèle puis mise en production. Ce délai raccourcit si vos données de facturation et de comptabilité sont déjà propres.