9 octobre 202614 min de lecture
Gérer les finances de son entreprise sans DAF : le guide dirigeant

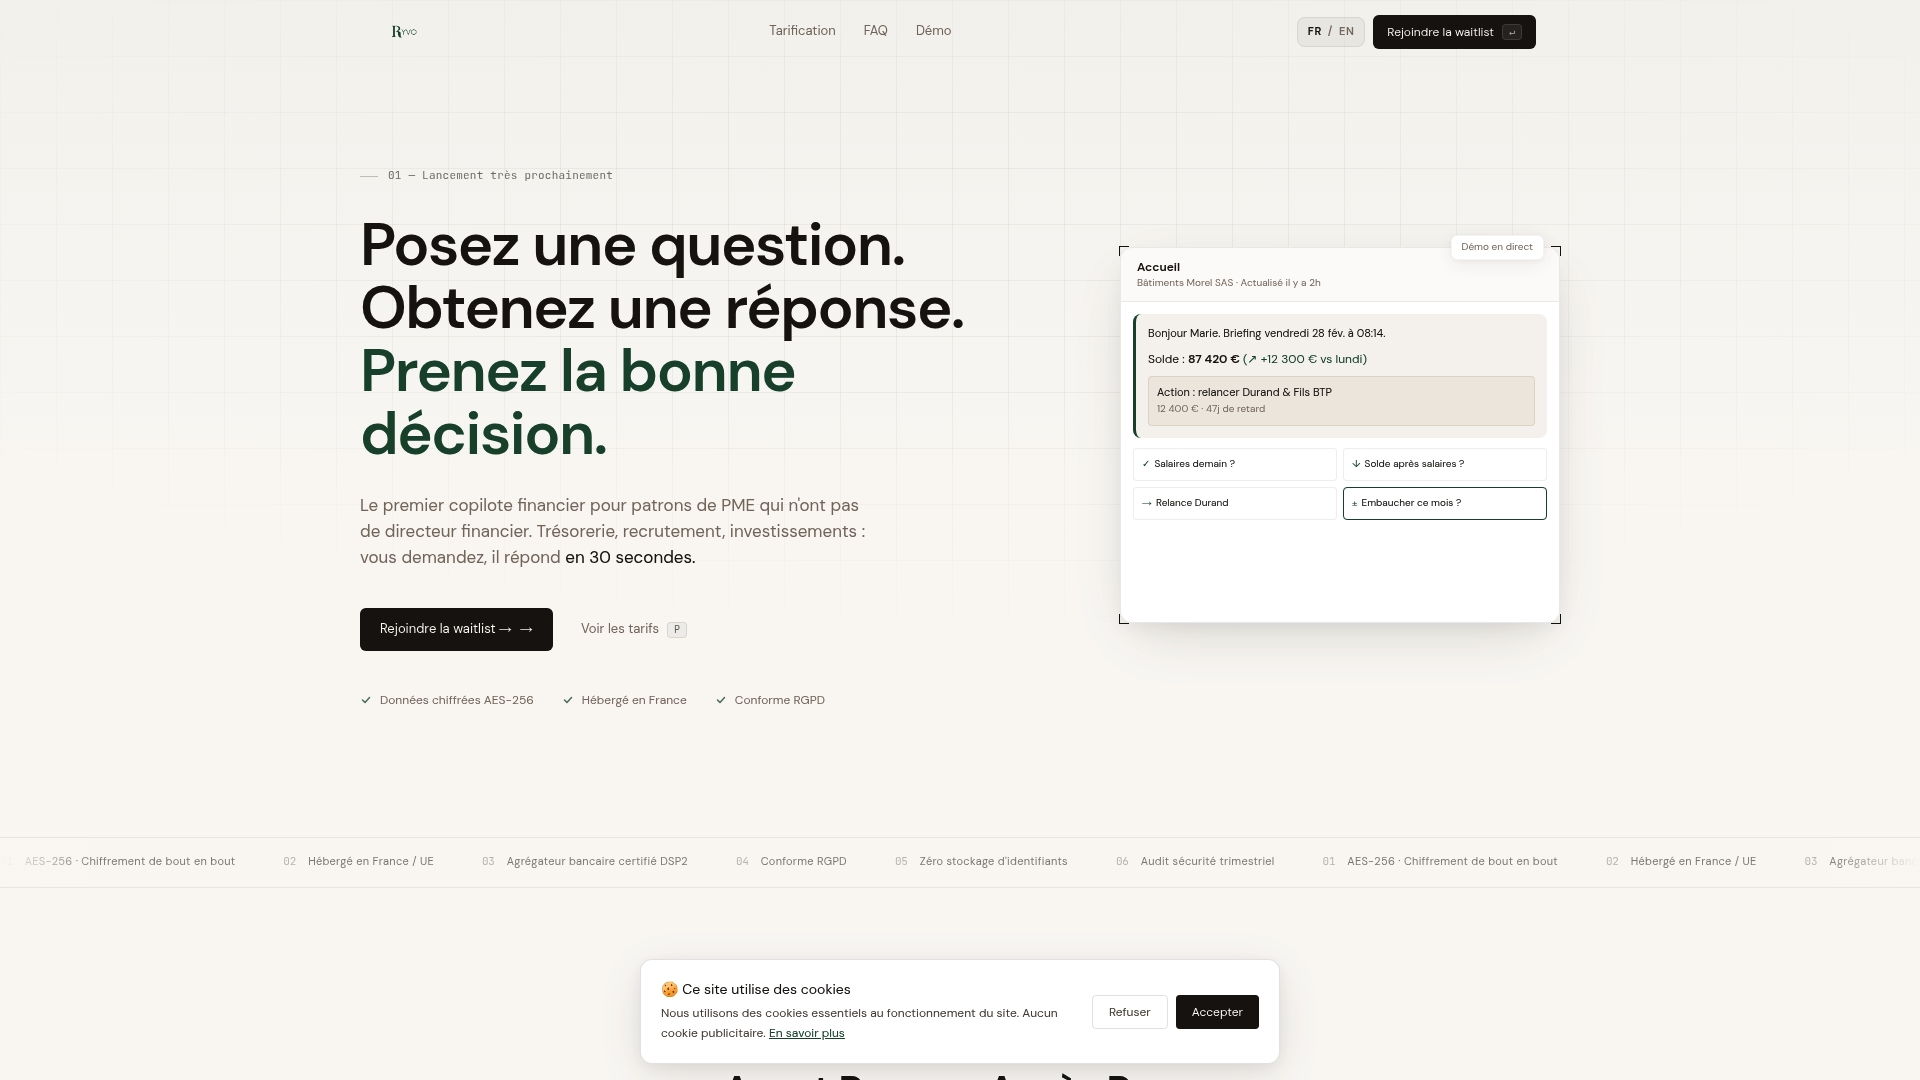
Pour gérer vos finances sans DAF, trois leviers priment : un plan de trésorerie mensuel sur 12 mois, une collecte bancaire automatisée et des routines d'alerte sur vos indicateurs clés. Cette combinaison vous permet d'anticiper les trous de trésorerie plusieurs semaines à l'avance et d'arriver mieux préparé devant votre banquier. Pour les dirigeants qui veulent une solution prête à l'emploi plutôt qu'un chantier à construire seuls, Ryvo propose un copilote financier qui centralise ces tâches et répond à vos questions de trésorerie en 30 secondes.
En bref:
- En mars 2024, les TPE et PME ont dépassé leur autorisation de découvert pendant 1,9 jour en moyenne, soit 35 % de plus qu’en mars 2022.
- Le prévisionnel doit intégrer la TVA en TTC et trois scénarios, tandis qu’un dossier bancaire réunit les prévisions annuelles et les deux ou trois derniers bilans.
- Une revue hebdomadaire doit suivre le solde, les retards clients et les paiements à venir ; sous six semaines de charges disponibles, réduisez les dépenses et contactez la banque.
- Dès le 1er septembre 2026, toutes les entreprises devront recevoir les factures fournisseurs sur une plateforme agréée, à choisir avant l’échéance et à relier à la comptabilité.
Table des matières
- Les 6 actions prioritaires pour piloter la trésorerie sans DAF
- Construire et exploiter un plan de trésorerie opérationnel
- Outils et rôles : quelle combinaison choisir sans DAF
- Banque et financement court terme : comment préparer et agir
- Gouvernance minimale et KPI pour piloter jour après jour
- Quand et comment un copilote financier aide : cas d'usage Ryvo
- Gestion des risques financiers et contrôle interne sans DAF
- Formation et montée en compétences sur les bases financières pour les non-financiers
- Optimisation des coûts et gestion des dépenses
- Obligation de facturation électronique (réception) et impact opérationnel
- Perspective de l'auteur : priorités et erreurs fréquentes
- Passez à l'action : diagnostic 13 semaines et offres Ryvo
- Questions fréquentes
- Sources
Les 6 actions prioritaires pour piloter la trésorerie sans DAF
Sans direction financière dédiée, la priorité n'est pas de tout faire, mais de faire les bonnes choses dans le bon ordre. Voici la feuille de route qui sécurise votre continuité d'activité sans vous noyer dans la gestion quotidienne.
- Créez ou mettez à jour votre plan de trésorerie sur un horizon de 12 mois, avec une ventilation mensuelle des encaissements et décaissements.
- Centralisez vos comptes bancaires dans un outil unique et automatisez les rapprochements pour éviter les ressaisies manuelles.
- Mesurez votre besoin en fonds de roulement (BFR) à travers trois indicateurs simples : délai de paiement clients (DSO), délai de paiement fournisseurs (DPO) et nombre de jours de trésorerie disponible.
- Installez une routine hebdomadaire avec un responsable désigné pour chaque action et des seuils d'alerte déclenchant une décision.
- Préparez un dossier bancaire à jour (plan de trésorerie, derniers bilans, prévisionnel) pour négocier vos lignes de trésorerie avant d'en avoir besoin.
- Documentez chaque décision financière et conservez les preuves utiles en cas de contrôle ou de demande de la banque.
Cette fragilité de trésorerie n'est pas qu'une impression : en mars 2024, le nombre moyen de jours de dépassement d'autorisation de découvert chez les TPE et PME a atteint 1,9 jour, soit une hausse de 35 % par rapport à mars 2022, selon l'INSEE. Cette tension bancaire accrue rend d'autant plus utile une anticipation régulière plutôt qu'une gestion réactive.
Conseil de pro : bloquez 30 minutes chaque lundi matin pour relire votre solde bancaire, votre prévisionnel à 4 semaines et vos factures en retard : cette routine courte évite les mauvaises surprises en fin de mois.
Construire et exploiter un plan de trésorerie opérationnel
Un plan de trésorerie utile tient sur une seule feuille, mais il doit être rigoureux dans sa construction. Il recense, mois par mois, vos encaissements (ventes, aides, apports) et vos décaissements (salaires, fournisseurs, charges sociales, TVA), puis calcule un solde cumulé qui révèle les mois à risque.
- Les lignes essentielles couvrent encaissements, décaissements, TVA collectée et déductible, puis le solde de trésorerie en fin de mois.
- L'horizon minimal recommandé est de 12 mois glissants, avec une mise à jour mensuelle dès que de nouvelles informations arrivent.
- Trois scénarios (pessimiste, central, optimiste) permettent de tester la résistance de votre trésorerie face à un retard client ou une baisse d'activité.
- Les pièces à préparer pour un échange bancaire incluent le plan de trésorerie, le prévisionnel annuel et les derniers bilans disponibles.
Le plan de trésorerie reste le pivot du pilotage financier sans DAF : il doit être tenu en TTC pour les opérations assujetties à la TVA et couvrir au minimum 12 mois pour anticiper les décalages de paiement, selon la méthodologie de Bpifrance. Un allongement de 20 jours du délai moyen d'encaissement peut immobiliser des montants significatifs de trésorerie, selon Dynamique-Mag, ce qui justifie de tester systématiquement un scénario de retard client dans vos projections.
Pour aller plus loin sur la méthode, notre article sur le cash management pour PME détaille comment articuler ce plan avec vos décisions opérationnelles.
Outils et rôles : quelle combinaison choisir sans DAF
Le choix ne se résume pas à « logiciel contre expert-comptable » : la bonne combinaison dépend de votre volume d'opérations et de votre tolérance au risque. Voici quatre catégories d'outils qui couvrent l'essentiel des besoins :
- Les outils de consolidation bancaire regroupent vos comptes dans un seul tableau de bord et suppriment les ressaisies.
- Les outils de prévision transforment votre historique en projections de trésorerie sur plusieurs mois.
- Les outils de recouvrement automatisent les relances clients et réduisent le délai moyen d'encaissement.
- Les plateformes de facturation électronique agréées deviennent incontournables avec la réforme à venir.
Pour les missions ponctuelles (étude de marché, business plan détaillé), faire appel à un freelance spécialisé ou à un étudiant en finance via une plateforme comme Campus Consulting peut compléter votre dispositif sans engagement permanent. L'erreur la plus fréquente consiste à multiplier les outils sans source unique de vérité : privilégiez toujours une consolidation centralisée plutôt que des fichiers Excel disséminés entre plusieurs responsables.
Banque et financement court terme : comment préparer et agir
Une demande de crédit de trésorerie se prépare avant la tension, pas pendant. La banque analysera votre chiffre d'affaires, votre cycle d'exploitation et votre capacité de remboursement à partir de documents précis.
- Les documents clés attendus sont le plan de trésorerie, le prévisionnel annuel et les deux ou trois derniers bilans.
- Trois instruments de financement court terme existent : le découvert autorisé, la cession Dailly et l'escompte, chacun avec des coûts différents selon votre profil.
- La transparence et un calendrier d'échanges réguliers avec votre conseiller renforcent la confiance et facilitent l'obtention de lignes de trésorerie, selon les recommandations de la Banque de France.
- Un courtier en financement devient pertinent quand vous cherchez à comparer plusieurs établissements ou négocier des conditions sur un montant conséquent.
Notre guide sur le plan de financement pour PME détaille la construction d'un dossier bancaire complet.
Gouvernance minimale et KPI pour piloter jour après jour
Piloter sans DAF suppose une gouvernance légère mais tenue avec discipline. Désignez un responsable unique pour la revue hebdomadaire et fixez des seuils clairs qui déclenchent une alerte automatique plutôt qu'une découverte tardive.
- La revue hebdomadaire porte sur le solde bancaire, les factures en retard et les paiements fournisseurs à venir.
- Les quatre KPI essentiels sont le solde de trésorerie, le DSO, le DPO et le nombre de jours de trésorerie disponible.
- Un tableau de bord minimal tient sur un seul écran et se met à jour automatiquement plutôt que manuellement chaque semaine.
- Une procédure d'escalade définit qui alerte qui dès qu'un seuil de trésorerie critique est atteint.
Conseil de pro : fixez un seuil d'alerte à 6 semaines de charges fixes en trésorerie disponible : en dessous, déclenchez automatiquement une revue des dépenses et un contact avec votre banque.
Notre article sur le tableau de bord financier pour PME propose un modèle prêt à adapter à votre activité.
Quand et comment un copilote financier aide : cas d'usage Ryvo
Quand les six actions prioritaires deviennent chronophages à gérer manuellement, un copilote financier comme Ryvo prend le relais sur les tâches qu'un DAF accomplirait, sans le coût d'un recrutement.
- Vous posez une question sur votre trésorerie, un recrutement ou un investissement et recevez une réponse en 30 secondes.
- Des alertes signalent les risques de trésorerie avant qu'ils ne deviennent critiques.
- Le module Cash & Liquidité centralise le suivi de vos comptes bancaires avec un tableau de bord temps réel.
- Le module Devises & FX répond aux besoins des entreprises exposées à des flux en devises.
Certains utilisateurs rapportent un gain de temps sur les analyses manuelles et une meilleure préservation de leur trésorerie au quotidien. Ce type d'accompagnement convient particulièrement aux TPE et PME qui n'ont ni le budget ni le besoin d'un temps plein dédié à la finance, mais qui veulent des réponses fiables aux questions qui engagent leur avenir.
Gestion des risques financiers et contrôle interne sans DAF
Sans direction financière, le contrôle interne repose souvent sur une seule personne, ce qui crée un risque de dépendance et d'erreur non détectée. La première règle consiste à séparer les tâches sensibles : la personne qui valide un paiement ne devrait pas être la seule à le saisir et à le rapprocher en banque.
Un contrôle interne minimal mais efficace repose sur trois piliers. Ensuite, une revue mensuelle des accès aux comptes bancaires et outils financiers, pour s'assurer qu'aucun collaborateur parti n'a conservé un droit d'accès. Enfin, une traçabilité systématique des décisions importantes, consignée dans un document partagé plutôt que dans des échanges d'e-mails dispersés.
Les risques financiers les plus fréquents en PME ne viennent pas de la fraude mais de l'approximation : une facture oubliée, un prélèvement non anticipé, une clause contractuelle mal lue. Se prémunir contre ces risques passe moins par des procédures lourdes que par une discipline de vérification croisée, même informelle, entre deux personnes de l'équipe.
Formation et montée en compétences sur les bases financières pour les non-financiers
Un dirigeant n'a pas besoin de maîtriser la comptabilité analytique pour piloter correctement son entreprise, mais certaines bases restent incontournables. Comprendre la différence entre résultat et trésorerie, savoir lire un bilan simplifié et interpréter un compte de résultat suffisent à prendre des décisions éclairées au quotidien.
La montée en compétences peut se faire progressivement, sans formation lourde. Demander à votre expert-comptable d'expliquer chaque poste lors de la clôture annuelle, plutôt que de recevoir seulement les chiffres, constitue déjà un premier pas. Certaines chambres de commerce et organismes de formation professionnelle proposent des modules courts dédiés aux dirigeants non-financiers, centrés sur la lecture des documents comptables et le calcul du besoin en fonds de roulement.
Au-delà du dirigeant, sensibiliser un ou deux collaborateurs clés (assistant de direction, responsable commercial) aux bases de la trésorerie évite de concentrer toute la connaissance financière sur une seule tête. Cette répartition limite le risque en cas d'absence et crée une culture financière partagée, même modeste, au sein de l'équipe.

Optimisation des coûts et gestion des dépenses
Optimiser les coûts sans DAF commence par une cartographie simple : lister toutes les dépenses récurrentes par catégorie et les classer entre indispensables, utiles et discutables. Cet exercice, souvent négligé, révèle fréquemment des abonnements logiciels redondants ou des contrats jamais renégociés depuis leur signature.

La renégociation annuelle des contrats fournisseurs (assurances, télécoms, loyers, prestataires récurrents) constitue un levier accessible sans compétence financière particulière. Il suffit de comparer les offres concurrentes tous les douze à dix-huit mois et de s'en servir comme argument de négociation, même sans intention réelle de changer de prestataire.
Du côté des dépenses variables, instaurer un seuil de validation (par exemple, tout achat au-delà d'un montant défini nécessite l'accord du dirigeant) évite les dérives progressives sans ralentir l'activité quotidienne. Le suivi mensuel des dépenses par catégorie, comparé au budget prévisionnel, permet de repérer rapidement un poste qui dérive avant qu'il ne pèse sur la trésorerie globale.
Enfin, distinguer les coûts fixes des coûts variables dans votre plan de trésorerie aide à anticiper votre marge de manœuvre en cas de baisse d'activité : plus la part de coûts variables est élevée, plus votre entreprise peut s'ajuster rapidement sans subir une tension de trésorerie brutale.
Obligation de facturation électronique (réception) et impact opérationnel
La réforme de la facturation électronique change concrètement la façon dont les PME reçoivent leurs factures fournisseurs. À compter du 1er septembre 2026, les entreprises devront pouvoir recevoir des factures électroniques via une plateforme partenaire agréée, selon Impots.
Cette obligation de réception concerne toutes les entreprises, y compris les plus petites structures sans service comptable dédié. Concrètement, cela signifie qu'il faut choisir une plateforme de dématérialisation partenaire avant l'échéance, et s'assurer qu'elle s'interface correctement avec votre outil comptable existant pour éviter une double saisie manuelle.
L'impact opérationnel dépasse la seule réception des factures : cette réforme pousse naturellement les PME à centraliser leurs flux financiers dans des outils connectés plutôt que dans des boîtes e-mail ou des classeurs papier. Les entreprises qui anticipent cette transition dès maintenant évitent l'effet de précipitation dans les mois précédant l'échéance, période où les plateformes agréées risquent de connaître une forte demande d'intégration. Notre article dédié à la facturation électronique 2026 détaille les étapes concrètes pour sécuriser votre continuité d'activité sur ce point.
Perspective de l'auteur : priorités et erreurs fréquentes
L'erreur la plus fréquente n'est pas de manquer d'outils, c'est d'en accumuler trop sans jamais consolider. Priorisez toujours la trésorerie et le dialogue bancaire avant tout projet d'optimisation plus ambitieux, et restez vigilant sur l'échéance de 2026 : elle approche plus vite que la plupart des dirigeants ne l'anticipent.
Safae
Passez à l'action : diagnostic 13 semaines et offres Ryvo
Lire un guide ne remplace pas un diagnostic concret sur votre propre trésorerie. Pour les dirigeants qui veulent un point de départ clair plutôt qu'un chantier à construire seuls, nous proposons un diagnostic 13 semaines qui établit votre point bas de trésorerie sous 72 heures, pour 290 € HT.
Ce diagnostic initial s'articule ensuite avec des formules d'abonnement selon la taille de la structure :
- Une offre adaptée aux plus petites structures qui démarrent leur pilotage financier est proposée.
- Des offres avec des modules supplémentaires selon les besoins en trésorerie, devises et comptabilité sont disponibles.
- Une offre dédiée aux cabinets et partenaires existe également, avec tarification sur demande.
Pour comprendre comment se déroule concrètement l'accompagnement avant de vous engager, la page comment ça se passe détaille chaque étape, et vous pouvez consulter l'ensemble de nos tarifs pour choisir la formule adaptée à votre activité.
Questions fréquentes
Peut-on gérer sa trésorerie sans comptable ni DAF ?
Oui, à condition de mettre en place un plan de trésorerie régulièrement mis à jour et des routines de suivi hebdomadaire. De nombreuses PME combinent un expert-comptable pour les obligations légales et un outil de pilotage pour le suivi opérationnel quotidien.
Quel est l'indicateur le plus important à suivre sans DAF ?
Le nombre de jours de trésorerie disponible reste l'indicateur le plus parlant pour un dirigeant, car il traduit directement votre marge de sécurité en cas d'imprévu. Le délai de paiement clients (DSO) mérite aussi une attention constante puisqu'un allongement de 20 jours peut immobiliser des montants significatifs de trésorerie selon Dynamique-Mag.
Comment préparer une demande de crédit de trésorerie sans DAF ?
Un dossier solide réunit un plan de trésorerie sur 12 mois, un prévisionnel annuel et vos deux ou trois derniers bilans. La transparence et des échanges réguliers avec votre conseiller bancaire facilitent l'obtention de lignes de trésorerie, selon les recommandations de la Banque de France.
Faut-il un logiciel spécifique pour gérer ses finances sans DAF ?
Un outil de consolidation bancaire et de prévision facilite grandement le pilotage, mais il reste un complément aux routines humaines, pas un substitut. Des solutions comme Ryvo centralisent les comptes et génèrent des réponses automatisées en 30 secondes, ce qui réduit le temps passé sur les analyses manuelles.
Qu'est-ce qui change avec la réforme de facturation électronique en 2026 ?
À partir du 1er septembre 2026, toutes les entreprises devront pouvoir recevoir leurs factures fournisseurs via une plateforme de dématérialisation partenaire agréée, selon impots.gouv.fr. Il est recommandé de choisir cette plateforme en amont et de vérifier son interfaçage avec votre outil comptable actuel.